


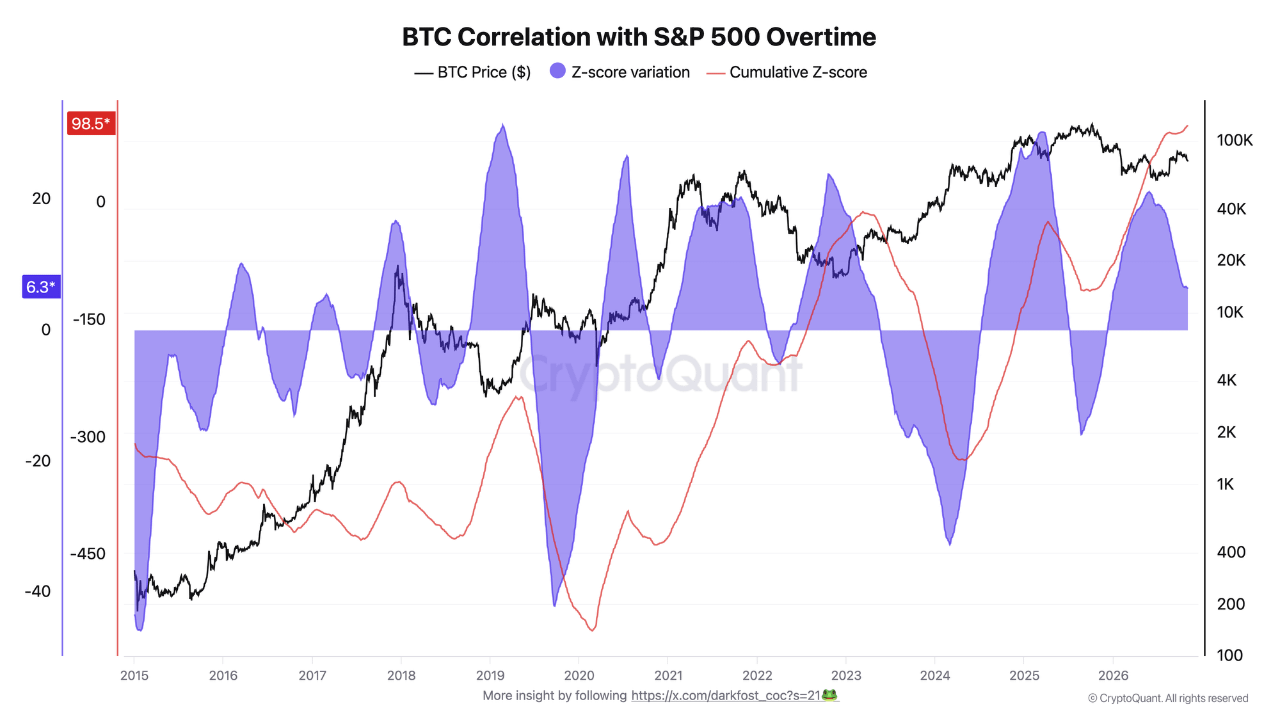
La cuestión de la correlación entre BTC y la renta variable surge con regularidad. Este gráfico ofrece algunos elementos para responderla.
Mediante una puntuación Z, comparamos aquí la correlación entre los rendimientos de BTC y los del S&P 500, medida en una ventana móvil de 90 días para suavizar el ruido. Esta comparación se basa en los datos históricos desde 2015, y la puntuación Z acumulada agrega todos los resultados para mostrar una tendencia histórica. Por encima de 0, BTC está más correlacionado de lo habitual; por debajo de 0, está menos correlacionado. La puntuación Z acumulada suma estas desviaciones a lo largo del tiempo para revelar la tendencia subyacente.
Esta tendencia ha sido claramente alcista desde el mínimo, pese a algunos retrocesos. La puntuación Z acumulada acaba de superar el cero por primera vez desde 2015 y alcanza 98,5. La cifra en sí importa poco, pero el cruce es simbólico. Significa que BTC ha pasado cada vez más tiempo moviéndose en consonancia con el mercado bursátil, tanto al alza como a la baja.
A corto plazo, el impulso está perdiendo fuerza. La variación a 90 días retrocede hasta el +6,3 % tras alcanzar recientemente su máximo: la correlación sigue por encima de su promedio, pero aumenta más lentamente.
Este cambio probablemente se explica por la maduración del mercado. Con la llegada de los ETF y un acceso más fácil a través de exchanges, mesas OTC y servicios de custodia, BTC se ha vuelto mucho más accesible para los profesionales de las finanzas, que cada vez lo utilizan más como instrumento financiero.
Escrito por Darkfost