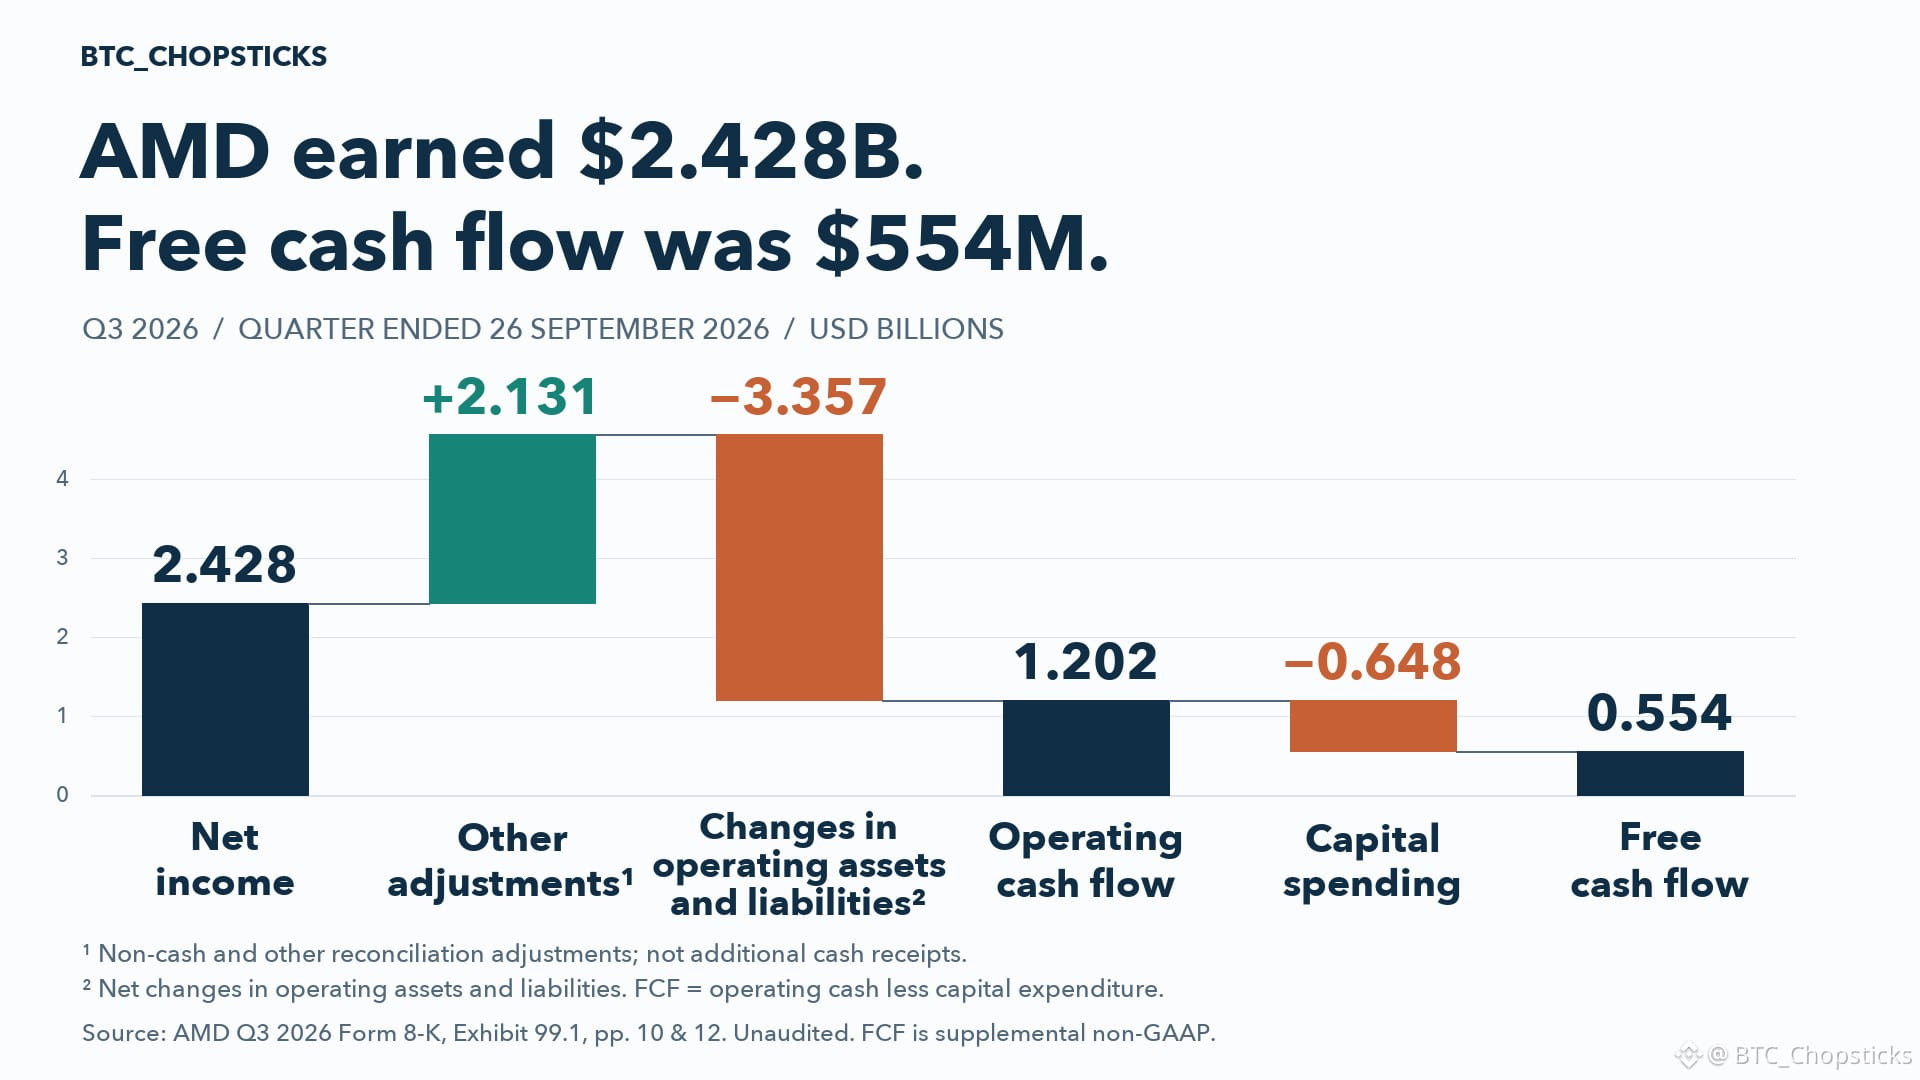
AMD informó de un beneficio trimestral de 2.428 millones de dólares.
Pero el flujo de caja libre fue de apenas 554 millones de dólares.
¿Adónde fue a parar la diferencia?
Las cuentas por cobrar y el inventario absorbieron 4.923 millones de dólares en efectivo, compensados en parte por las cuentas por pagar y otros pasivos.
Tras todos los ajustes operativos y 648 millones de dólares en inversiones de capital, AMD generó 554 millones de dólares de flujo de caja libre.
Esto no significa que la demanda se esté desplomando. Significa que el crecimiento está consumiendo un capital circulante considerable.
La próxima prueba no es solo el crecimiento de los ingresos. Se trata de comprobar si la cobranza y la rotación del inventario se ponen al día.
T3 de 2026, no auditado. El flujo de caja libre es una medida complementaria no conforme a los PCGA.
Pero el flujo de caja libre fue de apenas 554 millones de dólares.
¿Adónde fue a parar la diferencia?
Las cuentas por cobrar y el inventario absorbieron 4.923 millones de dólares en efectivo, compensados en parte por las cuentas por pagar y otros pasivos.
Tras todos los ajustes operativos y 648 millones de dólares en inversiones de capital, AMD generó 554 millones de dólares de flujo de caja libre.
Esto no significa que la demanda se esté desplomando. Significa que el crecimiento está consumiendo un capital circulante considerable.
La próxima prueba no es solo el crecimiento de los ingresos. Se trata de comprobar si la cobranza y la rotación del inventario se ponen al día.
T3 de 2026, no auditado. El flujo de caja libre es una medida complementaria no conforme a los PCGA.