#美国10月非农出炉:降息还有戏吗?
Primero, dos hechos: las nóminas no agrícolas de octubre no se publicarán hasta el viernes a las 21:30 (08:30, hora del Este); y, según los precios actuales del mercado, la dirección para diciembre es una subida de tipos, con una probabilidad de alrededor del 82 % después de la reunión de octubre.
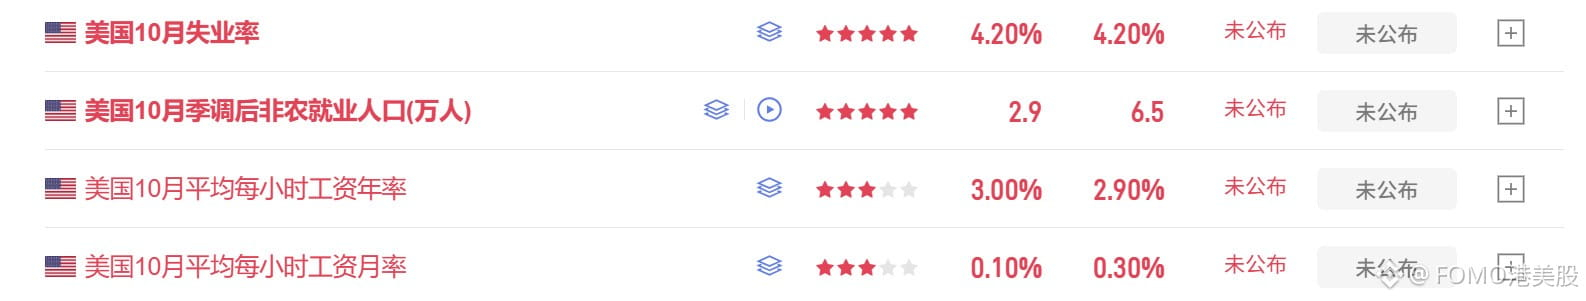
El dato de septiembre ya nos dio la mitad de la historia. Se crearon 29.000 empleos, frente a los 90.000 previstos; la cifra de julio se revisó a −10.000, y las de julio y agosto se revisaron a la baja en un total de 60.000. Para octubre se prevén entre 40.000 y 65.000 empleos, por debajo de la media mensual de 68.000 de este año. Aunque se cumpla la previsión, solo indicaría una desaceleración, no una recuperación.
El umbral para bajar los tipos no está en la cantidad de nuevos empleos. Se espera que la tasa de desempleo se mantenga en el 4,2 %; lo que realmente persiste son las presiones salariales: el crecimiento interanual del salario medio por hora ha caído durante tres meses consecutivos y para octubre se prevé un 2,9 %. En cuanto a la inflación, el IPC de septiembre fue del 3,7 % y la inflación subyacente, del 2,6 %; para octubre se prevé un 3,75 %, pero el dato no se publicará hasta el 10 de noviembre. La inflación subyacente sigue por encima del objetivo y los salarios rondan el 3 %: mientras ambas cosas no bajen, no hay margen para hablar de recortes de tipos.
El viernes, hay que fijarse en tres cosas:
1. Si el crecimiento interanual del salario por hora baja del 2,9 %;
2. Si la tasa de desempleo se acerca al 4,5 %;
3. Si la creación de empleo cae por debajo de los 20.000 puestos.
Las dos primeras marcan la tendencia; la tercera sería la sorpresa capaz de cambiar las expectativas sobre los recortes de tipos. El informe ADP de esta noche, a las 21:15, es solo un anticipo.
#美联储会议 #降息预期
Primero, dos hechos: las nóminas no agrícolas de octubre no se publicarán hasta el viernes a las 21:30 (08:30, hora del Este); y, según los precios actuales del mercado, la dirección para diciembre es una subida de tipos, con una probabilidad de alrededor del 82 % después de la reunión de octubre.
El dato de septiembre ya nos dio la mitad de la historia. Se crearon 29.000 empleos, frente a los 90.000 previstos; la cifra de julio se revisó a −10.000, y las de julio y agosto se revisaron a la baja en un total de 60.000. Para octubre se prevén entre 40.000 y 65.000 empleos, por debajo de la media mensual de 68.000 de este año. Aunque se cumpla la previsión, solo indicaría una desaceleración, no una recuperación.
El umbral para bajar los tipos no está en la cantidad de nuevos empleos. Se espera que la tasa de desempleo se mantenga en el 4,2 %; lo que realmente persiste son las presiones salariales: el crecimiento interanual del salario medio por hora ha caído durante tres meses consecutivos y para octubre se prevé un 2,9 %. En cuanto a la inflación, el IPC de septiembre fue del 3,7 % y la inflación subyacente, del 2,6 %; para octubre se prevé un 3,75 %, pero el dato no se publicará hasta el 10 de noviembre. La inflación subyacente sigue por encima del objetivo y los salarios rondan el 3 %: mientras ambas cosas no bajen, no hay margen para hablar de recortes de tipos.
El viernes, hay que fijarse en tres cosas:
1. Si el crecimiento interanual del salario por hora baja del 2,9 %;
2. Si la tasa de desempleo se acerca al 4,5 %;
3. Si la creación de empleo cae por debajo de los 20.000 puestos.
Las dos primeras marcan la tendencia; la tercera sería la sorpresa capaz de cambiar las expectativas sobre los recortes de tipos. El informe ADP de esta noche, a las 21:15, es solo un anticipo.
#美联储会议 #降息预期