#美国10月非农出炉:降息还有戏吗? El informe de Qualcomm: un gran resultado por fuera, una mina oculta por dentro. Los chips para móviles se desploman un 26% de la noche a la mañana: ¿es momento de entrar?
No te apresures a criticarlo después del cierre: al desglosar el informe, las cifras son bastante dispares.
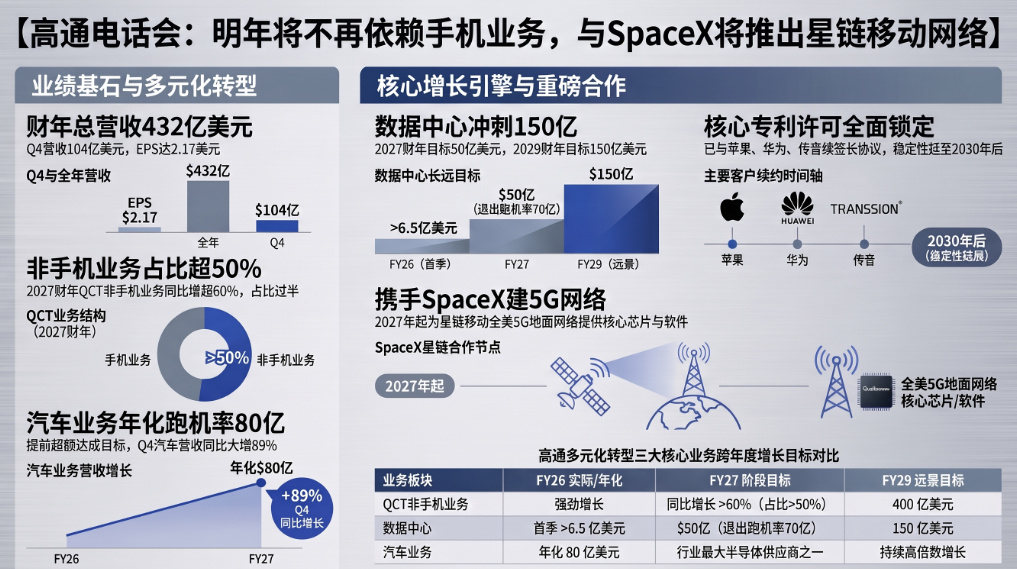
Los ingresos del Q4 fueron de 10.442 millones y el EPS, de 2,17 dólares; ambos superaron ligeramente las expectativas. Pero la previsión de EPS para el primer trimestre fue de 2,25 dólares en el punto medio, siete centavos por debajo de los 2,32 que esperaba el mercado. La acción cayó más de un 7% después del cierre: terminó la sesión en 173,73 y luego se desplomó hasta cerca de 161. En pocas palabras, al mercado no le disgusta el último trimestre, sino que duda de que los beneficios del próximo sean lo bastante sólidos.
El problema está en los chips para móviles: los ingresos fueron de 5.137 millones, un desplome interanual del 26%. La subida del precio de la memoria ha obligado a los fabricantes de móviles a recortar la producción, y los envíos mundiales de smartphones cayeron un 20% interanual en el tercer trimestre.
Pero en la conferencia telefónica, Amon se mostró muy firme: dijo que Android ya tocó fondo y está repuntando en términos secuenciales, y que los negocios ajenos a los móviles crecerán más del 60% en el ejercicio fiscal 2027, cubriendo por completo el hueco que dejará la salida de Apple. Por primera vez, los ingresos de móviles caerán por debajo del 50% del total.
Lo que de verdad hizo que todos prestaran atención fue esto: los chips para automóviles generaron 1.990 millones en el trimestre, un récord y un aumento interanual del 89%; el negocio de centros de datos ya se ha comercializado oficialmente; el valor potencial de los chips personalizados de Amazon alcanza los 60.000 millones de dólares; además, Qualcomm consiguió un contrato de suministro a largo plazo de equipos 5G para Starlink, de SpaceX. El objetivo de 5.000 millones para el negocio de centros de datos en el ejercicio fiscal 2027 se mantiene.
: No es una acción que haya que descartar, pero no metas la mano cuando el ánimo del mercado está en su peor momento después del cierre.
El desastre del negocio de móviles todavía no se ha resuelto. Habrá que esperar hasta la segunda mitad de 2027 para que la subida de precios impulse la recuperación del margen bruto, y a corto plazo no hay datos sólidos que permitan refutar de inmediato la tesis de que «los móviles son un lastre».
Si decides entrar, estarás apostando por que «automóviles + centros de datos tapen el agujero», no por la fantasía de que «los móviles se recuperen». $QCOM $QCOMB $SPCX
No te apresures a criticarlo después del cierre: al desglosar el informe, las cifras son bastante dispares.
Los ingresos del Q4 fueron de 10.442 millones y el EPS, de 2,17 dólares; ambos superaron ligeramente las expectativas. Pero la previsión de EPS para el primer trimestre fue de 2,25 dólares en el punto medio, siete centavos por debajo de los 2,32 que esperaba el mercado. La acción cayó más de un 7% después del cierre: terminó la sesión en 173,73 y luego se desplomó hasta cerca de 161. En pocas palabras, al mercado no le disgusta el último trimestre, sino que duda de que los beneficios del próximo sean lo bastante sólidos.
El problema está en los chips para móviles: los ingresos fueron de 5.137 millones, un desplome interanual del 26%. La subida del precio de la memoria ha obligado a los fabricantes de móviles a recortar la producción, y los envíos mundiales de smartphones cayeron un 20% interanual en el tercer trimestre.
Pero en la conferencia telefónica, Amon se mostró muy firme: dijo que Android ya tocó fondo y está repuntando en términos secuenciales, y que los negocios ajenos a los móviles crecerán más del 60% en el ejercicio fiscal 2027, cubriendo por completo el hueco que dejará la salida de Apple. Por primera vez, los ingresos de móviles caerán por debajo del 50% del total.
Lo que de verdad hizo que todos prestaran atención fue esto: los chips para automóviles generaron 1.990 millones en el trimestre, un récord y un aumento interanual del 89%; el negocio de centros de datos ya se ha comercializado oficialmente; el valor potencial de los chips personalizados de Amazon alcanza los 60.000 millones de dólares; además, Qualcomm consiguió un contrato de suministro a largo plazo de equipos 5G para Starlink, de SpaceX. El objetivo de 5.000 millones para el negocio de centros de datos en el ejercicio fiscal 2027 se mantiene.
: No es una acción que haya que descartar, pero no metas la mano cuando el ánimo del mercado está en su peor momento después del cierre.
El desastre del negocio de móviles todavía no se ha resuelto. Habrá que esperar hasta la segunda mitad de 2027 para que la subida de precios impulse la recuperación del margen bruto, y a corto plazo no hay datos sólidos que permitan refutar de inmediato la tesis de que «los móviles son un lastre».
Si decides entrar, estarás apostando por que «automóviles + centros de datos tapen el agujero», no por la fantasía de que «los móviles se recuperen». $QCOM $QCOMB $SPCX