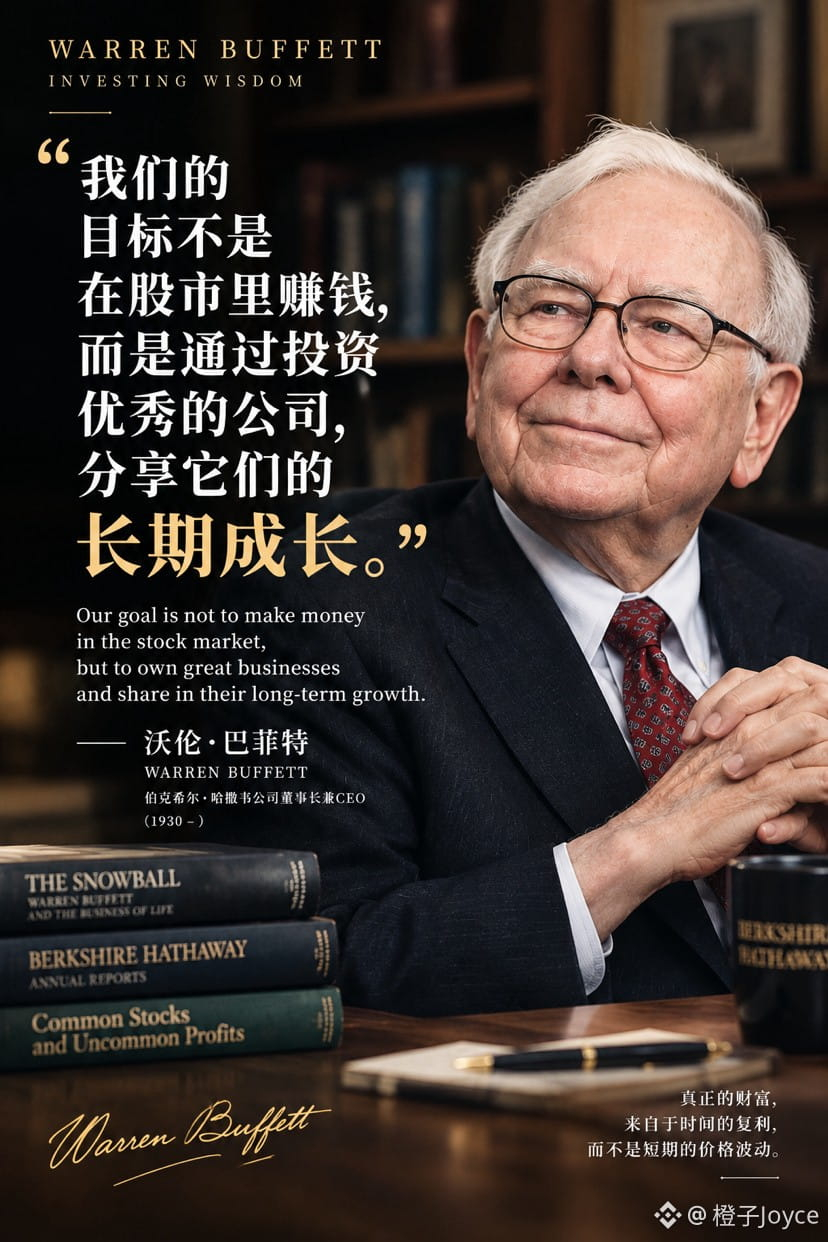

Munger coincidía con Buffett: **incluso con poco capital se invierte según el valor de la empresa; simplemente se pueden investigar oportunidades poco conocidas y mal valoradas. Toda su filosofía puede resumirse en una frase: analizar negocios con métodos multidisciplinarios, evitar primero los grandes errores y luego comprar unas pocas empresas excelentes a un precio razonable para conservarlas a largo plazo.**
- **Modelos mentales multidisciplinarios**: incorporar métodos de las matemáticas, la psicología, la economía y otras disciplinas a una «caja de herramientas mentales» para evaluar un negocio desde distintos ángulos. Si se usa una sola herramienta para analizar los problemas, es fácil tratarlo todo como si fuera un clavo.
- **Círculo de competencia**: invertir solo en empresas que uno pueda entender y cuya lógica para generar beneficios pueda explicar con claridad. El círculo puede ampliarse con el aprendizaje; sus límites se mantienen siendo honesto con uno mismo sobre lo que no sabe.
- **Pensamiento inverso**: empezar preguntando «¿qué tendría que pasar para que esto fracasara?» y luego descartar los riesgos. En inversión, esto significa evitar empresas muy endeudadas, con directivos poco fiables, modelos de negocio complejos o valoraciones excesivas.
- **Buscar empresas excelentes**: fijarse especialmente en las ventajas competitivas duraderas, la calidad de la dirección, el flujo de caja libre y la competitividad a largo plazo. Una ventaja competitiva duradera es la fuerza de una marca, una ventaja de costes, un efecto de red u otro factor que dificulta que los competidores les arrebaten el negocio.
- **Margen de seguridad y coste de oportunidad**: el precio debe ser inferior al valor que la empresa podrá generar en el futuro; al mismo tiempo, hay que comparar si el dinero disponible podría destinarse a algo mejor. Solo se debe apostar fuerte cuando se entiende de verdad la empresa y las probabilidades son favorables.
- **Racionalidad y paciencia**: a corto plazo, el mercado es una máquina de votar; a largo plazo, se parece más a una báscula. Operar menos y dejarse influir menos por la codicia y el miedo permite que el interés compuesto actúe poco a poco.
Más adelante, Munger impulsó a Buffett a pasar de buscar «empresas extremadamente baratas» a «comprar empresas excelentes a un precio razonable». Lo esencial de este marco no es predecir el precio de las acciones, sino determinar cuánto valdrá la empresa en el futuro y si realmente la entendemos.
Los principios de inversión son los mismos para quienes disponen de poco o mucho capital; la verdadera diferencia está en la cantidad de oportunidades disponibles. Tener poco capital solo supone una limitación temporal por el importe, mientras que el abanico de oportunidades que se puede investigar incluso podría ser más amplio.
~~~~~~~~~~~~~~~~~~~~~
Invertimos periódicamente en empresas excelentes
$GOOG.US
$BRK.B.US
$AMZN.US
- **Modelos mentales multidisciplinarios**: incorporar métodos de las matemáticas, la psicología, la economía y otras disciplinas a una «caja de herramientas mentales» para evaluar un negocio desde distintos ángulos. Si se usa una sola herramienta para analizar los problemas, es fácil tratarlo todo como si fuera un clavo.
- **Círculo de competencia**: invertir solo en empresas que uno pueda entender y cuya lógica para generar beneficios pueda explicar con claridad. El círculo puede ampliarse con el aprendizaje; sus límites se mantienen siendo honesto con uno mismo sobre lo que no sabe.
- **Pensamiento inverso**: empezar preguntando «¿qué tendría que pasar para que esto fracasara?» y luego descartar los riesgos. En inversión, esto significa evitar empresas muy endeudadas, con directivos poco fiables, modelos de negocio complejos o valoraciones excesivas.
- **Buscar empresas excelentes**: fijarse especialmente en las ventajas competitivas duraderas, la calidad de la dirección, el flujo de caja libre y la competitividad a largo plazo. Una ventaja competitiva duradera es la fuerza de una marca, una ventaja de costes, un efecto de red u otro factor que dificulta que los competidores les arrebaten el negocio.
- **Margen de seguridad y coste de oportunidad**: el precio debe ser inferior al valor que la empresa podrá generar en el futuro; al mismo tiempo, hay que comparar si el dinero disponible podría destinarse a algo mejor. Solo se debe apostar fuerte cuando se entiende de verdad la empresa y las probabilidades son favorables.
- **Racionalidad y paciencia**: a corto plazo, el mercado es una máquina de votar; a largo plazo, se parece más a una báscula. Operar menos y dejarse influir menos por la codicia y el miedo permite que el interés compuesto actúe poco a poco.
Más adelante, Munger impulsó a Buffett a pasar de buscar «empresas extremadamente baratas» a «comprar empresas excelentes a un precio razonable». Lo esencial de este marco no es predecir el precio de las acciones, sino determinar cuánto valdrá la empresa en el futuro y si realmente la entendemos.
Los principios de inversión son los mismos para quienes disponen de poco o mucho capital; la verdadera diferencia está en la cantidad de oportunidades disponibles. Tener poco capital solo supone una limitación temporal por el importe, mientras que el abanico de oportunidades que se puede investigar incluso podría ser más amplio.
~~~~~~~~~~~~~~~~~~~~~
Invertimos periódicamente en empresas excelentes
$GOOG.US
$BRK.B.US
$AMZN.US