Mi observación es que la venta masiva de esta ronda de empresas mineras que se están pasando al alquiler de infraestructura de IA parece más una reevaluación de los costos de financiación y los riesgos regulatorios que un desplome de la demanda de arrendamientos. La validez de esta hipótesis depende de si se cancelan los contratos ya firmados, de si las condiciones de financiación siguen endureciéndose y de si los riesgos relacionados con la electricidad y los permisos en Texas se extienden a más proyectos.
Primero, los hechos. Según PANews, que cita un informe de investigación de VanEck, las acciones de las empresas mineras de Bitcoin que se están transformando en arrendadoras de infraestructura para centros de datos de IA cayeron una media de aproximadamente un 35 % en octubre, pero los contratos ya firmados no se cancelaron y las señales de demanda siguen fortaleciéndose. VanEck atribuyó esta oleada de ventas al aumento de los costos de financiación y al clima macroeconómico, y considera que el mercado está infravalorando el valor de los contratos de arrendamiento a largo plazo. El informe también señala que el principal cuello de botella de la infraestructura de IA es la electricidad, no los chips; estas empresas mineras suelen firmar contratos de arrendamiento de entre 10 y 20 años con arrendatarios con calificación de grado de inversión, y su valoración, calculada sobre la base del EBITDA de 2028, equivale aproximadamente a la mitad de la de los REIT de centros de datos. Por su parte, CoinDesk informó de que el resultado electoral en Texas ha generado nuevas incertidumbres respecto al acceso a la electricidad y los permisos de construcción para la transformación de las empresas mineras en compañías de IA. Las empresas con proyectos ya aprobados podrían beneficiarse de una oferta más limitada.
De estos datos infiero que el mercado está valorando por separado los «flujos de caja ya contratados» y la «opción de expansión». Los contratos a largo plazo ya firmados representan ingresos relativamente previsibles, pero la caída de las acciones indica que los inversores están más preocupados por las tasas de descuento y los obstáculos regulatorios. Cuando aumentan los costos de financiación y crece la incertidumbre sobre los permisos, se reduce la valoración de las perspectivas de expansión, aunque los contratos de arrendamiento en sí no necesariamente se deterioren al mismo tiempo. Mi observación es que, si los contratos siguen vigentes, la caída actual refleja un aumento de la prima de riesgo, no una refutación de la demanda.
En cuanto a los escenarios, si más adelante se cancelan contratos o los arrendatarios incumplen sus obligaciones, esta hipótesis dejará de ser válida; si bajan los costos de financiación y avanzan los permisos de los proyectos, la brecha de valoración podría reducirse; y si los riesgos de Texas se extienden a otros estados, la reevaluación se prolongará.
Conviene seguir de cerca si se cancelan contratos, los cambios en los costos de financiación y los avances en los permisos de los proyectos. Este artículo no constituye una recomendación de inversión.
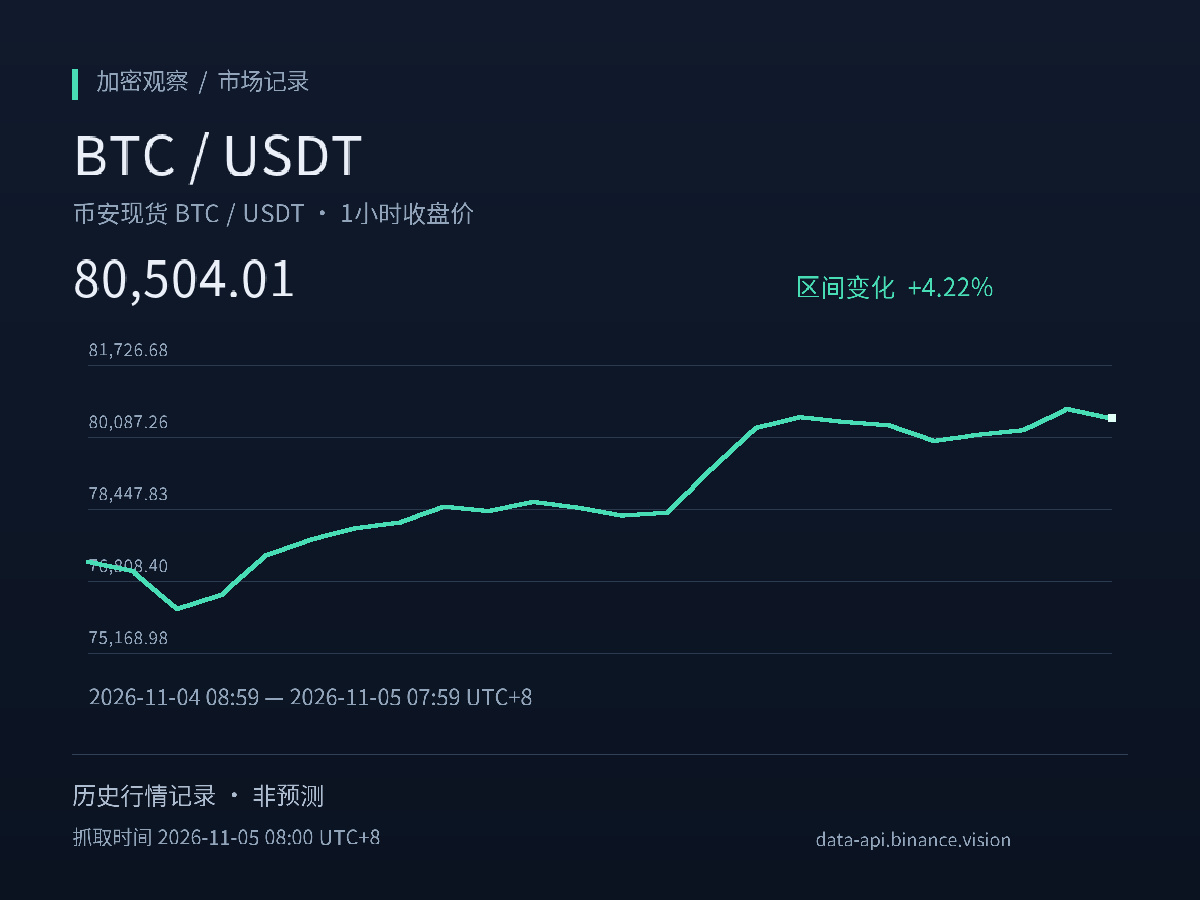
$BTC
#BTC #Macroeconomía
Fuentes:
PANews (publicado originalmente el 11-05 a las 07:57, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (publicado originalmente el 11-05 a las 00:08, hora de Pekín)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom
Primero, los hechos. Según PANews, que cita un informe de investigación de VanEck, las acciones de las empresas mineras de Bitcoin que se están transformando en arrendadoras de infraestructura para centros de datos de IA cayeron una media de aproximadamente un 35 % en octubre, pero los contratos ya firmados no se cancelaron y las señales de demanda siguen fortaleciéndose. VanEck atribuyó esta oleada de ventas al aumento de los costos de financiación y al clima macroeconómico, y considera que el mercado está infravalorando el valor de los contratos de arrendamiento a largo plazo. El informe también señala que el principal cuello de botella de la infraestructura de IA es la electricidad, no los chips; estas empresas mineras suelen firmar contratos de arrendamiento de entre 10 y 20 años con arrendatarios con calificación de grado de inversión, y su valoración, calculada sobre la base del EBITDA de 2028, equivale aproximadamente a la mitad de la de los REIT de centros de datos. Por su parte, CoinDesk informó de que el resultado electoral en Texas ha generado nuevas incertidumbres respecto al acceso a la electricidad y los permisos de construcción para la transformación de las empresas mineras en compañías de IA. Las empresas con proyectos ya aprobados podrían beneficiarse de una oferta más limitada.
De estos datos infiero que el mercado está valorando por separado los «flujos de caja ya contratados» y la «opción de expansión». Los contratos a largo plazo ya firmados representan ingresos relativamente previsibles, pero la caída de las acciones indica que los inversores están más preocupados por las tasas de descuento y los obstáculos regulatorios. Cuando aumentan los costos de financiación y crece la incertidumbre sobre los permisos, se reduce la valoración de las perspectivas de expansión, aunque los contratos de arrendamiento en sí no necesariamente se deterioren al mismo tiempo. Mi observación es que, si los contratos siguen vigentes, la caída actual refleja un aumento de la prima de riesgo, no una refutación de la demanda.
En cuanto a los escenarios, si más adelante se cancelan contratos o los arrendatarios incumplen sus obligaciones, esta hipótesis dejará de ser válida; si bajan los costos de financiación y avanzan los permisos de los proyectos, la brecha de valoración podría reducirse; y si los riesgos de Texas se extienden a otros estados, la reevaluación se prolongará.
Conviene seguir de cerca si se cancelan contratos, los cambios en los costos de financiación y los avances en los permisos de los proyectos. Este artículo no constituye una recomendación de inversión.
$BTC
#BTC #Macroeconomía
Fuentes:
PANews (publicado originalmente el 11-05 a las 07:57, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1a8fe-cfb5-71a6-9449-648405cb150f
CoinDesk (publicado originalmente el 11-05 a las 00:08, hora de Pekín)
https://www.coindesk.com/markets/2026/11/04/wall-street-cuts-bitcoin-miner-price-targets-after-democrats-texas-win-threatens-ai-data-center-boom