CÓMO LO PROBÉ
Clasifiqué 45 contratos perpetuos según su rendimiento a 5 días. Abrí posiciones largas en los 5 primeros y cortas en los 5 últimos, las mantuve durante 15 días y volví a equilibrar. Ponderación equitativa, neutralidad en dólares.
El control fuera de muestra es el que había destruido todo lo anterior: fijar los parámetros con datos antiguos y luego probarlos con datos que la búsqueda nunca había visto. Dentro de muestra: +1.711% por rebalanceo; fuera de muestra: +1.801%. La media se mantuvo.
También resiste unos costes muy superiores a los reales: sigue dando +0.48% por rebalanceo incluso con un coste total de ida y vuelta del 1.50%, seis veces lo que cobra Binance.
LAS CIFRAS
Media por rebalanceo: +1.737%
Dentro de muestra: +1.711%
Fuera de muestra: +1.801%
Tasa de aciertos: 55.6%
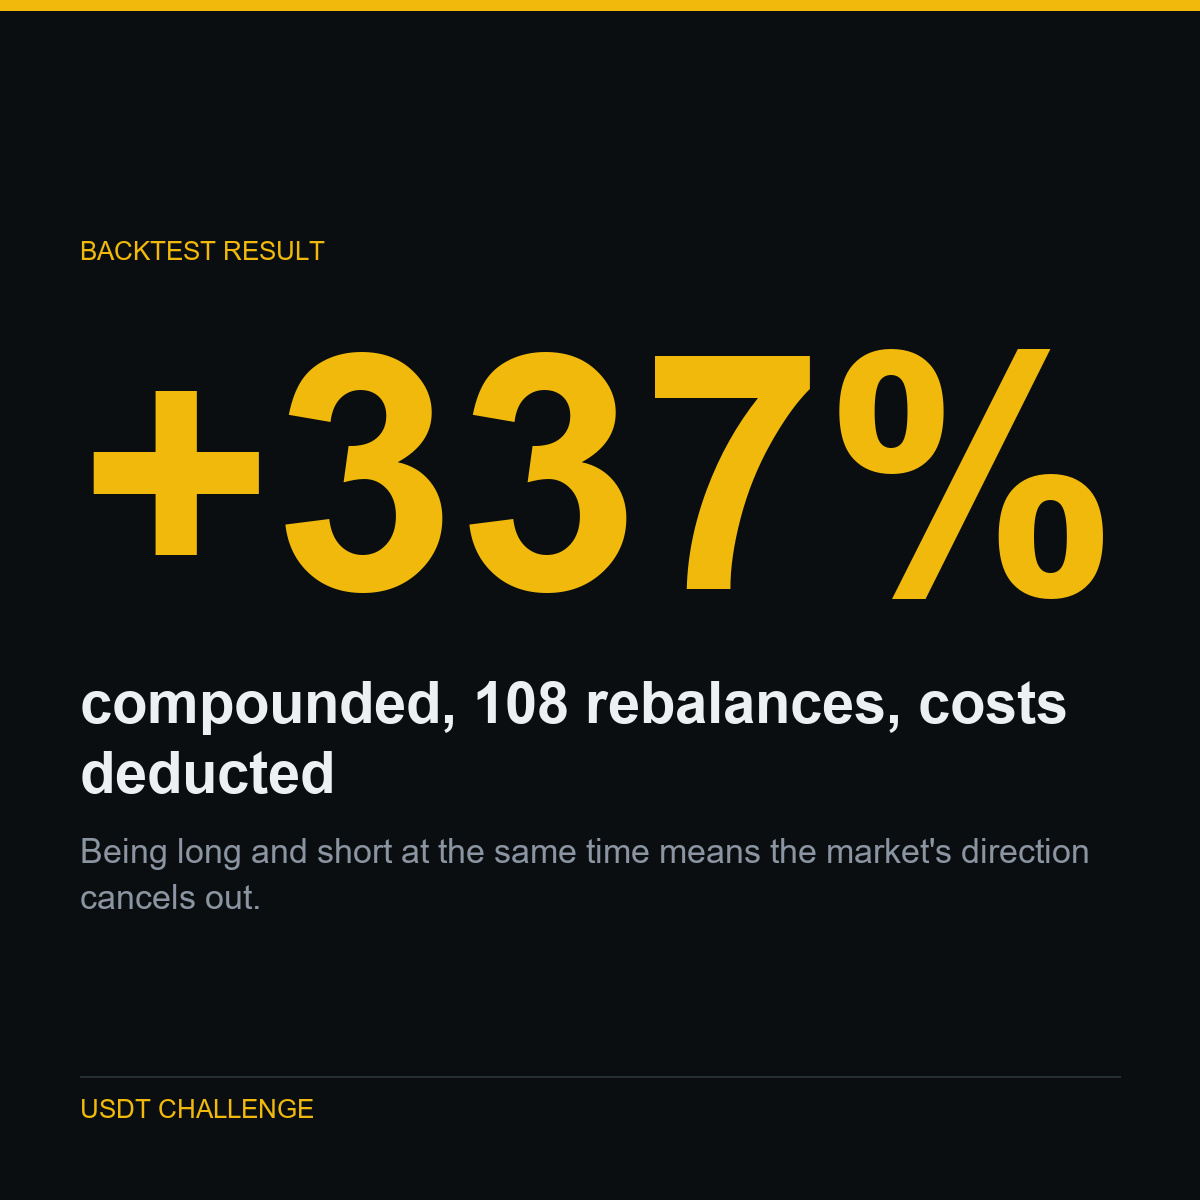
Estar en posiciones largas y cortas al mismo tiempo hace que se anule la dirección del mercado. Lo que queda es comprobar si los ganadores siguen superando a los perdedores: una pregunta real, no una apuesta a que el mercado suba.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Clasifiqué 45 contratos perpetuos según su rendimiento a 5 días. Abrí posiciones largas en los 5 primeros y cortas en los 5 últimos, las mantuve durante 15 días y volví a equilibrar. Ponderación equitativa, neutralidad en dólares.
El control fuera de muestra es el que había destruido todo lo anterior: fijar los parámetros con datos antiguos y luego probarlos con datos que la búsqueda nunca había visto. Dentro de muestra: +1.711% por rebalanceo; fuera de muestra: +1.801%. La media se mantuvo.
También resiste unos costes muy superiores a los reales: sigue dando +0.48% por rebalanceo incluso con un coste total de ida y vuelta del 1.50%, seis veces lo que cobra Binance.
LAS CIFRAS
Media por rebalanceo: +1.737%
Dentro de muestra: +1.711%
Fuera de muestra: +1.801%
Tasa de aciertos: 55.6%
Estar en posiciones largas y cortas al mismo tiempo hace que se anule la dirección del mercado. Lo que queda es comprobar si los ganadores siguen superando a los perdedores: una pregunta real, no una apuesta a que el mercado suba.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData