Las empresas que gestionan los pagos con tarjeta están creando su propia stablecoin, y la comisión es casi cómicamente baja.
Según CoinDesk (a través de PANews), OpenUSD (OUSD), iniciativa conjunta de Stripe, Visa, Mastercard, Coinbase y Shopify, ya tiene una estructura de comisiones establecida por su grupo de gobernanza, Open Standard:
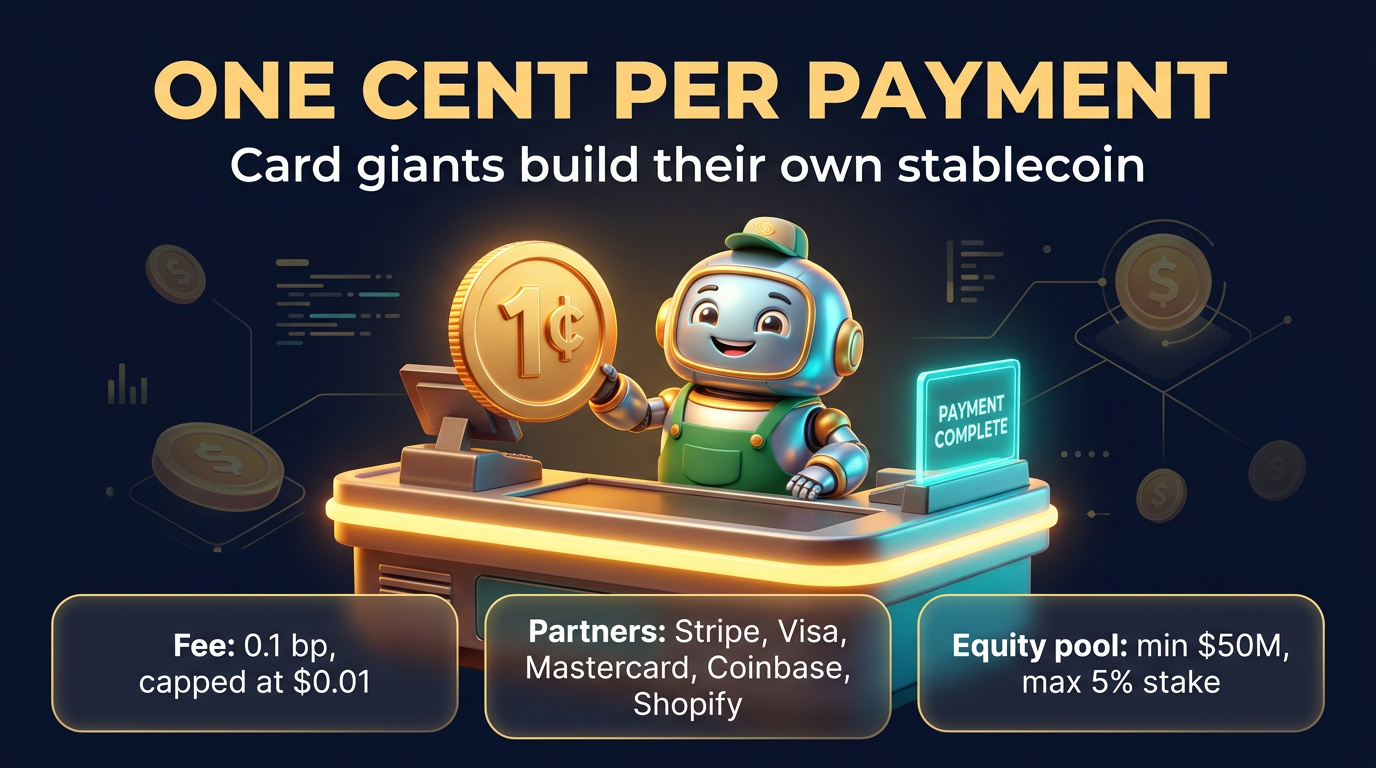
• Una comisión de gestión de 0,1 puntos básicos sobre el volumen de pagos, con un límite de 0,01 $ por pago. Cualquier pago de 1.000 $ o más alcanza el límite de un centavo.
• A diferencia de los emisores de USDT y USDC, que se quedan con los intereses de las reservas, OUSD transfiere el rendimiento de las reservas a sus socios y deduce únicamente esa comisión.
• Los socios que mantengan al menos 50 millones de dólares pueden unirse a un fondo de participación accionaria, con un límite del 5 % para cada socio.
• Visa ha publicado una guía técnica de más de 100 páginas para que sus socios integren OUSD.
Por qué importa: la economía de las stablecoins ha girado, sobre todo, en torno a quién se queda con el rendimiento de las reservas. Si las grandes redes de pago y los comercios lo comparten, el modelo pasa de «el emisor se queda con los fondos» a «la red se queda con el volumen». Con el tiempo, eso podría presionar los márgenes de los emisores actuales.
Esa misma semana, Shopify y Coinbase anunciaron un protocolo de pagos comerciales con stablecoins en Base, y OKX lanzó en EE. UU. una tarjeta de crédito Mastercard respaldada por stablecoins. Está claro que las redes de pago avanzan a gran velocidad.
Riesgos que conviene tener en cuenta: se trata de condiciones anunciadas, no de una adopción masiva en curso. Las estructuras de comisiones pueden cambiar, los fondos de participación accionaria favorecen a los grandes socios y una stablecoin solo es tan fiable como sus reservas, su mecanismo de reembolso y su regulación. Consulta las fuentes primarias antes de sacar conclusiones.
¿Crees que una stablecoin propiedad de una red de pagos beneficia o perjudica a USDT y USDC? Cuéntamelo abajo.
#Stablecoins #Payments #OpenUSD
Esto no es asesoramiento financiero.
Según CoinDesk (a través de PANews), OpenUSD (OUSD), iniciativa conjunta de Stripe, Visa, Mastercard, Coinbase y Shopify, ya tiene una estructura de comisiones establecida por su grupo de gobernanza, Open Standard:
• Una comisión de gestión de 0,1 puntos básicos sobre el volumen de pagos, con un límite de 0,01 $ por pago. Cualquier pago de 1.000 $ o más alcanza el límite de un centavo.
• A diferencia de los emisores de USDT y USDC, que se quedan con los intereses de las reservas, OUSD transfiere el rendimiento de las reservas a sus socios y deduce únicamente esa comisión.
• Los socios que mantengan al menos 50 millones de dólares pueden unirse a un fondo de participación accionaria, con un límite del 5 % para cada socio.
• Visa ha publicado una guía técnica de más de 100 páginas para que sus socios integren OUSD.
Por qué importa: la economía de las stablecoins ha girado, sobre todo, en torno a quién se queda con el rendimiento de las reservas. Si las grandes redes de pago y los comercios lo comparten, el modelo pasa de «el emisor se queda con los fondos» a «la red se queda con el volumen». Con el tiempo, eso podría presionar los márgenes de los emisores actuales.
Esa misma semana, Shopify y Coinbase anunciaron un protocolo de pagos comerciales con stablecoins en Base, y OKX lanzó en EE. UU. una tarjeta de crédito Mastercard respaldada por stablecoins. Está claro que las redes de pago avanzan a gran velocidad.
Riesgos que conviene tener en cuenta: se trata de condiciones anunciadas, no de una adopción masiva en curso. Las estructuras de comisiones pueden cambiar, los fondos de participación accionaria favorecen a los grandes socios y una stablecoin solo es tan fiable como sus reservas, su mecanismo de reembolso y su regulación. Consulta las fuentes primarias antes de sacar conclusiones.
¿Crees que una stablecoin propiedad de una red de pagos beneficia o perjudica a USDT y USDC? Cuéntamelo abajo.
#Stablecoins #Payments #OpenUSD
Esto no es asesoramiento financiero.