
El día de las elecciones, todos tenían la vista puesta en las urnas, pero AMD presentó sus resultados tras el cierre: fue el trimestre más grande y rentable de su historia.
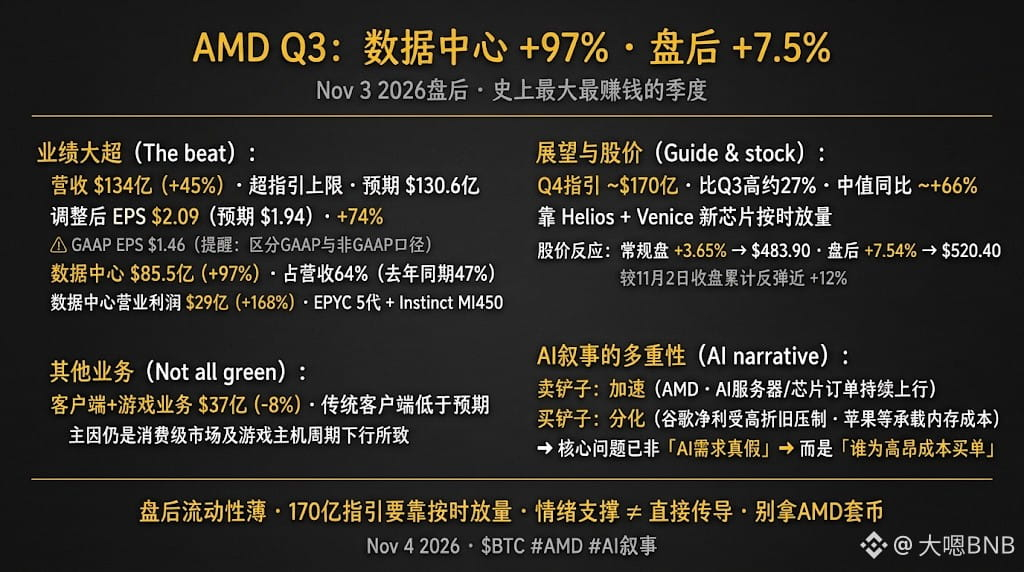
Veamos las cifras. Los ingresos del tercer trimestre fueron de 13.400 millones de dólares, un 45% más interanual, por encima del límite superior de la propia previsión de la empresa. El mercado esperaba 13.060 millones. El BPA ajustado fue de 2,09 dólares, frente a los 1,94 dólares esperados, un aumento interanual del 74% (el BPA según los principios contables GAAP fue de 1,46 dólares; no los confundas). El verdadero protagonista fue el centro de datos: ingresos de 8.550 millones de dólares, un 97% más interanual y por encima de los 8.230 millones esperados; representó el 64% de los ingresos totales, frente al 47% de hace un año. El beneficio operativo del centro de datos fue de 2.900 millones de dólares, un 168% más interanual. El impulso vino de las CPU para servidores EPYC de quinta generación y de las GPU Instinct MI450, recién presentadas.
La previsión es aún más ambiciosa. Para el cuarto trimestre, la empresa prevé unos ingresos de alrededor de 17.000 millones de dólares, por encima de lo que esperaban los analistas y aproximadamente un 27% más que en el tercer trimestre. El punto medio de la previsión implica un aumento interanual de alrededor del 66%. La empresa afirma que el crecimiento del volumen dependerá de Helios y «Venice». En bolsa, el 3 de noviembre las acciones subieron un 3,65% durante la sesión regular, hasta los 483,90 dólares, y luego avanzaron otro 7,54% tras el cierre, hasta los 520,40 dólares; en total, acumularon una subida cercana al 12% respecto al cierre del 2 de noviembre.
Pero no todo fue color de rosa. Los negocios de clientes y videojuegos sumaron 3.700 millones de dólares, un 8% menos interanual, y los ingresos del segmento de clientes quedaron por debajo de las expectativas. El consumo sigue débil, en línea con las cuentas de Apple, que «fueron rentables, pero apuntaron a una desaceleración y a la presión de los costes de memoria».
Entonces, ¿continúa la narrativa de la IA? Mi respuesta es que hay que distinguir entre niveles. En el de quienes venden las palas, el crecimiento se acelera: los pedidos de empresas como AMD van en aumento. En el de quienes pagan por las palas, hay divergencias: Google cayó con fuerza tras presentar sus resultados (el titular de Odaily hablaba de un 12,64%); en las cuentas, lo primero que aparece son los costes y la depreciación, mientras que Apple está pagando el precio de la subida de la memoria. La demanda de IA no es ficticia; la pregunta es quién asumirá sus costes.
Dos advertencias. La liquidez tras el cierre es escasa, y para sostener ese nivel de 17.000 millones de dólares en el cuarto trimestre, Helios y Venice tendrán que aumentar el volumen a tiempo; el riesgo de ejecución es considerable. Para el mundo cripto, esto respalda el sentimiento, pero no se transmite directamente: no extrapoles la subida de AMD a las criptomonedas. La correlación entre BTC y el Nasdaq había estado entre 0,5 y 0,7; cuando mejora el ánimo en el Nasdaq, BTC también puede beneficiarse.
No sé si acabará funcionando, pero seguir los pedidos siempre es mejor que seguir las modas.
¿Crees que la narrativa de la IA seguirá teniendo su eje principal en los chips?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?
Veamos las cifras. Los ingresos del tercer trimestre fueron de 13.400 millones de dólares, un 45% más interanual, por encima del límite superior de la propia previsión de la empresa. El mercado esperaba 13.060 millones. El BPA ajustado fue de 2,09 dólares, frente a los 1,94 dólares esperados, un aumento interanual del 74% (el BPA según los principios contables GAAP fue de 1,46 dólares; no los confundas). El verdadero protagonista fue el centro de datos: ingresos de 8.550 millones de dólares, un 97% más interanual y por encima de los 8.230 millones esperados; representó el 64% de los ingresos totales, frente al 47% de hace un año. El beneficio operativo del centro de datos fue de 2.900 millones de dólares, un 168% más interanual. El impulso vino de las CPU para servidores EPYC de quinta generación y de las GPU Instinct MI450, recién presentadas.
La previsión es aún más ambiciosa. Para el cuarto trimestre, la empresa prevé unos ingresos de alrededor de 17.000 millones de dólares, por encima de lo que esperaban los analistas y aproximadamente un 27% más que en el tercer trimestre. El punto medio de la previsión implica un aumento interanual de alrededor del 66%. La empresa afirma que el crecimiento del volumen dependerá de Helios y «Venice». En bolsa, el 3 de noviembre las acciones subieron un 3,65% durante la sesión regular, hasta los 483,90 dólares, y luego avanzaron otro 7,54% tras el cierre, hasta los 520,40 dólares; en total, acumularon una subida cercana al 12% respecto al cierre del 2 de noviembre.
Pero no todo fue color de rosa. Los negocios de clientes y videojuegos sumaron 3.700 millones de dólares, un 8% menos interanual, y los ingresos del segmento de clientes quedaron por debajo de las expectativas. El consumo sigue débil, en línea con las cuentas de Apple, que «fueron rentables, pero apuntaron a una desaceleración y a la presión de los costes de memoria».
Entonces, ¿continúa la narrativa de la IA? Mi respuesta es que hay que distinguir entre niveles. En el de quienes venden las palas, el crecimiento se acelera: los pedidos de empresas como AMD van en aumento. En el de quienes pagan por las palas, hay divergencias: Google cayó con fuerza tras presentar sus resultados (el titular de Odaily hablaba de un 12,64%); en las cuentas, lo primero que aparece son los costes y la depreciación, mientras que Apple está pagando el precio de la subida de la memoria. La demanda de IA no es ficticia; la pregunta es quién asumirá sus costes.
Dos advertencias. La liquidez tras el cierre es escasa, y para sostener ese nivel de 17.000 millones de dólares en el cuarto trimestre, Helios y Venice tendrán que aumentar el volumen a tiempo; el riesgo de ejecución es considerable. Para el mundo cripto, esto respalda el sentimiento, pero no se transmite directamente: no extrapoles la subida de AMD a las criptomonedas. La correlación entre BTC y el Nasdaq había estado entre 0,5 y 0,7; cuando mejora el ánimo en el Nasdaq, BTC también puede beneficiarse.
No sé si acabará funcionando, pero seguir los pedidos siempre es mejor que seguir las modas.
¿Crees que la narrativa de la IA seguirá teniendo su eje principal en los chips?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?