Los semiconductores acaban de entrar en un mercado bajista y AMD sube un 10% tras presentar resultados
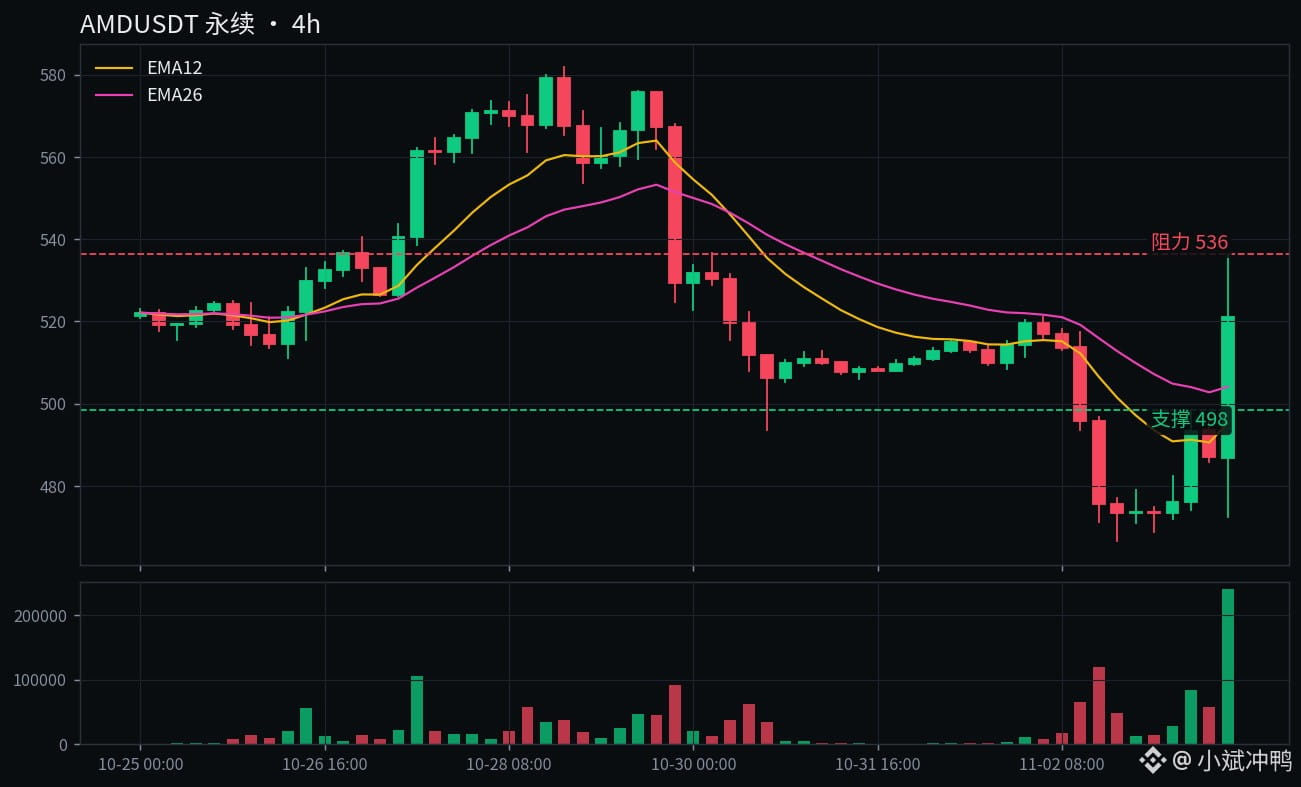
Estoy del lado alcista, pero no voy a perseguir esta gran vela verde; esperaré a que el precio elija dirección.
Primero, los datos.
AMD facturó 13.380 millones en el tercer trimestre, un 45% más interanual. La previsión rondaba los 13.100 millones: la superó.
El BPA ajustado fue de 2,09, frente a los 1,95 previstos; también superó las expectativas. El beneficio neto GAAP fue de 2.400 millones, casi el doble que el año anterior.
Lo más destacado fue el centro de datos, con 8.550 millones, un 97% más interanual, casi dos tercios de los ingresos totales.
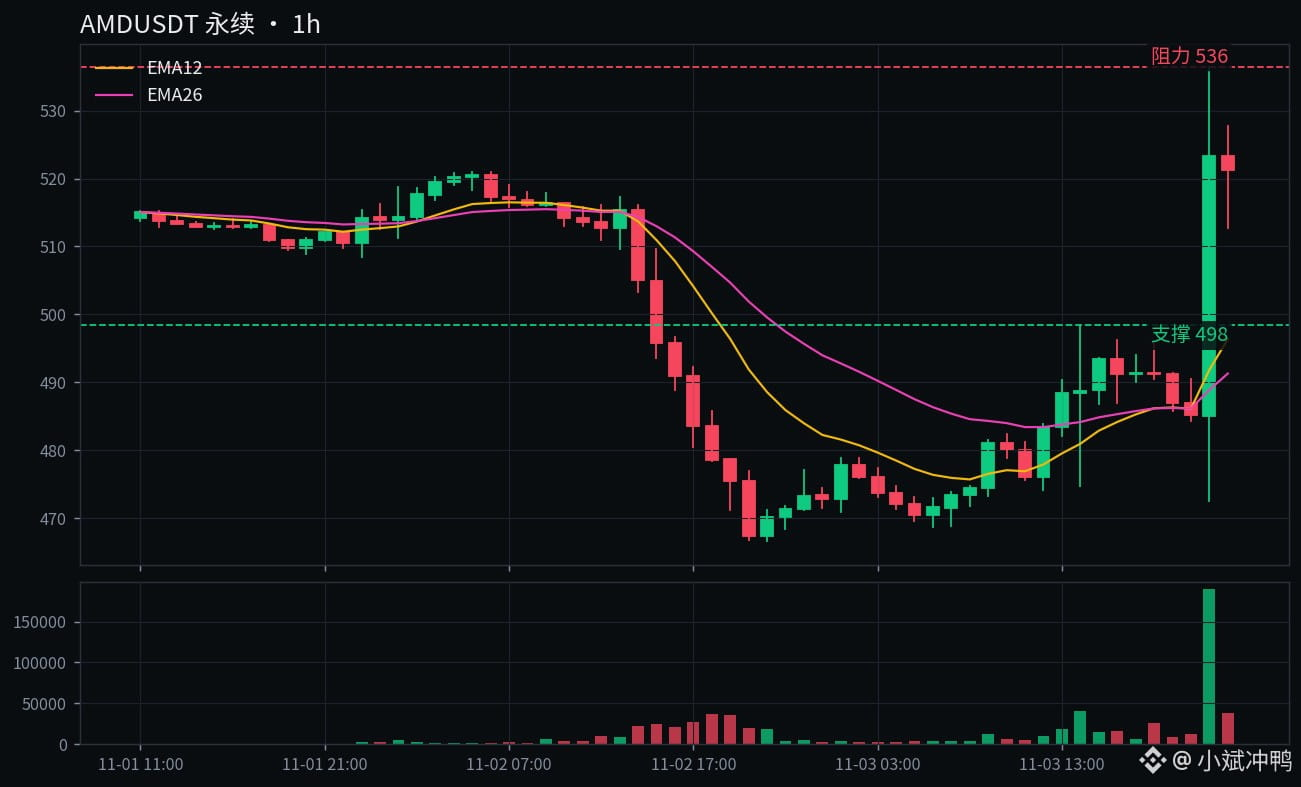
Tras el cierre, la acción subió casi un 7%. En la negociación perpetua acumula ahora un +10,5% en 24 horas; cotiza a 521 y llegó a tocar los 536,4.
Pero lo que realmente convenció al mercado no fueron los resultados del tercer trimestre, sino las previsiones para el cuarto.
AMD proyectó unos 17.000 millones, con un margen de ±3%; el mercado esperaba solo 16.290 millones. Incluso el extremo inferior supera las expectativas.
Traducido a cifras, esa previsión supone un +66% interanual y un +27% trimestral: en otras palabras, la aceleración aún no ha terminado.
Ese fue también el mensaje de Lisa Su en la conferencia: Helios y Venice están aumentando su volumen de producción, y el crecimiento se acelerará aún más en el cuarto trimestre.
Qué dicen los alcistas.
Que la duplicación de los ingresos del centro de datos no es algo pasajero: tanto EPYC como Instinct MI450 están aumentando su volumen de producción.
La previsión fija directamente los ingresos del cuarto trimestre en 17.000 millones; es un compromiso que la propia dirección se ha impuesto.
Ayer SOXL ya había rebotado un 6,7%. El sector de semiconductores ya estaba recuperándose, y AMD es simplemente la primera en presentar resultados y sacar la máxima nota.
Qué dicen los bajistas.
La previsión de margen bruto para el cuarto trimestre es del 55%, un punto menos que el 56% del tercero. Aumentar el volumen de producción tiene un coste.
Los ingresos del negocio de videojuegos cayeron un 40% interanual, hasta apenas 773 millones. En conjunto, los segmentos de clientes y videojuegos también bajaron un 8%: no todo va viento en popa.
Y, por si fuera poco, el índice de semiconductores de Filadelfia ha caído un 22% desde su máximo del 6 de octubre. En un mercado bajista técnico, un solo informe de resultados no puede salvar a todo un sector.
Además, por bonitas que sean las previsiones, siguen siendo solo proyecciones. Los 17.000 millones están sobre el papel; todavía no han entrado en caja.
Lo que pienso.
Me inclino más por el lado alcista, por una sola razón: la cifra de las previsiones es demasiado contundente.
Los resultados pueden maquillarse con partidas extraordinarias; las previsiones comprometen la credibilidad de la dirección. Si se atreven a proyectar 17.000 millones, es porque realmente tienen los pedidos en sus manos.
Pero no pierdo de vista ese punto de margen bruto: es la única grieta de todo el informe, y el único flanco por el que pueden atacar los bajistas.
Escenarios.
Si se mantiene por encima de 536,4 al cierre, el mercado habrá validado el salto tras los resultados y podría apuntar a la zona de 550-560.
Si cae por debajo de 498,4, la situación cambia: ese era el máximo de ayer y ahora actúa como soporte. Si lo pierde, significará que el impulso de los resultados se ha agotado y podría volver a la zona de 470.
El precio actual es 521, así que no está lejos de ninguno de los dos niveles. Por eso digo que hay que esperar a que elija dirección; no es una postura ambigua.
Yo, por mi parte, primero me quedaré mirando desde la barrera.
Perseguir esta gran vela verde del 10%: si sale bien, será suerte; si sale mal, me lo habré buscado. No pienso hacer eso.
Esperaré a ver si rebota desde la zona de 498 y se mantiene, o si supera 536 con firmeza. Cuando la dirección esté clara, hablamos.
¿Se mantendrá por encima de 536 y seguirá hacia 550, o caerá por debajo de 498 y devolverá las ganancias tras los resultados? Yo apuesto por lo primero. ¿Y tú?
$AMD $SOXL
#AMD #resultados
Estoy del lado alcista, pero no voy a perseguir esta gran vela verde; esperaré a que el precio elija dirección.
Primero, los datos.
AMD facturó 13.380 millones en el tercer trimestre, un 45% más interanual. La previsión rondaba los 13.100 millones: la superó.
El BPA ajustado fue de 2,09, frente a los 1,95 previstos; también superó las expectativas. El beneficio neto GAAP fue de 2.400 millones, casi el doble que el año anterior.
Lo más destacado fue el centro de datos, con 8.550 millones, un 97% más interanual, casi dos tercios de los ingresos totales.
Tras el cierre, la acción subió casi un 7%. En la negociación perpetua acumula ahora un +10,5% en 24 horas; cotiza a 521 y llegó a tocar los 536,4.
Pero lo que realmente convenció al mercado no fueron los resultados del tercer trimestre, sino las previsiones para el cuarto.
AMD proyectó unos 17.000 millones, con un margen de ±3%; el mercado esperaba solo 16.290 millones. Incluso el extremo inferior supera las expectativas.
Traducido a cifras, esa previsión supone un +66% interanual y un +27% trimestral: en otras palabras, la aceleración aún no ha terminado.
Ese fue también el mensaje de Lisa Su en la conferencia: Helios y Venice están aumentando su volumen de producción, y el crecimiento se acelerará aún más en el cuarto trimestre.
Qué dicen los alcistas.
Que la duplicación de los ingresos del centro de datos no es algo pasajero: tanto EPYC como Instinct MI450 están aumentando su volumen de producción.
La previsión fija directamente los ingresos del cuarto trimestre en 17.000 millones; es un compromiso que la propia dirección se ha impuesto.
Ayer SOXL ya había rebotado un 6,7%. El sector de semiconductores ya estaba recuperándose, y AMD es simplemente la primera en presentar resultados y sacar la máxima nota.
Qué dicen los bajistas.
La previsión de margen bruto para el cuarto trimestre es del 55%, un punto menos que el 56% del tercero. Aumentar el volumen de producción tiene un coste.
Los ingresos del negocio de videojuegos cayeron un 40% interanual, hasta apenas 773 millones. En conjunto, los segmentos de clientes y videojuegos también bajaron un 8%: no todo va viento en popa.
Y, por si fuera poco, el índice de semiconductores de Filadelfia ha caído un 22% desde su máximo del 6 de octubre. En un mercado bajista técnico, un solo informe de resultados no puede salvar a todo un sector.
Además, por bonitas que sean las previsiones, siguen siendo solo proyecciones. Los 17.000 millones están sobre el papel; todavía no han entrado en caja.
Lo que pienso.
Me inclino más por el lado alcista, por una sola razón: la cifra de las previsiones es demasiado contundente.
Los resultados pueden maquillarse con partidas extraordinarias; las previsiones comprometen la credibilidad de la dirección. Si se atreven a proyectar 17.000 millones, es porque realmente tienen los pedidos en sus manos.
Pero no pierdo de vista ese punto de margen bruto: es la única grieta de todo el informe, y el único flanco por el que pueden atacar los bajistas.
Escenarios.
Si se mantiene por encima de 536,4 al cierre, el mercado habrá validado el salto tras los resultados y podría apuntar a la zona de 550-560.
Si cae por debajo de 498,4, la situación cambia: ese era el máximo de ayer y ahora actúa como soporte. Si lo pierde, significará que el impulso de los resultados se ha agotado y podría volver a la zona de 470.
El precio actual es 521, así que no está lejos de ninguno de los dos niveles. Por eso digo que hay que esperar a que elija dirección; no es una postura ambigua.
Yo, por mi parte, primero me quedaré mirando desde la barrera.
Perseguir esta gran vela verde del 10%: si sale bien, será suerte; si sale mal, me lo habré buscado. No pienso hacer eso.
Esperaré a ver si rebota desde la zona de 498 y se mantiene, o si supera 536 con firmeza. Cuando la dirección esté clara, hablamos.
¿Se mantendrá por encima de 536 y seguirá hacia 550, o caerá por debajo de 498 y devolverá las ganancias tras los resultados? Yo apuesto por lo primero. ¿Y tú?
$AMD $SOXL
#AMD #resultados