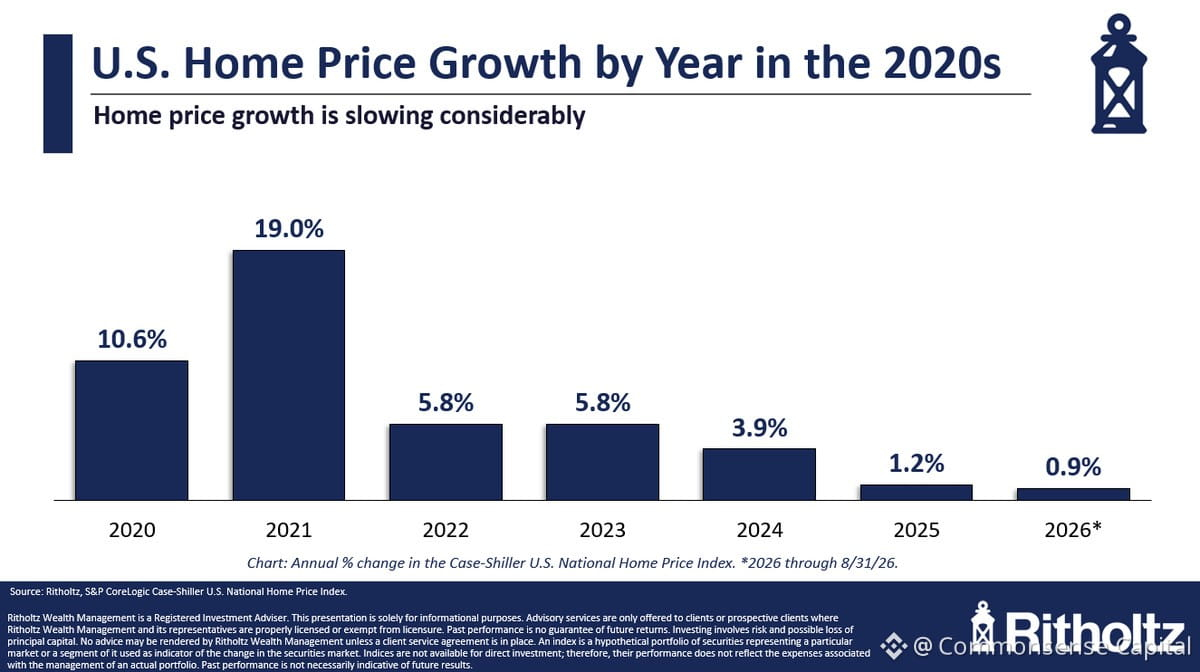
Los rendimientos de la vivienda se han enfriado drásticamente desde la locura de 2020-2021. El +11 % y el +19 % parecían una barbaridad en aquel momento, y lo eran. Ahora vamos avanzando a un +4 %, +1 %, +1 %.
Quienes preguntan si la vivienda es una «mala inversión» ahora no están entendiendo lo importante. Nunca se suponía que tu residencia principal fuera tu mejor inversión. Es un techo. Es estabilidad. Es ahorro forzoso mediante los pagos de la hipoteca.
Si compras para vivir, la asequibilidad y tu situación personal importan más que superar la inflación en un 2 %. Si compras exclusivamente para obtener rentabilidad, sí, probablemente haya mejores lugares donde invertir el capital ahora mismo.
La verdadera pregunta es: después de una década de subidas de precios absurdas, ¿de verdad sorprende una desaceleración? La vivienda no sube más del 10 % para siempre. Volver a la tendencia es normal. Quedarse por debajo de la inflación durante unos años después de una subida enorme es simplemente la gravedad haciendo su trabajo.
No confundas «no hacerte rico» con «ser una mala inversión». La vivienda sigue generando patrimonio, ofreciendo utilidad y protegiéndote parcialmente de la inflación a largo plazo. Simplemente modera tus expectativas.
Quienes preguntan si la vivienda es una «mala inversión» ahora no están entendiendo lo importante. Nunca se suponía que tu residencia principal fuera tu mejor inversión. Es un techo. Es estabilidad. Es ahorro forzoso mediante los pagos de la hipoteca.
Si compras para vivir, la asequibilidad y tu situación personal importan más que superar la inflación en un 2 %. Si compras exclusivamente para obtener rentabilidad, sí, probablemente haya mejores lugares donde invertir el capital ahora mismo.
La verdadera pregunta es: después de una década de subidas de precios absurdas, ¿de verdad sorprende una desaceleración? La vivienda no sube más del 10 % para siempre. Volver a la tendencia es normal. Quedarse por debajo de la inflación durante unos años después de una subida enorme es simplemente la gravedad haciendo su trabajo.
No confundas «no hacerte rico» con «ser una mala inversión». La vivienda sigue generando patrimonio, ofreciendo utilidad y protegiéndote parcialmente de la inflación a largo plazo. Simplemente modera tus expectativas.