
La protagonista de hoy es Circle.
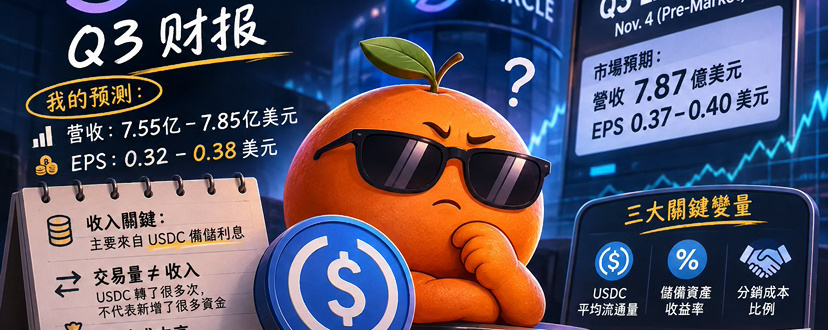
Circle publicará sus resultados del tercer trimestre el 4 de noviembre, antes de la apertura del mercado estadounidense. El mercado espera unos ingresos de aproximadamente 787 millones de dólares y un EPS de entre 0,37 y 0,40 dólares.
Hermano Naranja, creo que los ingresos de Circle podrían quedar por debajo de las expectativas del mercado y que el EPS probablemente se mantenga estable o sea ligeramente inferior. Estimo unos ingresos de entre 755 y 785 millones de dólares y un EPS de entre 0,32 y 0,38 dólares. Escuchemos el análisis del hermano:
Puede que muchas personas vean el aumento del volumen de transacciones de USDC en la cadena y concluyan directamente que los ingresos de Circle superarán las expectativas, pero el modelo de negocio de Circle no implica que sus ingresos crezcan en proporción al volumen de transacciones. La mayor parte de los ingresos de Circle proviene de los intereses generados por los activos de reserva de USDC.
Los ingresos de Circle y los ingresos por reservas del trimestre pasado sumaron aproximadamente 701 millones de dólares, de los cuales alrededor del 94 % procedió de los ingresos por reservas. Durante el mismo periodo, la cantidad de USDC en circulación cayó de 77.000 millones de dólares en el primer trimestre a 73.300 millones, lo que indica que hubo mucha actividad de transacciones, pero que el volumen de fondos realmente depositados en el sistema de reservas de Circle no aumentó al mismo ritmo.
Es cierto que el volumen de transacciones en cadena del segundo trimestre creció un 151 % interanual y alcanzó los 14,8 billones de dólares, pero eso no se tradujo en un aumento equivalente de los ingresos: los ingresos totales del segundo trimestre solo crecieron un 7 % interanual. La razón es sencilla: que USDC se transfiera muchas veces no significa que haya mucho USDC nuevo en el mercado.
Mientras el promedio de USDC en circulación no aumente de forma significativa, el volumen de activos de reserva no crecerá mucho, por lo que será difícil que los ingresos por intereses de Circle aumenten rápidamente.
Circle también tiene un problema de rentabilidad que suele pasar desapercibido: sus costes de distribución son elevados. En el segundo trimestre, los costes de distribución, transacciones y otros gastos alcanzaron los 412 millones de dólares, aproximadamente el 59 % de los ingresos totales.
Circle tiene que compartir una parte considerable de sus ingresos con socios de distribución como Coinbase, así que el crecimiento de USDC no equivale a un aumento interanual de los beneficios. Si los costes de distribución siguen elevados en el tercer trimestre, los beneficios podrían quedar por debajo de las expectativas, incluso si los ingresos se acercan a lo previsto por el mercado.
Esta temporada también apareció la blockchain Arc (no hay mucho que decir sobre esto; cuando salieron los indios, perdió un poco de fuelle, jaja 😂). Además, Circle Payments Network y otros negocios de pagos son apuestas a largo plazo para la empresa, pero por ahora su escala aún no basta para sustituir los ingresos por intereses de las reservas.
Dicho de forma sencilla, Circle está intentando crear una segunda fuente de ingresos, pero sus resultados a corto plazo siguen dependiendo principalmente de tres variables: el promedio de USDC en circulación, el rendimiento de los activos de reserva y la parte de los ingresos que la empresa debe compartir con sus socios.
Solo si el promedio de USDC en circulación del tercer trimestre vuelve a acercarse a los 80.000 millones de dólares o los supera, y baja la proporción de los costes de distribución, habrá posibilidades de superar realmente las expectativas.
Esta vez no soy optimista.
Lo anterior es un análisis personal y no constituye una recomendación de inversión.