PLTR sube un 96% en ingresos y aun así se desploma un 10%: ¿para qué sirvieron estos resultados?
Me parece que este golpe fue un poco injusto. Estoy del lado de los alcistas.
Empecemos por las cifras: decir que todo superó las expectativas no es una frase hecha.
Los ingresos del tercer trimestre fueron de 2.313 millones de dólares, un 96% más interanual, frente a los 2.180 millones esperados.
El BPA ajustado fue de 0,44 dólares, también por encima de los 0,41 esperados.
Los ingresos comerciales en EE. UU. fueron de 984 millones de dólares, un 148% más interanual, y por primera vez superaron los 953 millones del negocio gubernamental.
La previsión para el cuarto trimestre es de 2.650 millones de dólares, frente a los apenas 2.460 millones esperados.
La previsión anual se elevó directamente a 8.530 millones, frente a los 8.200 millones esperados: otro escalón hacia arriba.
¿Y qué pasó? El lunes, la acción al contado cayó primero un 3,13% y cerró a 178,34 dólares.
Tras publicarse los resultados fuera del horario de mercado, subió un 4% al principio, pero poco después devolvió toda la ganancia.
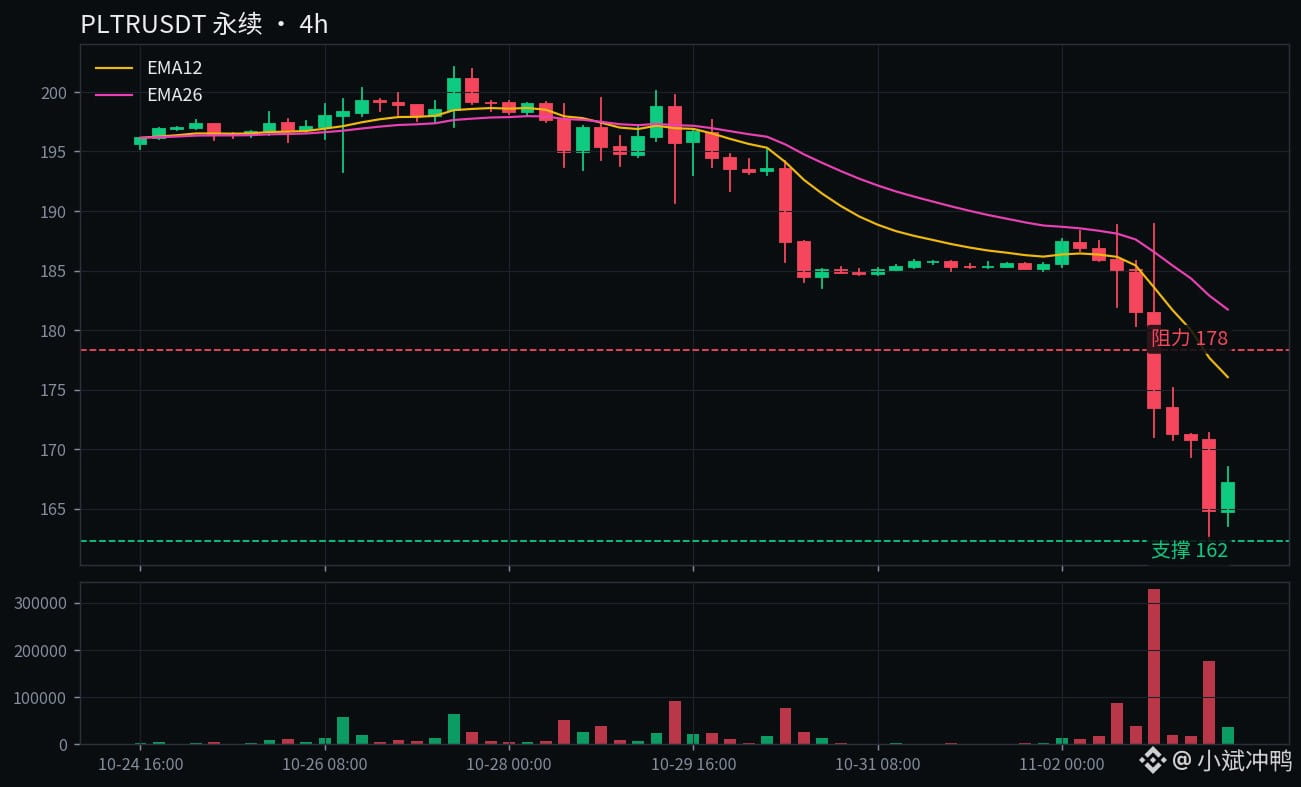
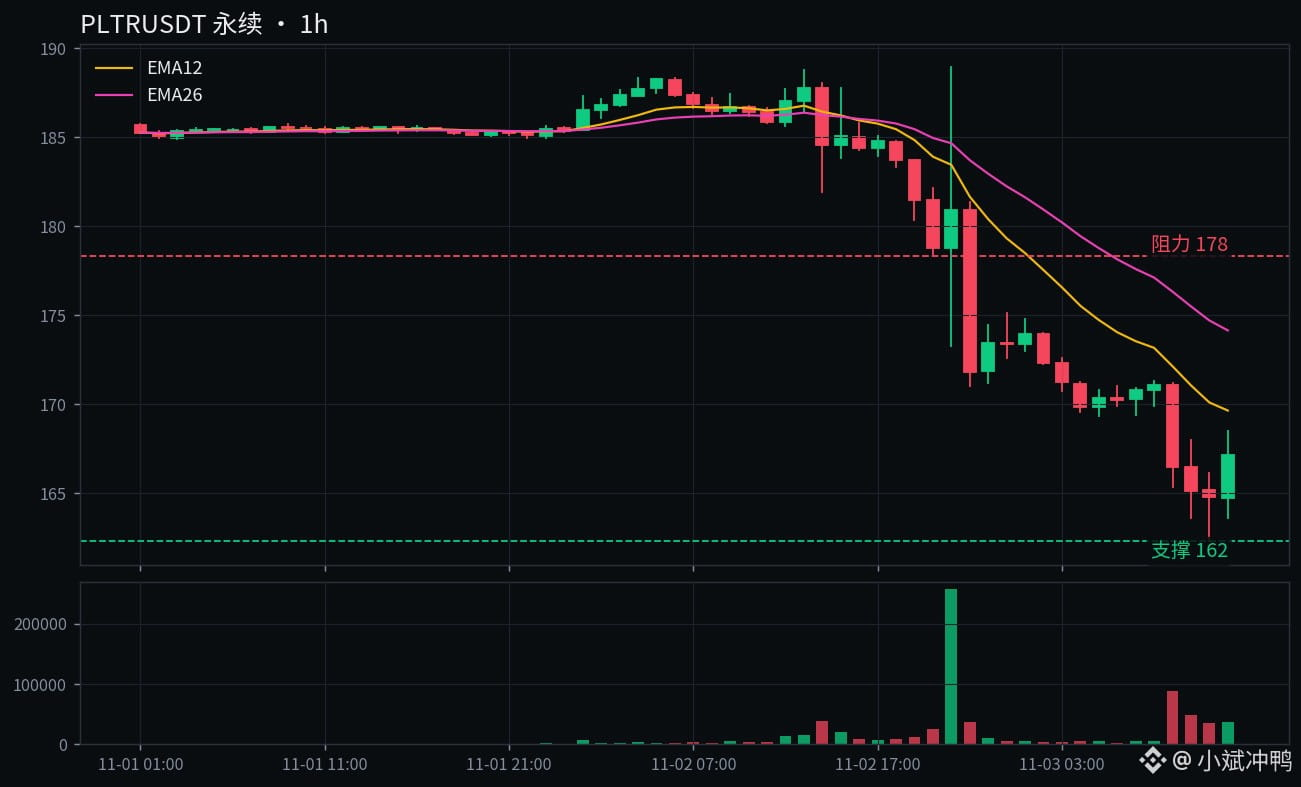
Esta mañana, antes de la apertura, llegó a caer un 8%; el token bajó un 10,7% en 24 horas y cotiza ahora a 167,07 dólares.
El mínimo de las últimas 24 horas fue de 162,30 dólares; el volumen negociado, de 122 millones de dólares. El volumen sí se disparó.
¿Qué dicen los alcistas? Las cifras no se han hundido y todas las previsiones subieron.
El consenso de los analistas sigue siendo «sobreponderar», con un precio objetivo medio de 216 dólares: aún queda un 30% de potencial desde el precio actual.
Que los ingresos comerciales en EE. UU. hayan superado por primera vez a los del negocio gubernamental no es suerte de un trimestre: es un cambio estructural.
A principios de octubre, la acción llegó a superar los 210 dólares. Los fundamentales no han cambiado; el precio fue el que volvió a bajar.
¿Qué dicen los bajistas? Tampoco les faltan argumentos.
El crecimiento del valor total de los contratos comerciales se desplomó del +153% del trimestre anterior al +11%. Es la espina más llamativa de estos resultados.
El PER futuro es de 97 veces, frente a un rango normal de apenas 15 a 20 veces. La valoración sí está muy exigente.
Además, se extiende la preocupación por el retorno de las enormes inversiones en IA. Después de Meta y Google, el mercado ha perdido la paciencia con las acciones de IA de valoración elevada.
Hay otro factor de contexto: esta noche se cuentan los votos de las elecciones de mitad de mandato y la volatilidad ya era alta.
Apple también cayó un 2,7% tras el cierre esa misma noche, debido a unas débiles previsiones de margen bruto para la temporada navideña. Las acciones de IA están recibiendo golpes en grupo.
En mi opinión, la desaceleración del crecimiento de los contratos es real, pero esta acción registró un aumento del 96% en ingresos y elevó todas sus previsiones.
Que antes de la apertura la hayan llevado directamente al borde del soporte de 160 dólares ya no es valoración: es el sentimiento del mercado fijando el precio.
Los 160 dólares fueron el punto de partida de esta subida de octubre. Si se mantienen, serán el ancla de un rebote tras la sobreventa.
Si se pierden, los alcistas tendrán que reescribir su tesis. Acepto esa condición.
Solo hay dos escenarios.
Si recupera los 178,34 dólares, el cierre del lunes, consideraría que ha frenado la caída y miraría a los 183-185 dólares.
Si cae por debajo del mínimo de hoy, 162,30 dólares, el siguiente nivel es el soporte de 160 dólares.
Si también pierde los 160, toda la tesis se desmorona. El escenario más pesimista apunta a 100 dólares; es el caso extremo de la otra parte. No estoy de su lado, pero hay que saber que esa posibilidad existe.
En pocas palabras: presenta unos resultados perfectos y aun así recibe un golpe. En una acción así, o está realmente cara o el sentimiento se ha pasado de frenada.
Yo apuesto por lo segundo. Mientras las cifras no se hundan, primero lo veo como una caída injustificada.
¿Recuperará los 178,34 dólares y rebotará tras frenar la caída, o perforará los 162,30 dólares y se dirigirá al soporte de 160?
Yo apuesto por lo primero. ¿Y tú?
$PLTR $AAPL
#美股 #ResultadosFinancieros
Me parece que este golpe fue un poco injusto. Estoy del lado de los alcistas.
Empecemos por las cifras: decir que todo superó las expectativas no es una frase hecha.
Los ingresos del tercer trimestre fueron de 2.313 millones de dólares, un 96% más interanual, frente a los 2.180 millones esperados.
El BPA ajustado fue de 0,44 dólares, también por encima de los 0,41 esperados.
Los ingresos comerciales en EE. UU. fueron de 984 millones de dólares, un 148% más interanual, y por primera vez superaron los 953 millones del negocio gubernamental.
La previsión para el cuarto trimestre es de 2.650 millones de dólares, frente a los apenas 2.460 millones esperados.
La previsión anual se elevó directamente a 8.530 millones, frente a los 8.200 millones esperados: otro escalón hacia arriba.
¿Y qué pasó? El lunes, la acción al contado cayó primero un 3,13% y cerró a 178,34 dólares.
Tras publicarse los resultados fuera del horario de mercado, subió un 4% al principio, pero poco después devolvió toda la ganancia.
Esta mañana, antes de la apertura, llegó a caer un 8%; el token bajó un 10,7% en 24 horas y cotiza ahora a 167,07 dólares.
El mínimo de las últimas 24 horas fue de 162,30 dólares; el volumen negociado, de 122 millones de dólares. El volumen sí se disparó.
¿Qué dicen los alcistas? Las cifras no se han hundido y todas las previsiones subieron.
El consenso de los analistas sigue siendo «sobreponderar», con un precio objetivo medio de 216 dólares: aún queda un 30% de potencial desde el precio actual.
Que los ingresos comerciales en EE. UU. hayan superado por primera vez a los del negocio gubernamental no es suerte de un trimestre: es un cambio estructural.
A principios de octubre, la acción llegó a superar los 210 dólares. Los fundamentales no han cambiado; el precio fue el que volvió a bajar.
¿Qué dicen los bajistas? Tampoco les faltan argumentos.
El crecimiento del valor total de los contratos comerciales se desplomó del +153% del trimestre anterior al +11%. Es la espina más llamativa de estos resultados.
El PER futuro es de 97 veces, frente a un rango normal de apenas 15 a 20 veces. La valoración sí está muy exigente.
Además, se extiende la preocupación por el retorno de las enormes inversiones en IA. Después de Meta y Google, el mercado ha perdido la paciencia con las acciones de IA de valoración elevada.
Hay otro factor de contexto: esta noche se cuentan los votos de las elecciones de mitad de mandato y la volatilidad ya era alta.
Apple también cayó un 2,7% tras el cierre esa misma noche, debido a unas débiles previsiones de margen bruto para la temporada navideña. Las acciones de IA están recibiendo golpes en grupo.
En mi opinión, la desaceleración del crecimiento de los contratos es real, pero esta acción registró un aumento del 96% en ingresos y elevó todas sus previsiones.
Que antes de la apertura la hayan llevado directamente al borde del soporte de 160 dólares ya no es valoración: es el sentimiento del mercado fijando el precio.
Los 160 dólares fueron el punto de partida de esta subida de octubre. Si se mantienen, serán el ancla de un rebote tras la sobreventa.
Si se pierden, los alcistas tendrán que reescribir su tesis. Acepto esa condición.
Solo hay dos escenarios.
Si recupera los 178,34 dólares, el cierre del lunes, consideraría que ha frenado la caída y miraría a los 183-185 dólares.
Si cae por debajo del mínimo de hoy, 162,30 dólares, el siguiente nivel es el soporte de 160 dólares.
Si también pierde los 160, toda la tesis se desmorona. El escenario más pesimista apunta a 100 dólares; es el caso extremo de la otra parte. No estoy de su lado, pero hay que saber que esa posibilidad existe.
En pocas palabras: presenta unos resultados perfectos y aun así recibe un golpe. En una acción así, o está realmente cara o el sentimiento se ha pasado de frenada.
Yo apuesto por lo segundo. Mientras las cifras no se hundan, primero lo veo como una caída injustificada.
¿Recuperará los 178,34 dólares y rebotará tras frenar la caída, o perforará los 162,30 dólares y se dirigirá al soporte de 160?
Yo apuesto por lo primero. ¿Y tú?
$PLTR $AAPL
#美股 #ResultadosFinancieros