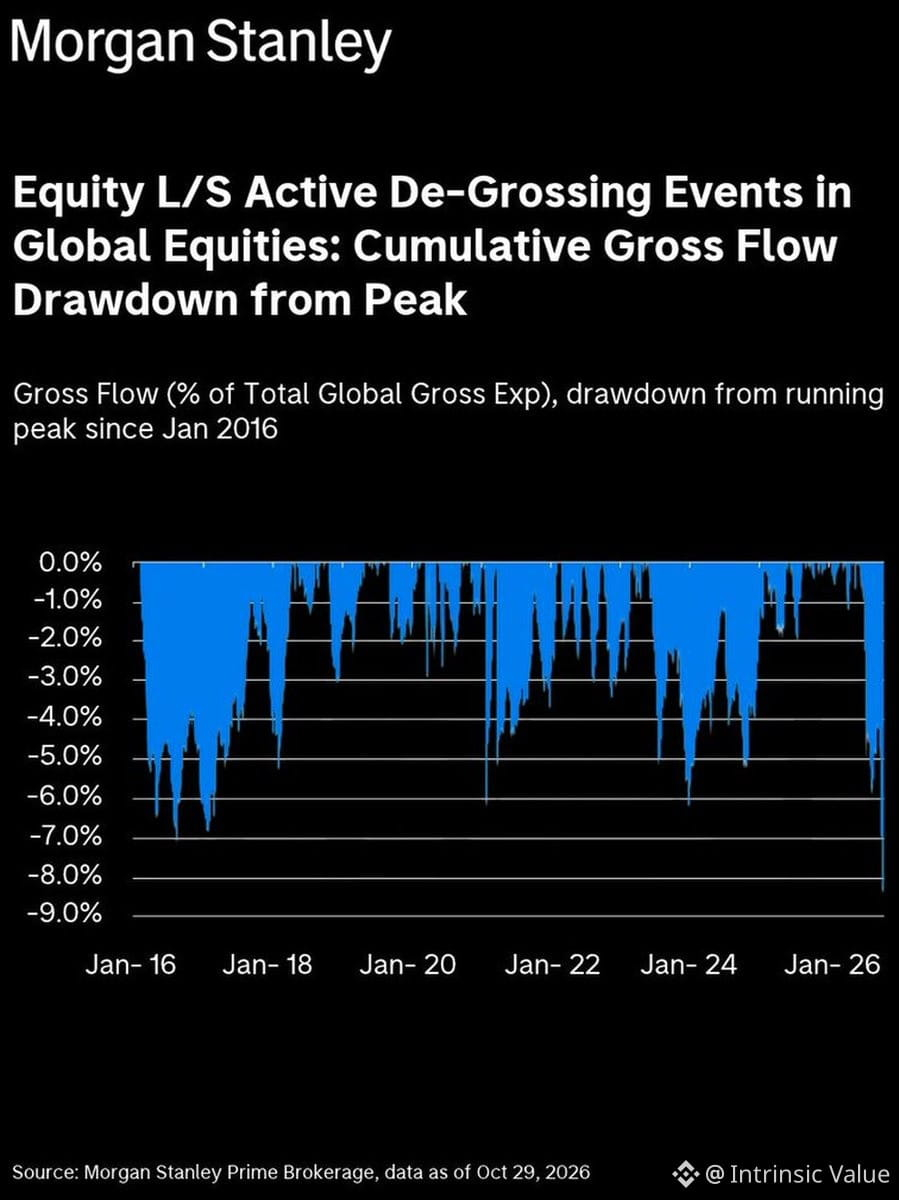
Los fondos de cobertura acaban de pisar el freno con fuerza. La exposición bruta a acciones ha caído más de un 8 % desde junio: es la mayor reducción de posiciones que Morgan Stanley ha registrado desde 2017. Los fondos estadounidenses de posiciones largas y cortas se encuentran ahora en el percentil 10 de apalancamiento en términos interanuales.
Esto no es un ajuste sutil de posiciones. Es un desapalancamiento propio de una capitulación. Cuando los inversores más avezados se retiran con tanta agresividad, vale la pena preguntarse qué están viendo que el índice aún no refleja en los precios.
Históricamente, un desapalancamiento extremo como este marca un suelo (los vendedores forzados se han agotado) o precede a más caídas (se adelantaron, pero no estaban equivocados). ¿Cuál es la diferencia? La valoración y los fundamentos. Ahora mismo, seguimos cotizando a múltiplos elevados, mientras el crecimiento de los beneficios se desacelera y los tipos se mantienen en niveles restrictivos.
No confundas el posicionamiento con una señal. Los fondos de cobertura pueden equivocarse. Pero cuando el apalancamiento se reduce tan rápido, la volatilidad suele venir después, y es entonces cuando el descubrimiento de precios se pone interesante.
Esto no es un ajuste sutil de posiciones. Es un desapalancamiento propio de una capitulación. Cuando los inversores más avezados se retiran con tanta agresividad, vale la pena preguntarse qué están viendo que el índice aún no refleja en los precios.
Históricamente, un desapalancamiento extremo como este marca un suelo (los vendedores forzados se han agotado) o precede a más caídas (se adelantaron, pero no estaban equivocados). ¿Cuál es la diferencia? La valoración y los fundamentos. Ahora mismo, seguimos cotizando a múltiplos elevados, mientras el crecimiento de los beneficios se desacelera y los tipos se mantienen en niveles restrictivos.
No confundas el posicionamiento con una señal. Los fondos de cobertura pueden equivocarse. Pero cuando el apalancamiento se reduce tan rápido, la volatilidad suele venir después, y es entonces cuando el descubrimiento de precios se pone interesante.