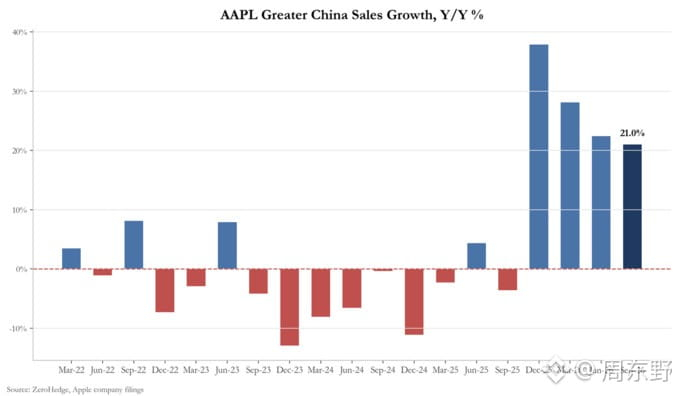
Acaba de publicarse el informe financiero del Q4 de Apple. A primera vista, los ingresos alcanzaron un récord de 114.500 millones de dólares, un 12% más; pero, si eliminamos lo que hay de engañoso en las cifras, los riesgos son enormes.
En realidad, este es un balance que oculta la crisis de costes del hardware gracias a un «reembolso arancelario excepcional» y al crecimiento de los servicios.
Sin filtros, estas son algunas de las cifras clave:
El margen bruto contable subió hasta el 47,9%, una cifra que parece excelente, pero incluye a la fuerza un punto porcentual (casi 1.100 millones de dólares) procedente de un reembolso arancelario excepcional. Si se excluye ese ingreso extraordinario, el margen bruto real cae con respecto al trimestre anterior. La causa de esta presión es una sola: el coste de compra de los chips de memoria (RAM/NAND) se disparó como nunca. Y lo que es peor, según las previsiones de la dirección, la transmisión de los altos precios de los chips de memoria, sumada al coste de la inferencia de Siri AI en la nube, hará que el margen bruto previsto para el próximo trimestre caiga directamente al 45%-46%.
La disparidad real entre las divisiones de hardware es grave: • iPhone (57.600 millones, +17%) y Mac (10.800 millones, +24%) impulsaron con fuerza el crecimiento gracias a los lanzamientos de nuevos modelos, pero toda la línea afronta graves cuellos de botella en la capacidad de producción de la cadena de suministro. • iPad (6.200 millones, -10%) y Wearables (8.300 millones, -8%) retrocedieron ambos. Y no se trata solo de que la base de comparación fuera alta: la escasez de chips de memoria ha llevado a sacrificar directamente la capacidad de producción de las líneas más económicas.
Lo que realmente sigue sosteniendo la valoración es el negocio de servicios (31.600 millones, +10%): los dispositivos activos alcanzaron los 2.500 millones y las suscripciones de pago superaron los 1.500 millones. Pero atención: las previsiones para los servicios del próximo trimestre apuntan a una desaceleración hasta el 8%-9%. Además, esta vez se eliminó directamente el objetivo financiero de «neutralidad de caja neta». En el futuro, todos los costes subyacentes de la gran expansión del hardware para la inferencia de Siri AI se cargarán a los costes operativos de los servicios. Esto significa que la cadena de suministro está absorbiendo la capacidad del hardware para generar una prima, mientras que la potencia de cálculo de la IA está erosionando los márgenes de beneficio del software.
A primera vista, el informe supera ampliamente las expectativas en dos frentes. En realidad, comienza un prolongado periodo de ajuste: los chips de memoria caros presionan los márgenes brutos, la potencia de cálculo de la IA consume el flujo de caja y la capacidad de producción de hardware está al límite. La escasez de materiales, sumada al aumento de los costes, hará que la verdadera prueba llegue el próximo trimestre. $AAPL
#苹果财报喜忧参半
En realidad, este es un balance que oculta la crisis de costes del hardware gracias a un «reembolso arancelario excepcional» y al crecimiento de los servicios.
Sin filtros, estas son algunas de las cifras clave:
El margen bruto contable subió hasta el 47,9%, una cifra que parece excelente, pero incluye a la fuerza un punto porcentual (casi 1.100 millones de dólares) procedente de un reembolso arancelario excepcional. Si se excluye ese ingreso extraordinario, el margen bruto real cae con respecto al trimestre anterior. La causa de esta presión es una sola: el coste de compra de los chips de memoria (RAM/NAND) se disparó como nunca. Y lo que es peor, según las previsiones de la dirección, la transmisión de los altos precios de los chips de memoria, sumada al coste de la inferencia de Siri AI en la nube, hará que el margen bruto previsto para el próximo trimestre caiga directamente al 45%-46%.
La disparidad real entre las divisiones de hardware es grave: • iPhone (57.600 millones, +17%) y Mac (10.800 millones, +24%) impulsaron con fuerza el crecimiento gracias a los lanzamientos de nuevos modelos, pero toda la línea afronta graves cuellos de botella en la capacidad de producción de la cadena de suministro. • iPad (6.200 millones, -10%) y Wearables (8.300 millones, -8%) retrocedieron ambos. Y no se trata solo de que la base de comparación fuera alta: la escasez de chips de memoria ha llevado a sacrificar directamente la capacidad de producción de las líneas más económicas.
Lo que realmente sigue sosteniendo la valoración es el negocio de servicios (31.600 millones, +10%): los dispositivos activos alcanzaron los 2.500 millones y las suscripciones de pago superaron los 1.500 millones. Pero atención: las previsiones para los servicios del próximo trimestre apuntan a una desaceleración hasta el 8%-9%. Además, esta vez se eliminó directamente el objetivo financiero de «neutralidad de caja neta». En el futuro, todos los costes subyacentes de la gran expansión del hardware para la inferencia de Siri AI se cargarán a los costes operativos de los servicios. Esto significa que la cadena de suministro está absorbiendo la capacidad del hardware para generar una prima, mientras que la potencia de cálculo de la IA está erosionando los márgenes de beneficio del software.
A primera vista, el informe supera ampliamente las expectativas en dos frentes. En realidad, comienza un prolongado periodo de ajuste: los chips de memoria caros presionan los márgenes brutos, la potencia de cálculo de la IA consume el flujo de caja y la capacidad de producción de hardware está al límite. La escasez de materiales, sumada al aumento de los costes, hará que la verdadera prueba llegue el próximo trimestre. $AAPL
#苹果财报喜忧参半