


Para una empresa que gana dinero con instrumentos y consumibles quirúrgicos, ¿qué es lo que menos desea ver?
Una empresa que ya se ha hecho con más del 70 % de los ingresos del mercado mundial de robots quirúrgicos se enfrenta ahora al reto de conseguir que se realicen más operaciones con robots.
Esta empresa es Intuitive Surgical $ISRG.US , que ya he recomendado varias veces. Siempre he creído que es una compañía de tecnología médica cotizada en EE. UU. que merece mucho la pena estudiar e incluir en una cartera a largo plazo.
¿Qué tipo de negocio ha creado para que un hospital siga dispuesto a pagarle incluso después de comprarle un robot?
Y también explicaré por qué creo que las ventajas que ha construido hasta ahora van mucho más allá de los robots que ya ha vendido.
En este artículo analizaremos en detalle cómo gana dinero ISRG, por qué a sus clientes les resulta difícil prescindir de sus productos y cuánto margen de crecimiento puede aportar la IA a este negocio.
1. Empecemos por el modelo de negocio
En primer lugar, hay que tener claro que, en apariencia, su negocio principal es un costoso robot quirúrgico llamado da Vinci. Sin embargo, su verdadero modelo de negocio consiste en toda una serie de actividades derivadas y rentables que se han creado en torno a ese robot.
Cuando un hospital compra un robot da Vinci, la colaboración entre ambas partes apenas comienza.
A continuación, el hospital debe establecer los procedimientos quirúrgicos correspondientes y los médicos tienen que aprender a utilizar el equipo. Por eso, mientras el robot siga en uso, ISRG puede generar ingresos con los consumibles quirúrgicos y los servicios de mantenimiento.
En otras palabras, vender más robots es sin duda importante para ISRG, pero lo más importante es conseguir que cada cliente utilice más y con mayor frecuencia la máquina en situaciones reales.
Estas ideas son el punto de partida para comprender el valor de ISRG como inversión a largo plazo.
1.1 Los distintos costes asociados a este robot
Los robots da Vinci se utilizan principalmente para ayudar a los médicos a realizar cirugías mínimamente invasivas, en especialidades como cirugía general, urología y ginecología.
En esta etapa, no es un robot capaz de realizar operaciones de forma totalmente autónoma: el médico maneja la consola para controlar los brazos robóticos y los instrumentos que le ayudan a realizar la cirugía.
Para un hospital, adquirir un equipo de este tipo requiere una inversión considerable.
Según los datos más recientes publicados, un sistema da Vinci suele costar entre 600.000 y 3,1 millones de dólares, dependiendo del modelo, la configuración y la región de venta.
Una vez que un robot da Vinci llega a un hospital, el aumento de su uso implica un consumo continuo de instrumentos y accesorios especializados. Según los datos de terceros que he encontrado:
(1) Según el tipo y la complejidad de la operación, ISRG suele generar entre 900 y 3.700 dólares por intervención en concepto de instrumentos y accesorios;
(2) En cuanto a las tarifas de mantenimiento de los equipos, los contratos de servicio que cobra la empresa suelen costar entre 95.000 y 225.000 dólares al año.
1.2 Los datos de los informes financieros
Los informes financieros permiten ver con claridad esta estructura de ingresos:
En el tercer trimestre de 2026, ISRG generó unos ingresos de 3.050 millones de dólares;
De esa cifra, unos 1.800 millones procedían de instrumentos y accesorios, casi el 60 % de los ingresos totales; unos 769 millones, de los sistemas de equipos; y los aproximadamente 482 millones restantes, de los servicios (posventa).
Además, este modelo de negocio encierra una relación en la que sus componentes se refuerzan mutuamente.
Para ISRG, un mayor número de operaciones implica más demanda de instrumentos y accesorios. Para los hospitales, en cambio, que un mismo robot pueda realizar más operaciones significa que la inversión inicial en adquisición, formación y mantenimiento del equipo se puede repartir entre un mayor número de casos.
En la actualidad, los ingresos recurrentes de la empresa se mantienen por encima del 80 % a largo plazo. Es decir, una vez vendido el robot, los clientes siguen generando ingresos para ISRG a medida que lo utilizan.
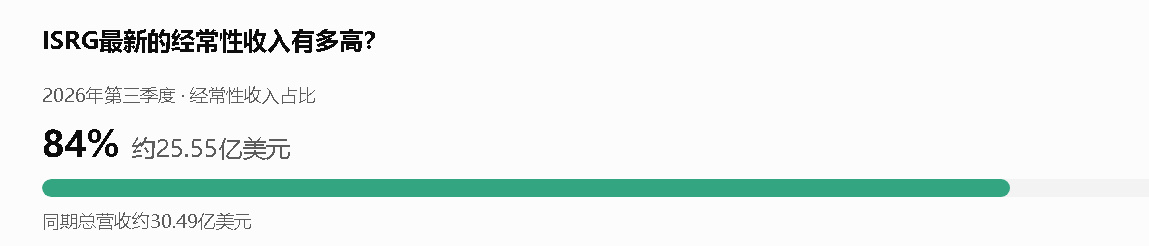
Por eso, resulta más preciso considerar a ISRG una empresa que basa su negocio en el volumen de operaciones, y no solo un fabricante de robots quirúrgicos.
2. La ventaja competitiva no está en el robot en sí
En otra ocasión describí a ISRG como la «ASML del sector sanitario».
La comparación no significa que ambas empresas tengan el mismo grado de monopolio en sus respectivos sectores, sino que comparten una característica:
El producto es muy complejo. Una vez que los clientes establecen todo un sistema de producción u operación en torno al equipo, no es fácil que lo sustituyan de inmediato porque un competidor lance un producto similar.
Con el paso del tiempo, el uso acumulado y la cantidad de personas que lo utilizan, todos estos factores se convierten en «costes hundidos» de los que a los clientes de ISRG les resulta muy difícil desprenderse. Para ISRG, en cambio, constituyen una ventaja competitiva extremadamente sólida.
Una vez entendido esto, podemos comprender por qué ISRG sigue expandiéndose de forma constante año tras año, a pesar de tener ya una cuota de mercado tan elevada.
Entonces, ¿qué cuota de mercado tiene exactamente ISRG?
Actualmente, ISRG ocupa una posición de liderazgo indiscutible en todo el sector de la robótica quirúrgica. Según los datos de un informe sectorial publicado en octubre de 2026:
En 2025, el mercado mundial de la robótica quirúrgica tenía un valor aproximado de 12.600 millones de dólares, y a ISRG le correspondía alrededor del 76,2 % de los ingresos.
Además, esta estadística no se limita al segmento de los robots quirúrgicos para tejidos blandos, al que pertenece da Vinci, sino que también incluye otros robots quirúrgicos, como los de ortopedia. Si se analiza por segmentos, esta cuota de mercado sería aún mayor.
Esto también significa que el liderazgo de ISRG no se refleja únicamente en la cantidad de sistemas instalados: la empresa ya se ha quedado con más de tres cuartas partes de los ingresos de todo el mercado de la robótica quirúrgica.
Lo que resulta aún más «inquietante al pensarlo detenidamente» es que la cirugía robótica todavía no se ha generalizado por completo.
Los robots quirúrgicos de ISRG surgieron antes de la era de la IA tal como la conocemos hoy. Basta pensar en que, con el respaldo de los modelos de IA actuales, ISRG podría aumentar considerablemente la autonomía y la tasa de reutilización de cada máquina.
Por eso, el crecimiento futuro de ISRG no dependerá por completo de arrebatar cuota de mercado a sus competidores. También puede lograrse al trasladar más cirugías tradicionales a sistemas de asistencia robótica o incluso a procedimientos autónomos. Esto supondría un aumento aún mayor de los ingresos de todo el sector.
3. Crecimiento futuro
Por el tamaño de su negocio y su capacidad para generar beneficios, ISRG ya es una empresa rentable y bastante madura.
Aunque en el tercer trimestre completó una recompra de acciones a gran escala, la empresa aún cuenta con unos 6.800 millones de dólares en efectivo, equivalentes de efectivo e inversiones.
Esto significa que tiene capacidad suficiente para seguir invirtiendo en la próxima generación de robots y en la investigación y el desarrollo de más aplicaciones médicas.
Al mismo tiempo, y más importante aún, también está intentando que la cirugía robótica sea más accesible.
El da Vinci de quinta generación, aprobado en 2024, incorporó tecnologías como la retroalimentación de fuerza, que permiten a los médicos percibir mejor la fuerza que se ejerce cuando los instrumentos entran en contacto con los tejidos. También utiliza la IA para analizar el proceso quirúrgico y los datos sobre el manejo de los instrumentos, y así ayudar a los médicos a mejorar su técnica.
La empresa también está desarrollando funciones como el control por voz y el control automático del cuarto brazo robótico, con la esperanza de reducir aún más la carga de trabajo de los médicos durante las operaciones.
En el pasado, el da Vinci no era más que un sistema mecánico de precisión operado por médicos. Además del coste del equipo, dominar su uso suponía cierta [barrera de entrada].
Pero, con el respaldo de la IA, ISRG contará en el futuro con:
(1) Menores barreras de aprendizaje y uso, lo que podría atraer a más médicos y hospitales como clientes;
(2) Una mayor eficiencia en el uso de los equipos, lo que podría permitir que los robots actuales realicen más operaciones.
Y, como ya he explicado, ISRG es precisamente una empresa que obtiene ingresos de forma constante en función del volumen de operaciones. No necesita inventar un negocio nuevo; solo tiene que aprovechar la IA para ampliar el que ya tiene.
En segundo lugar, se trata de abaratar la cirugía robótica.
Ya escribí sobre este tema en detalle en un análisis anterior de resultados. Si les interesa, pueden ir directamente aquí: Análisis de los resultados de ISRG del tercer trimestre
ISRG ya tiene previsto, a partir del primer semestre de 2027, ampliar el número de usos permitidos para algunos instrumentos quirúrgicos e introducir tarifas basadas en el uso.
¿Por qué?
Porque quiere entrar en más mercados de cirugías rutinarias sensibles a los costes.
El coste es un factor ineludible: los hospitales no tienen ningún motivo para utilizar robots sin preocuparse por el coste solo porque sean más avanzados.
Pero si el coste de usar los robots disminuye gradualmente y, además, mejoran la eficiencia operativa y la formación de los médicos, los hospitales podrían tener aún más incentivos para adoptar la cirugía robótica.
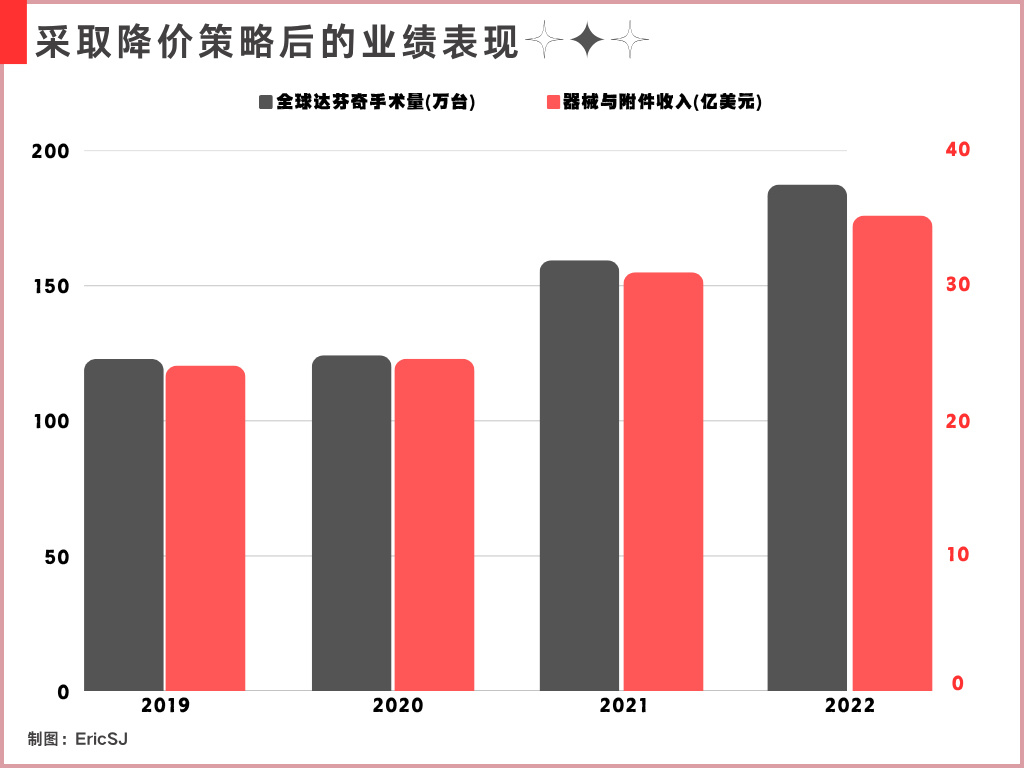
Durante las últimas dos décadas, ISRG ha demostrado que puede crear, mediante la venta de robots, un modelo de negocio que genera ingresos de manera continua en función del volumen de operaciones, y que este modelo le proporciona una ventaja competitiva muy sólida.
Ahora, con el impulso de la IA en esta nueva era, se abren nuevas vías de expansión para ese modelo.
Desde una perspectiva sectorial, aunque ISRG ya acapara más del 70 % de los ingresos del mercado mundial de la robótica quirúrgica, la expansión de la cirugía robótica está lejos de haber concluido.
Para una empresa, lo ideal es tener una ventaja de liderazgo muy marcada en su sector y, al mismo tiempo, que el sector en su conjunto aún disponga de un amplio margen de crecimiento.
Por eso, a mi juicio, ISRG es una inversión de calidad con un crecimiento potencial elevado y estable, no solo dentro del sector sanitario, sino también en el conjunto del mercado.