


Resumen
· Anthropic presentó una enmienda S-1/A ante la SEC el 2 de noviembre y reveló por primera vez unos ingresos de 16.956 millones de dólares en el tercer trimestre, aproximadamente 11 veces más que el año anterior. El resultado operativo pasó de un beneficio de 974 millones de dólares en el segundo trimestre a una pérdida de 567 millones.
· El mismo documento completó el dato que antes había dejado en blanco: los compromisos de compra de capacidad de cómputo e infraestructura ascienden a unos 895,4 mil millones de dólares, de los cuales 69,8 mil millones vencen en los próximos 12 meses. Por ello, el uso previsto de los fondos de la OPI pasa de la expansión a cubrir los costes a largo plazo.
· Valores relacionados: ANT (no cotiza en bolsa), los proveedores de capacidad de cómputo Broadcom, Google, Amazon y Microsoft, así como los canales de asignación minorista Robinhood, Charles Schwab y SoFi.
El 2 de noviembre, Anthropic presentó ante la SEC una versión modificada de su S-1/A que añadió las dos cifras que faltaban en la versión inicial del 26 de octubre: ingresos del tercer trimestre de 16.956 millones de dólares hasta el 30 de septiembre y compromisos de compra de capacidad de cómputo e infraestructura por un total de unos 895.400 millones de dólares. En el mismo informe trimestral, el resultado operativo pasó de un beneficio de 974 millones de dólares en el segundo trimestre a una pérdida de 567 millones. El precio de salida y el número de acciones siguen sin especificarse; el símbolo bursátil es ANT.
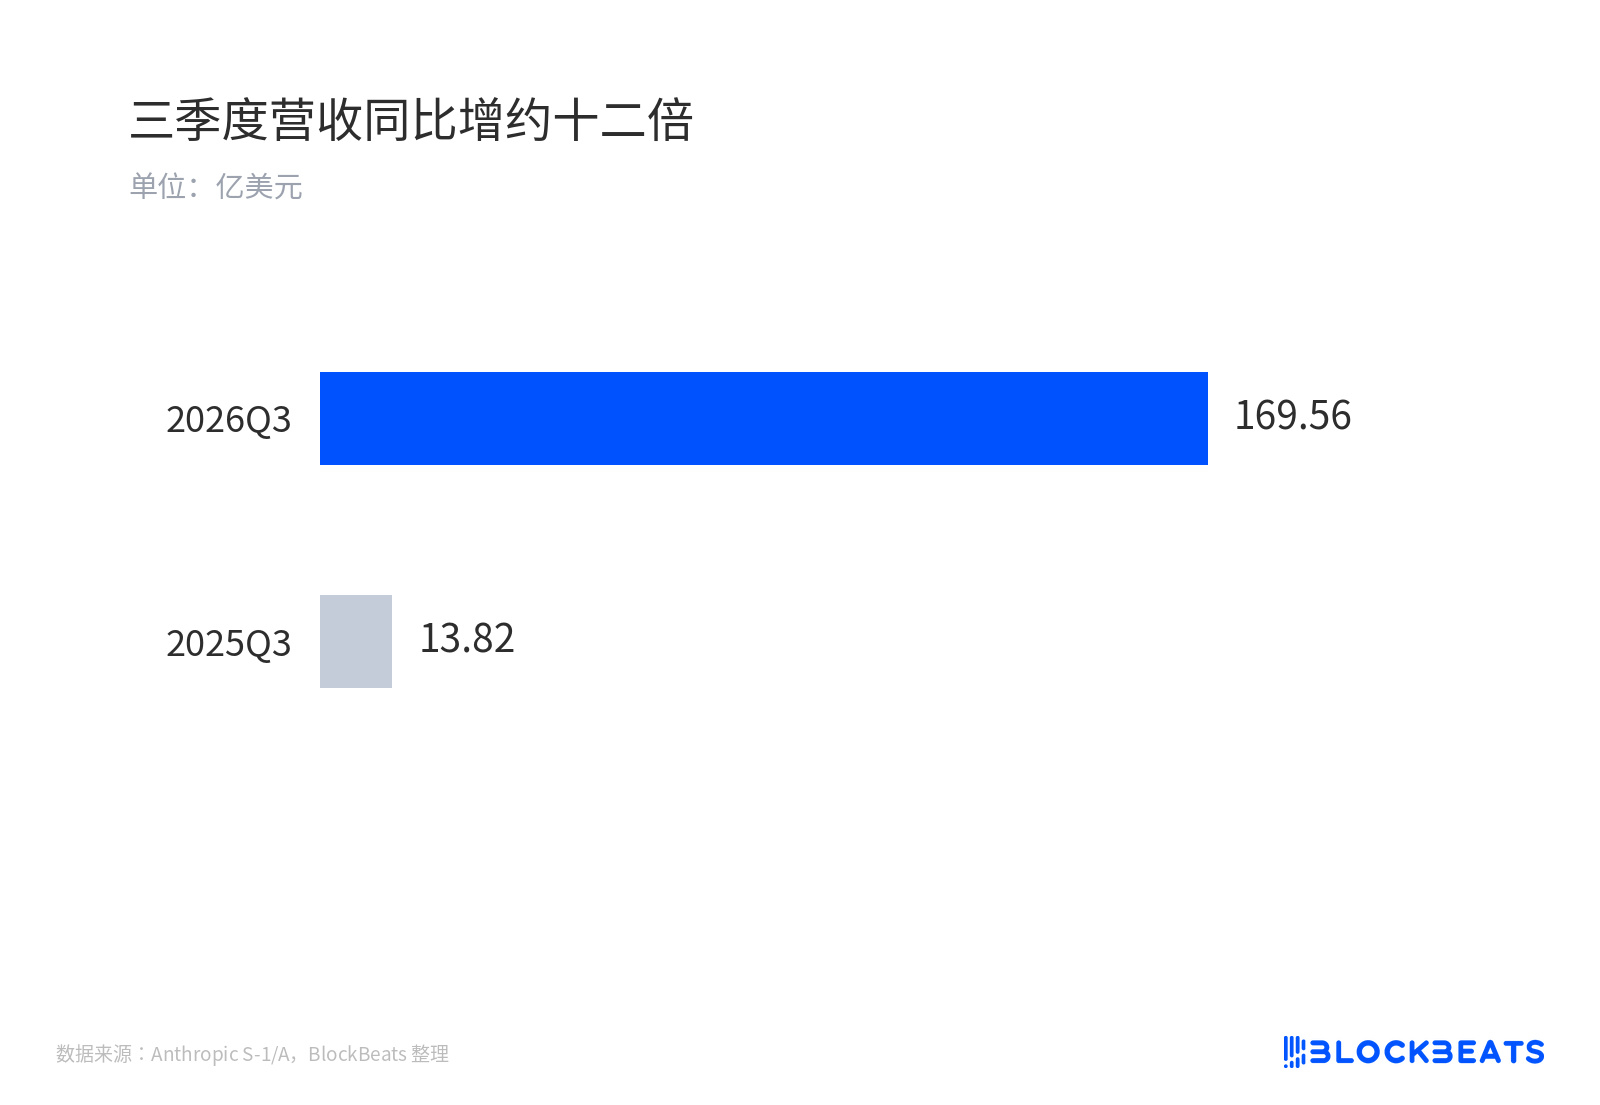
Los ingresos del tercer trimestre se multiplicaron por unas doce veces interanualmente
Una empresa que alquila capacidad de cómputo ve sus beneficios limitados primero por la capacidad disponible
Anthropic no construye centros de datos: sus modelos funcionan en instalaciones construidas por terceros y compra capacidad de cómputo mediante contratos. Esto hace que su cuenta de resultados sea extremadamente sensible al ritmo al que llega la capacidad; el desfase en la instalación de los equipos se refleja directamente en el margen bruto.
En el tercer trimestre, los costes de capacidad de cómputo e infraestructura ascendieron a 9.863 millones de dólares, el 58% de los ingresos, frente al 48% en el segundo trimestre. La dirección explica que los contratos a largo plazo suelen reservar capacidad con entre 12 y 18 meses de antelación, pero la demanda crece más rápido y la empresa solo puede cubrir la diferencia comprando capacidad en el mercado al contado. Unos 5.000 millones de dólares en capacidad de cómputo a corto plazo y precio elevado, junto con unos 2.000 millones en gastos no monetarios del programa de aportaciones equivalentes, convirtieron el beneficio operativo en una pérdida.
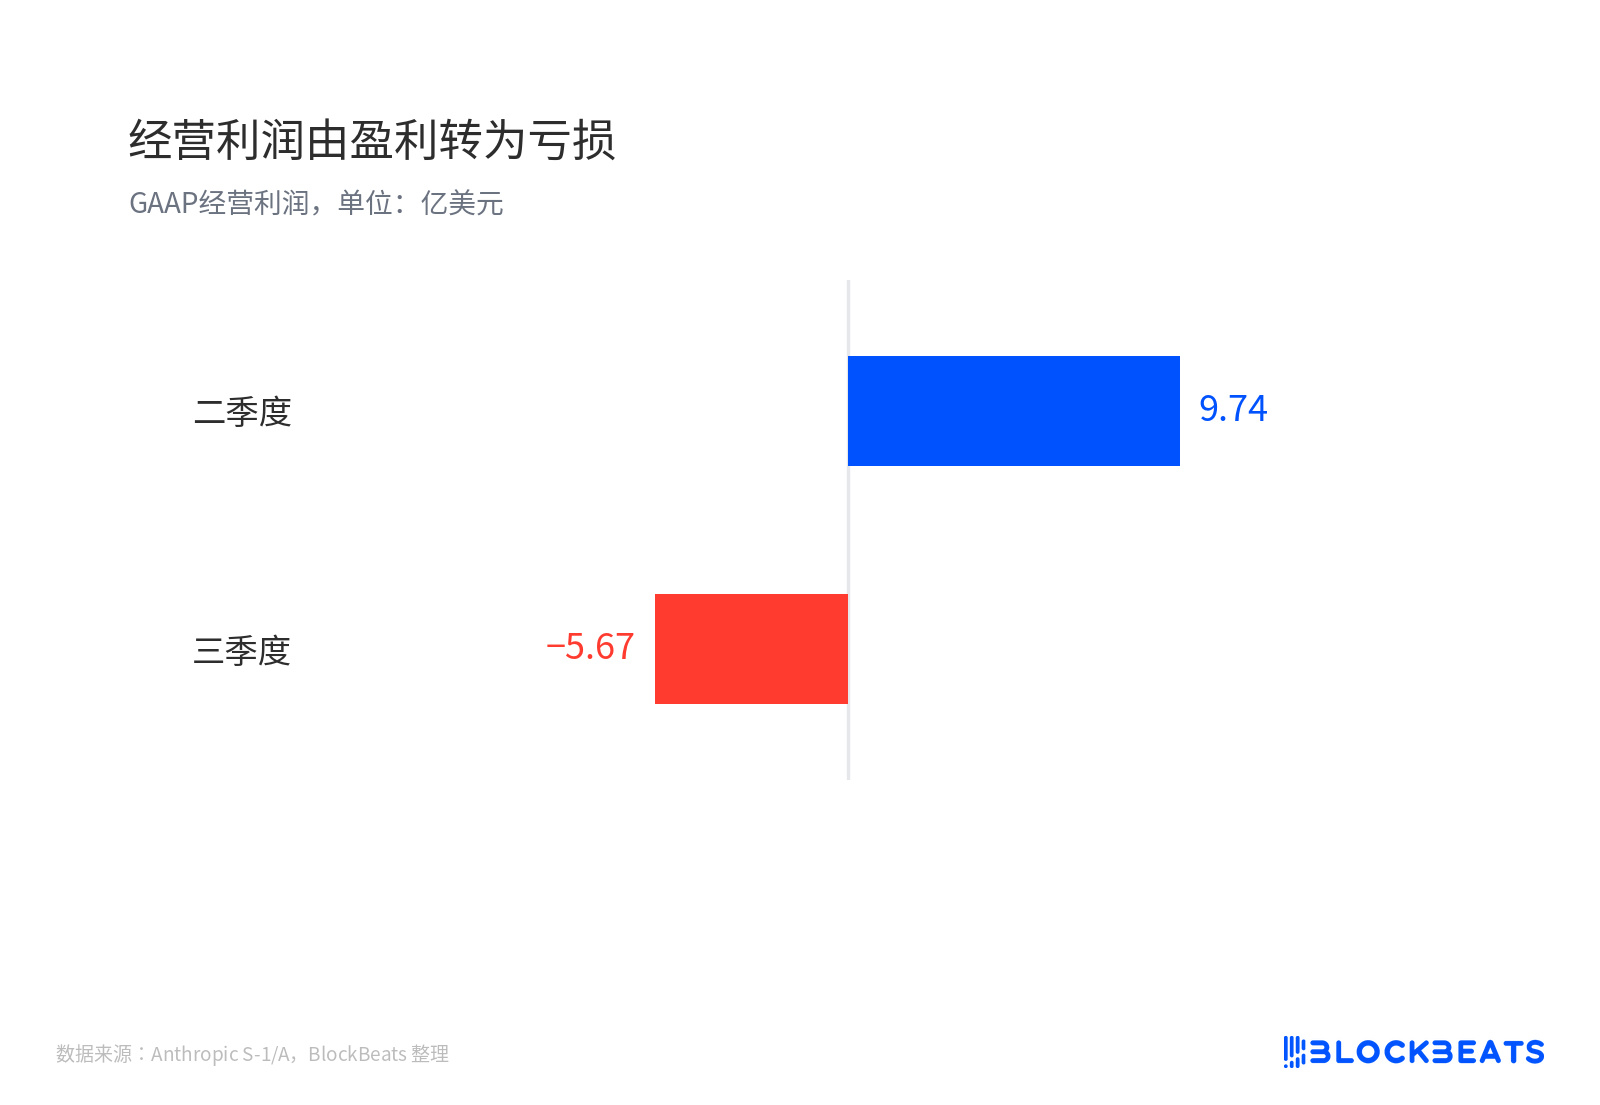
El resultado operativo pasó de beneficios a pérdidas
Según los principios contables de Estados Unidos (GAAP), hay otra perspectiva. El beneficio operativo ajustado fue de 2.500 millones de dólares, con un margen del 15%, frente al 19% del segundo trimestre. Entre la pérdida GAAP y el beneficio ajustado hay una diferencia de unos 3.067 millones de dólares; la empresa solo explicó unos 2.000 millones y no desglosó el resto partida por partida.
La pérdida neta contable de 23.291 millones de dólares es más fácil de malinterpretar. De esa cifra, 21.936 millones se deben a la revalorización a valor razonable de bonos convertibles, pasivos derivados y SAFE (acuerdos simples para futuras participaciones). Al subir la valoración de la empresa, estos instrumentos convertibles se contabilizan a un valor más alto y aumenta la pérdida, pero no disminuye el efectivo. Si se interpreta la pérdida neta como el ritmo de consumo de efectivo, se llega a la conclusión opuesta.
Los 895.400 millones de dólares convierten la salida a bolsa en una operación de financiación
La tabla de compromisos es la nueva información de esta versión modificada. La versión inicial dejaba en blanco el total; ahora se especifica que asciende a unos 895.400 millones de dólares, casi todo en capacidad de cómputo e infraestructura. Se prevé que unos 447.500 millones se desembolsen antes de finales de 2030; 69.800 millones vencen en los 12 meses siguientes, y la mayor parte del resto corresponde al periodo de 2031 a 2045.
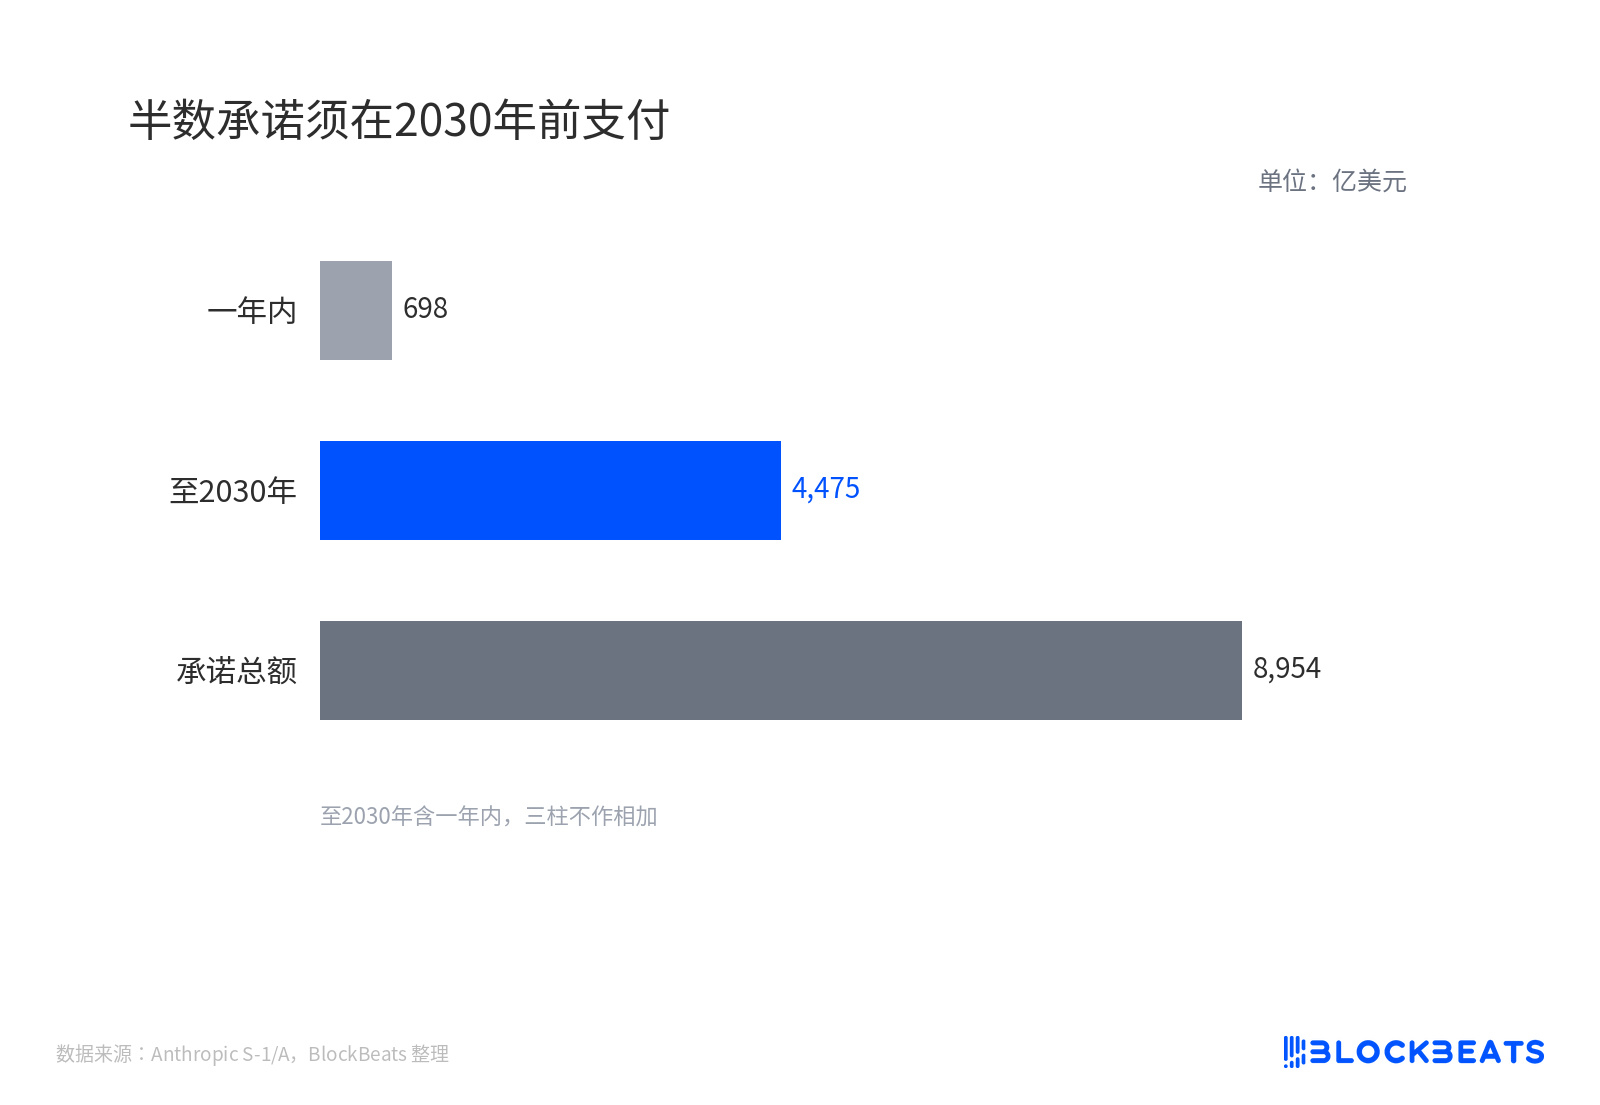
La mitad de los compromisos debe pagarse antes de 2030
De ese total, unos 213.800 millones de dólares están sujetos a derechos de rescisión o condiciones precedentes. Además, hay un acuerdo de capacidad de cómputo sin importe fijo, de entre 150.000 y 175.000 millones de dólares, que no está incluido en el total. La mayoría de esa capacidad aún no se ha entregado y, en gran parte, tampoco figura en el balance. El llamado take-or-pay (pagar o consumir) significa que hay que pagar un consumo mínimo, tanto si los equipos están instalados como si se utilizan.
En comparación con la liquidez, al 30 de septiembre había 95.600 millones en efectivo, 36.300 millones en inversiones a corto plazo y unos 14.800 millones en crédito no utilizado; el flujo de caja operativo de los primeros nueve meses fue de 6.569 millones. Los 69.800 millones con vencimiento en los próximos 12 meses están cubiertos, así que no se sostiene que «ahora no pueda pagar». La presión recae en los 447.500 millones que vencen antes de 2030.
Alex King, de Cestrian Capital, hizo las cuentas: frente a los recursos netos de liquidez actuales, el déficit hasta 2030 sería de unos 310.300 millones de dólares; incluso contando la financiación de los socios, quedarían unos 228.300 millones. El momento de mayor presión llegaría aproximadamente después de septiembre de 2027. El cálculo supone que se pagarán todos los compromisos y no cuenta el flujo de caja operativo; es conservador, pero la conclusión general se sostiene. La salida a bolsa no solo fija una valoración: también abre un canal de financiación mediante capital para las futuras facturas de capacidad de cómputo.
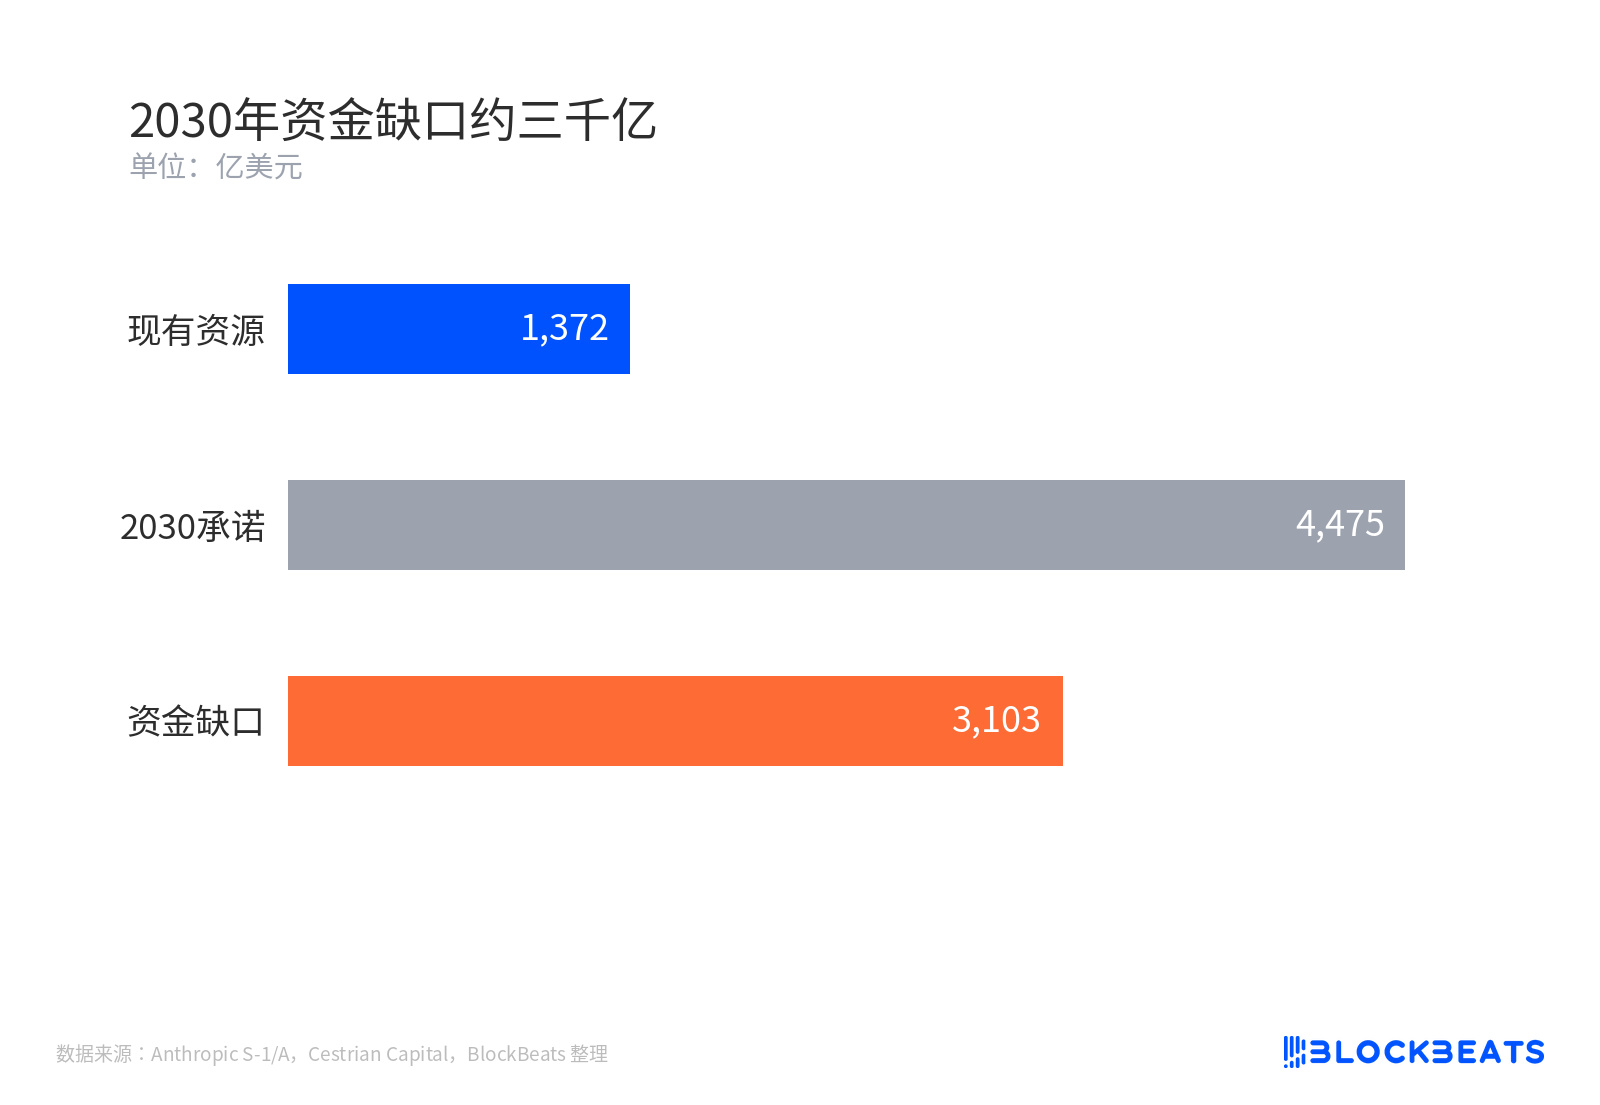
Déficit de financiación de unos 300.000 millones para 2030
La visibilidad de los pedidos del lado de los proveedores puede analizarse por separado: unos 161.200 millones de dólares en arrendamientos de equipos relacionados con Broadcom, al menos 121.300 millones de Google, al menos 110.000 millones de Amazon y al menos 44.900 millones de Microsoft. Estas partidas no siguen el mismo criterio que el total de 895.400 millones, así que no deben sumarse.
Tres interpretaciones: la dirección, Damodaran y Cestrian
La dirección lo interpreta como un desfase puntual: la demanda supera la capacidad ya contratada, pero el crecimiento sigue siendo sólido. Los ingresos trimestrales aumentaron en 5.400 millones de dólares respecto al trimestre anterior; hay más de 11.900 clientes con un gasto anual superior a 100.000 dólares y la retención neta de ingresos ronda el 900%.
Aswath Damodaran, de la Universidad de Nueva York, se sitúa en el otro extremo. Según su modelo, para justificar un valor patrimonial de 1,475 billones de dólares, la empresa tendría que alcanzar cerca de 1 billón de dólares en ingresos en 2036, un margen operativo del 27,5% y un coste de capital del 9,74%. Si el precio se sitúa claramente por encima de esa cifra, él opta por mantenerse al margen. También ha criticado públicamente la estructura de gobierno corporativo, en la que las acciones Clase F de los fundadores suman el 50,1% de los derechos de voto.
Cestrian se sitúa en el punto medio: los compromisos son exigibles, los ingresos no están garantizados.
Las tres interpretaciones no son incompatibles. Una demanda sólida, costes comprometidos y una necesidad real de financiación pueden coexistir; la discrepancia está en qué elemento debería descontar el mercado.
El precio de salida, las partidas rescindibles y las primas a corto plazo determinan cuánto puede revalorizarse
El precio de salida aún no se ha fijado; las instituciones manejan un rango de entre 1,4 y 1,6 billones de dólares, equivalente a entre 22 y 24 veces los ingresos anualizados del tercer trimestre. Ese múltiplo indica que el mercado sigue valorándola como una empresa de alto crecimiento y que la presión de los costes no está reflejada en el precio. Si el precio se fija en el extremo superior del rango, equivaldría a descontar los 895.400 millones de compromisos como ingresos seguros.
Lo que determina qué parte de esos 895.400 millones constituye una obligación firme son los 213.800 millones en partidas rescindibles. Cuanto mayor sea la parte que pueda cancelarse, más habrá que posponer el momento de mayor presión; de lo contrario, los 447.500 millones serán un desembolso de efectivo ineludible.
La prima a corto plazo es otra variable clave. Si en el cuarto trimestre vuelve a producirse una compra puntual de capacidad a precio elevado del orden de 5.000 millones, no se podrá mantener el margen operativo ajustado del 15% y dejará de ser válida la explicación de que fue algo «puntual». El crecimiento trimestral ya bajó del 144% en el segundo trimestre al 47%; un solo trimestre no basta para saber si se debe a una base de comparación elevada o a un punto de inflexión en la demanda.
Hay otra variable mencionada en los factores de riesgo. La versión modificada añade una referencia a la Responsible Scaling Policy (Política de escalado responsable). La empresa afirma que sus estimaciones internas indican que los modelos futuros podrían alcanzar pronto el umbral de «avances significativos acelerados por la IA» establecido en la política, lo que activaría una revisión de seguridad más exhaustiva. Los modelos actuales aún no han sido considerados por encima de ese umbral. Es una fórmula estándar de exención de responsabilidad sobre acontecimientos futuros, pero, si se activa, afectaría al ritmo de lanzamiento de modelos, y esa curva de ingresos es extremadamente sensible al ritmo.