Apple publicó sus resultados: todos los indicadores superaron las expectativas y, aun así, sus acciones cayeron
Veamos primero los datos. Apple presentó los resultados del cuarto trimestre del año fiscal 2026. Atención: son los datos del trimestre que terminó el 26 de septiembre, no los del cuarto trimestre del año natural.
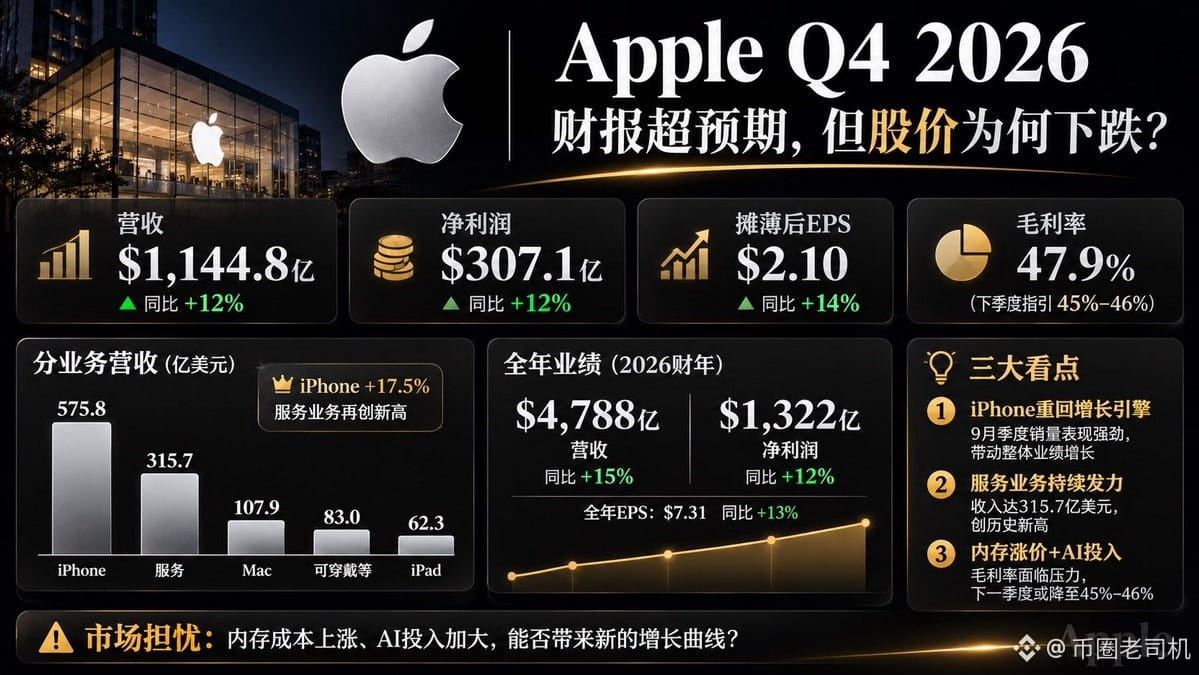
Los ingresos del trimestre fueron de 114,48 mil millones de dólares, un 12 % más que el año anterior; el beneficio neto fue de 30,71 mil millones de dólares, alrededor de un 12 % más; y el beneficio por acción diluido fue de 2,10 dólares, un 14 % más.
Wall Street esperaba unos ingresos de 113,4 mil millones de dólares y un beneficio por acción de alrededor de 1,99 dólares. Apple superó ambas previsiones.
En el conjunto del año, los ingresos fueron de 478,8 mil millones de dólares, un 15 % más que el año anterior, y el beneficio neto alcanzó los 132,2 mil millones de dólares.
A simple vista, Apple presentó unos resultados excelentes.
Pero quien lleva tiempo siguiendo los resultados sabe que nunca hay que fijarse solo en los ingresos totales.
Primero: el iPhone sigue siendo la principal máquina de generar efectivo de Apple.
Los ingresos del iPhone en este trimestre fueron de 57,58 mil millones de dólares, alrededor de un 17,5 % más que el año anterior.
Los ingresos del Mac fueron de 10,79 mil millones de dólares, un 23,7 % más.
Los ingresos de servicios fueron de 31,57 mil millones de dólares, un 9,8 % más y un nuevo récord.
Sin embargo, los ingresos del iPad fueron de 6,23 mil millones de dólares, un 10,4 % menos que el año anterior; y los de dispositivos wearables, hogar y accesorios, de 8,3 mil millones de dólares, un 7,9 % menos.
Aquí se ve un problema: el crecimiento de Apple no se debe a que todos sus negocios estén despegando a la vez, sino principalmente al impulso del iPhone, el Mac y los servicios.
En particular, el margen bruto de los servicios ronda el 76 %.
El hardware atrae a los usuarios al ecosistema y los servicios generan ingresos de forma sostenida. Ahí reside la verdadera fortaleza de Apple.
Segundo: el mayor riesgo que revela el informe es, en realidad, el encarecimiento de la memoria.
El margen bruto de Apple fue del 47,9 % este trimestre, una cifra que parece buena.
Pero hay un detalle que es fácil pasar por alto: el reembolso de aranceles aportó alrededor de un punto porcentual al margen bruto de Apple y también sumó 0,05 dólares al beneficio por acción.
En otras palabras, si se excluye este beneficio extraordinario, habrá que observar con más atención los márgenes operativos reales.
Lo que complica aún más las cosas es que los centros de datos de IA están acaparando una gran parte de la capacidad de producción de memoria. Los precios de los chips de memoria están subiendo y los fabricantes de teléfonos empiezan a sentir el impacto en sus costes.
Aunque Apple tiene un gran poder de negociación con sus proveedores, tampoco puede quedar completamente al margen de esta situación.
La previsión de margen bruto que dio la dirección para el próximo trimestre es de apenas el 45 %-46 %, claramente por debajo del 47,9 % de este trimestre.
Ese es el verdadero motivo de la inquietud del mercado.
Tercero: la IA podría ser clave para la próxima etapa de crecimiento de Apple, pero todavía no se ha traducido plenamente en resultados.
Microsoft, Google y Meta están invirtiendo enormes cantidades en infraestructura de IA.
Apple sigue un camino distinto: espera integrar la IA en el iPhone, el Mac y todo su ecosistema.
Ese enfoque tiene ventajas: no hace falta copiar por completo el modelo de inversión intensiva en activos de otras tecnológicas.
Pero la pregunta es muy concreta: ¿la IA conseguirá que los usuarios cambien de teléfono? ¿Estarán dispuestos a pagar más por hardware de gama alta?
Si la IA solo añade unas cuantas funciones, pero no acelera claramente la renovación de dispositivos ni aumenta los ingresos por servicios, los mercados no seguirán pagando indefinidamente por la promesa de la IA.
Por último, ¿por qué cayeron las acciones si los resultados superaron las expectativas?
Creo que la clave es que el mercado ya está poniendo el foco en el próximo trimestre, no en el que acaba de terminar.
Apple prevé que los ingresos del trimestre de diciembre crezcan entre un 7 % y un 10 % interanual. Se espera que el crecimiento de los servicios sea del 8 %-9 % y que el margen bruto pueda caer al 45 %-46 %.
A esto se suman el encarecimiento de la memoria, las inversiones en servidores de IA y las limitaciones de suministro de algunos productos nuevos. Es natural que los inversores vuelvan a evaluar el potencial de beneficios de los próximos trimestres.
Hay otro cambio que merece atención: este es el primer informe de resultados desde que el nuevo CEO, John Ternus, tomó las riendas.
Apple está atravesando una transición entre un ciclo antiguo y uno nuevo.
La mayor fortaleza de Apple sigue siendo su enorme base mundial de dispositivos activos, el poder de su marca para cobrar precios superiores y su ecosistema de servicios.
Pero sus retos también son evidentes: si el crecimiento del hardware podrá mantenerse, si la IA creará una nueva necesidad de cambiar de dispositivo y si el encarecimiento constante de la memoria acabará erosionando los beneficios.
Que una empresa sea buena no significa que valga la pena comprar sus acciones a cualquier precio.
Estos resultados demuestran que Apple sigue siendo muy rentable, pero aún no prueban que haya encontrado una segunda curva de crecimiento para la era de la IA.
El próximo trimestre, hay que seguir de cerca dos datos: primero, el efecto del precio de la memoria en el margen bruto; segundo, las ventas reales del iPhone en el trimestre de diciembre.
Estos dos indicadores importan más que fijarse únicamente en que los ingresos vuelvan a marcar un récord.
Veamos primero los datos. Apple presentó los resultados del cuarto trimestre del año fiscal 2026. Atención: son los datos del trimestre que terminó el 26 de septiembre, no los del cuarto trimestre del año natural.
Los ingresos del trimestre fueron de 114,48 mil millones de dólares, un 12 % más que el año anterior; el beneficio neto fue de 30,71 mil millones de dólares, alrededor de un 12 % más; y el beneficio por acción diluido fue de 2,10 dólares, un 14 % más.
Wall Street esperaba unos ingresos de 113,4 mil millones de dólares y un beneficio por acción de alrededor de 1,99 dólares. Apple superó ambas previsiones.
En el conjunto del año, los ingresos fueron de 478,8 mil millones de dólares, un 15 % más que el año anterior, y el beneficio neto alcanzó los 132,2 mil millones de dólares.
A simple vista, Apple presentó unos resultados excelentes.
Pero quien lleva tiempo siguiendo los resultados sabe que nunca hay que fijarse solo en los ingresos totales.
Primero: el iPhone sigue siendo la principal máquina de generar efectivo de Apple.
Los ingresos del iPhone en este trimestre fueron de 57,58 mil millones de dólares, alrededor de un 17,5 % más que el año anterior.
Los ingresos del Mac fueron de 10,79 mil millones de dólares, un 23,7 % más.
Los ingresos de servicios fueron de 31,57 mil millones de dólares, un 9,8 % más y un nuevo récord.
Sin embargo, los ingresos del iPad fueron de 6,23 mil millones de dólares, un 10,4 % menos que el año anterior; y los de dispositivos wearables, hogar y accesorios, de 8,3 mil millones de dólares, un 7,9 % menos.
Aquí se ve un problema: el crecimiento de Apple no se debe a que todos sus negocios estén despegando a la vez, sino principalmente al impulso del iPhone, el Mac y los servicios.
En particular, el margen bruto de los servicios ronda el 76 %.
El hardware atrae a los usuarios al ecosistema y los servicios generan ingresos de forma sostenida. Ahí reside la verdadera fortaleza de Apple.
Segundo: el mayor riesgo que revela el informe es, en realidad, el encarecimiento de la memoria.
El margen bruto de Apple fue del 47,9 % este trimestre, una cifra que parece buena.
Pero hay un detalle que es fácil pasar por alto: el reembolso de aranceles aportó alrededor de un punto porcentual al margen bruto de Apple y también sumó 0,05 dólares al beneficio por acción.
En otras palabras, si se excluye este beneficio extraordinario, habrá que observar con más atención los márgenes operativos reales.
Lo que complica aún más las cosas es que los centros de datos de IA están acaparando una gran parte de la capacidad de producción de memoria. Los precios de los chips de memoria están subiendo y los fabricantes de teléfonos empiezan a sentir el impacto en sus costes.
Aunque Apple tiene un gran poder de negociación con sus proveedores, tampoco puede quedar completamente al margen de esta situación.
La previsión de margen bruto que dio la dirección para el próximo trimestre es de apenas el 45 %-46 %, claramente por debajo del 47,9 % de este trimestre.
Ese es el verdadero motivo de la inquietud del mercado.
Tercero: la IA podría ser clave para la próxima etapa de crecimiento de Apple, pero todavía no se ha traducido plenamente en resultados.
Microsoft, Google y Meta están invirtiendo enormes cantidades en infraestructura de IA.
Apple sigue un camino distinto: espera integrar la IA en el iPhone, el Mac y todo su ecosistema.
Ese enfoque tiene ventajas: no hace falta copiar por completo el modelo de inversión intensiva en activos de otras tecnológicas.
Pero la pregunta es muy concreta: ¿la IA conseguirá que los usuarios cambien de teléfono? ¿Estarán dispuestos a pagar más por hardware de gama alta?
Si la IA solo añade unas cuantas funciones, pero no acelera claramente la renovación de dispositivos ni aumenta los ingresos por servicios, los mercados no seguirán pagando indefinidamente por la promesa de la IA.
Por último, ¿por qué cayeron las acciones si los resultados superaron las expectativas?
Creo que la clave es que el mercado ya está poniendo el foco en el próximo trimestre, no en el que acaba de terminar.
Apple prevé que los ingresos del trimestre de diciembre crezcan entre un 7 % y un 10 % interanual. Se espera que el crecimiento de los servicios sea del 8 %-9 % y que el margen bruto pueda caer al 45 %-46 %.
A esto se suman el encarecimiento de la memoria, las inversiones en servidores de IA y las limitaciones de suministro de algunos productos nuevos. Es natural que los inversores vuelvan a evaluar el potencial de beneficios de los próximos trimestres.
Hay otro cambio que merece atención: este es el primer informe de resultados desde que el nuevo CEO, John Ternus, tomó las riendas.
Apple está atravesando una transición entre un ciclo antiguo y uno nuevo.
La mayor fortaleza de Apple sigue siendo su enorme base mundial de dispositivos activos, el poder de su marca para cobrar precios superiores y su ecosistema de servicios.
Pero sus retos también son evidentes: si el crecimiento del hardware podrá mantenerse, si la IA creará una nueva necesidad de cambiar de dispositivo y si el encarecimiento constante de la memoria acabará erosionando los beneficios.
Que una empresa sea buena no significa que valga la pena comprar sus acciones a cualquier precio.
Estos resultados demuestran que Apple sigue siendo muy rentable, pero aún no prueban que haya encontrado una segunda curva de crecimiento para la era de la IA.
El próximo trimestre, hay que seguir de cerca dos datos: primero, el efecto del precio de la memoria en el margen bruto; segundo, las ventas reales del iPhone en el trimestre de diciembre.
Estos dos indicadores importan más que fijarse únicamente en que los ingresos vuelvan a marcar un récord.