


En resumen
· Según informaciones del mercado, Oracle avanza con una financiación total de 20.000 millones de dólares en acciones y bonos, y agotará el límite de financiación comprometido en su Día del Inversor.
· Los diferenciales de los nuevos bonos y los swaps de incumplimiento crediticio muestran una brecha entre la calificación de grado de inversión y unos precios cercanos a los de los bonos basura.
· Activos relacionados: ORCL y sus nuevos bonos y CDS; las ventanas de emisión de bonos de Microsoft/Meta/Google; CoreWeave.
El 2 de noviembre, según informaciones del mercado, Oracle avanzaba con una financiación total de 20.000 millones de dólares en acciones y bonos. La compañía planeaba emitir 10.000 millones de dólares en acciones ordinarias y 10.000 millones de dólares en pagarés sénior, agotando de una sola vez el límite de financiación para los ejercicios fiscales de 2027 a 2030 que había anunciado cinco días antes en su Día del Inversor. Ese día, las acciones de la compañía cerraron con una caída del 8,76 %, borrando por completo las ganancias superiores al 10 % registradas el día del evento.
La financiación en sí no sorprendió. Lo que inquietó al mercado fue el precio.
Agota los 20.000 millones en cinco días y la acción vuelve al punto de partida
Dos emisiones previstas, cada una por 10.000 millones de dólares, avanzaron el mismo día. Sus usos se describieron en términos bastante amplios: gastos de capital, amortización de deuda, inversiones y adquisiciones, dividendos y recompras. Esto significa que no se pueden contabilizar los 20.000 millones íntegramente como gasto en IA, aunque sí cubren la parte más intensiva en capital de los centros de datos.
La reacción de la acción fue más directa que la estructura de financiación. Según los datos de mercado, cerró el viernes pasado a 130,67 dólares y el lunes a 119,22 dólares, una caída diaria del 8,76% y un descenso acumulado de alrededor del 18% en las tres sesiones bursátiles hasta el 2 de noviembre. Una vela alcista de más del 10% el día del inversor quedó completamente borrada por una vela bajista, y la caída en lo que va de año se amplió hasta aproximadamente el 33%.
Rob Oliver, analista de Baird, considera que esta emisión se ajusta por completo a la estructura revelada en el día del inversor y no entiende por qué cundió el pánico en el mercado. Su argumento es válido en cuanto a si había información nueva: el importe, el calendario y los instrumentos se habían explicado cinco días antes.
Pero el mercado dejó clara su respuesta en los precios. La misma estructura, vendida con diferenciales y descuentos distintos, implica un coste de financiación completamente diferente. La venta masiva refleja lo caro que ha resultado financiarse esta vez.
La calificación sigue siendo de grado de inversión, pero el precio ya está a las puertas de los bonos basura
Primero, conviene aclarar algo que suele confundirse: las agencias de calificación y el mercado de bonos no hablan de lo mismo. Moody’s asigna a Oracle una calificación Baa2 con perspectiva negativa, mientras que S&P y Fitch le otorgan BBB; todas siguen dentro del grado de inversión. Pero la compensación que exigen los compradores de bonos ya se determina con otro criterio.
Según las cotizaciones del mercado, el diferencial de los nuevos bonos frente a los bonos del Tesoro estadounidense de vencimiento comparable ronda entre 240 y 335 puntos básicos, y el cupón del tramo de mayor vencimiento se negocia por encima del 8,6%. El coste de los swaps de incumplimiento crediticio a cinco años —un seguro contra el impago de bonos— ronda los 292 puntos básicos, tras subir alrededor de un 265% en un año.
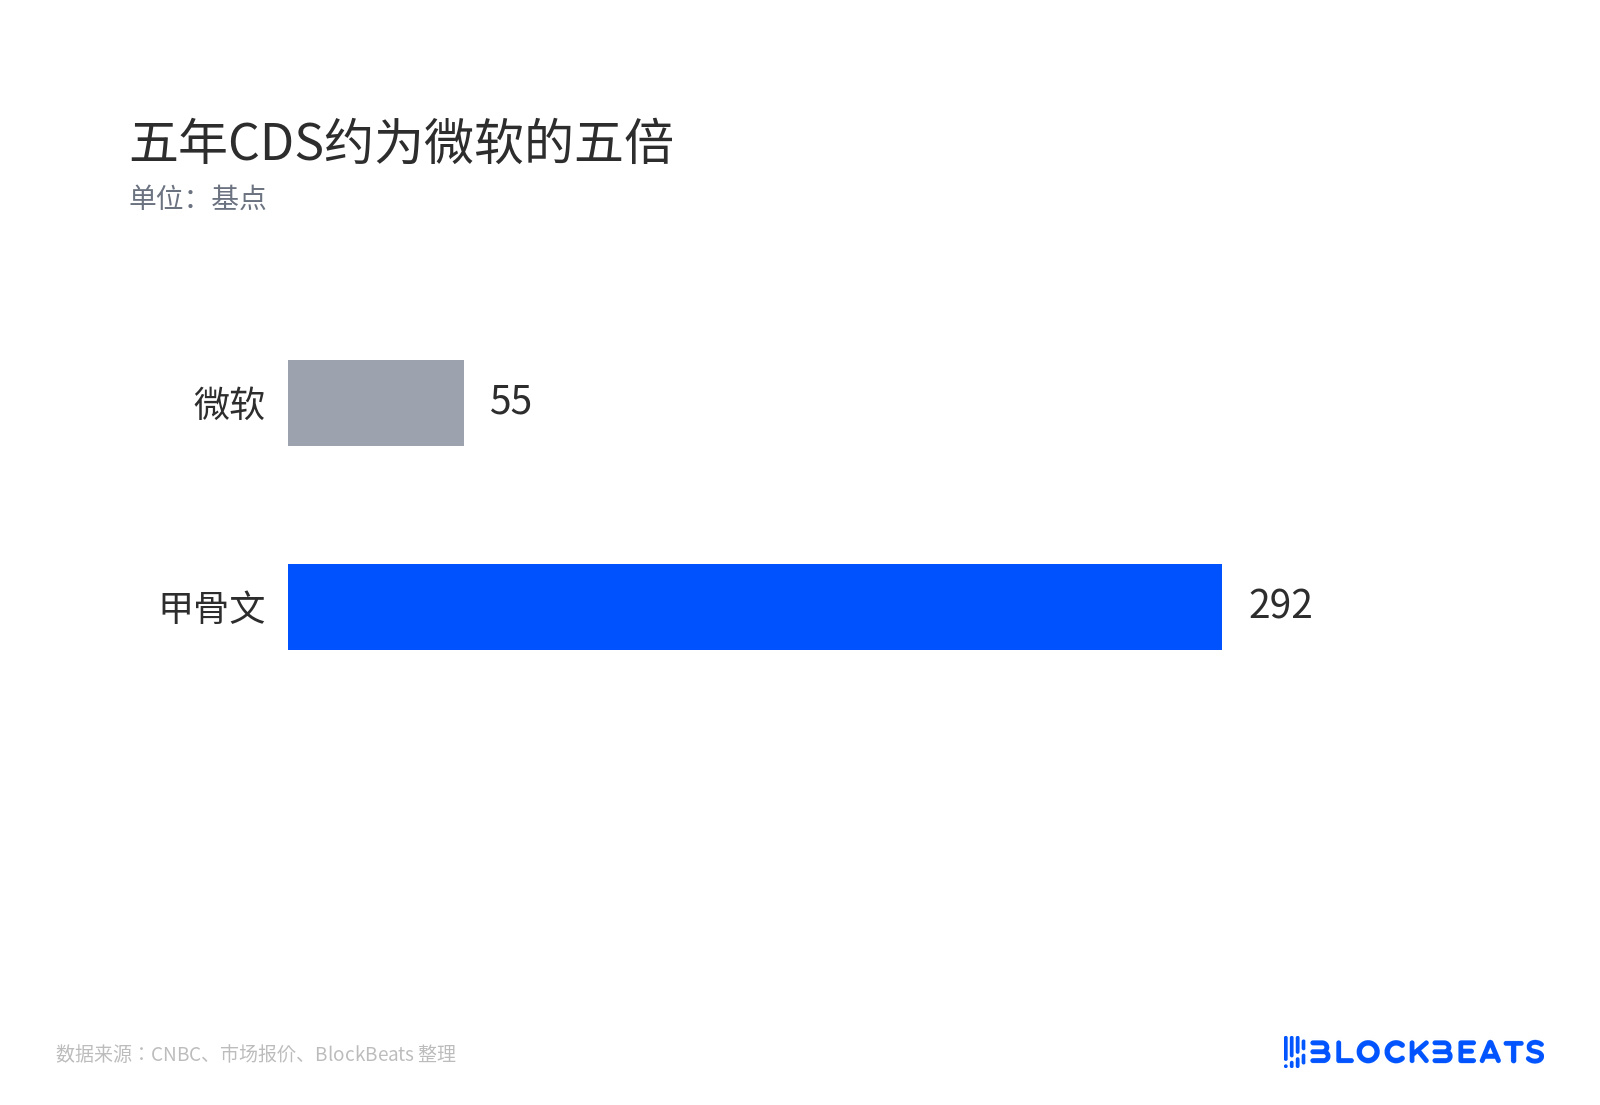
Los CDS a cinco años cuestan unas cinco veces más que los de Microsoft
La comparación lo deja aún más claro. El rendimiento de los bonos de Oracle con vencimiento en 2066 ronda el 8,4%, mientras que el de los bonos de Apple y Microsoft con vencimientos similares se sitúa alrededor del 6,1%. Aunque todos se consideran de grado de inversión, el coste del endeudamiento difiere en más de dos puntos porcentuales.
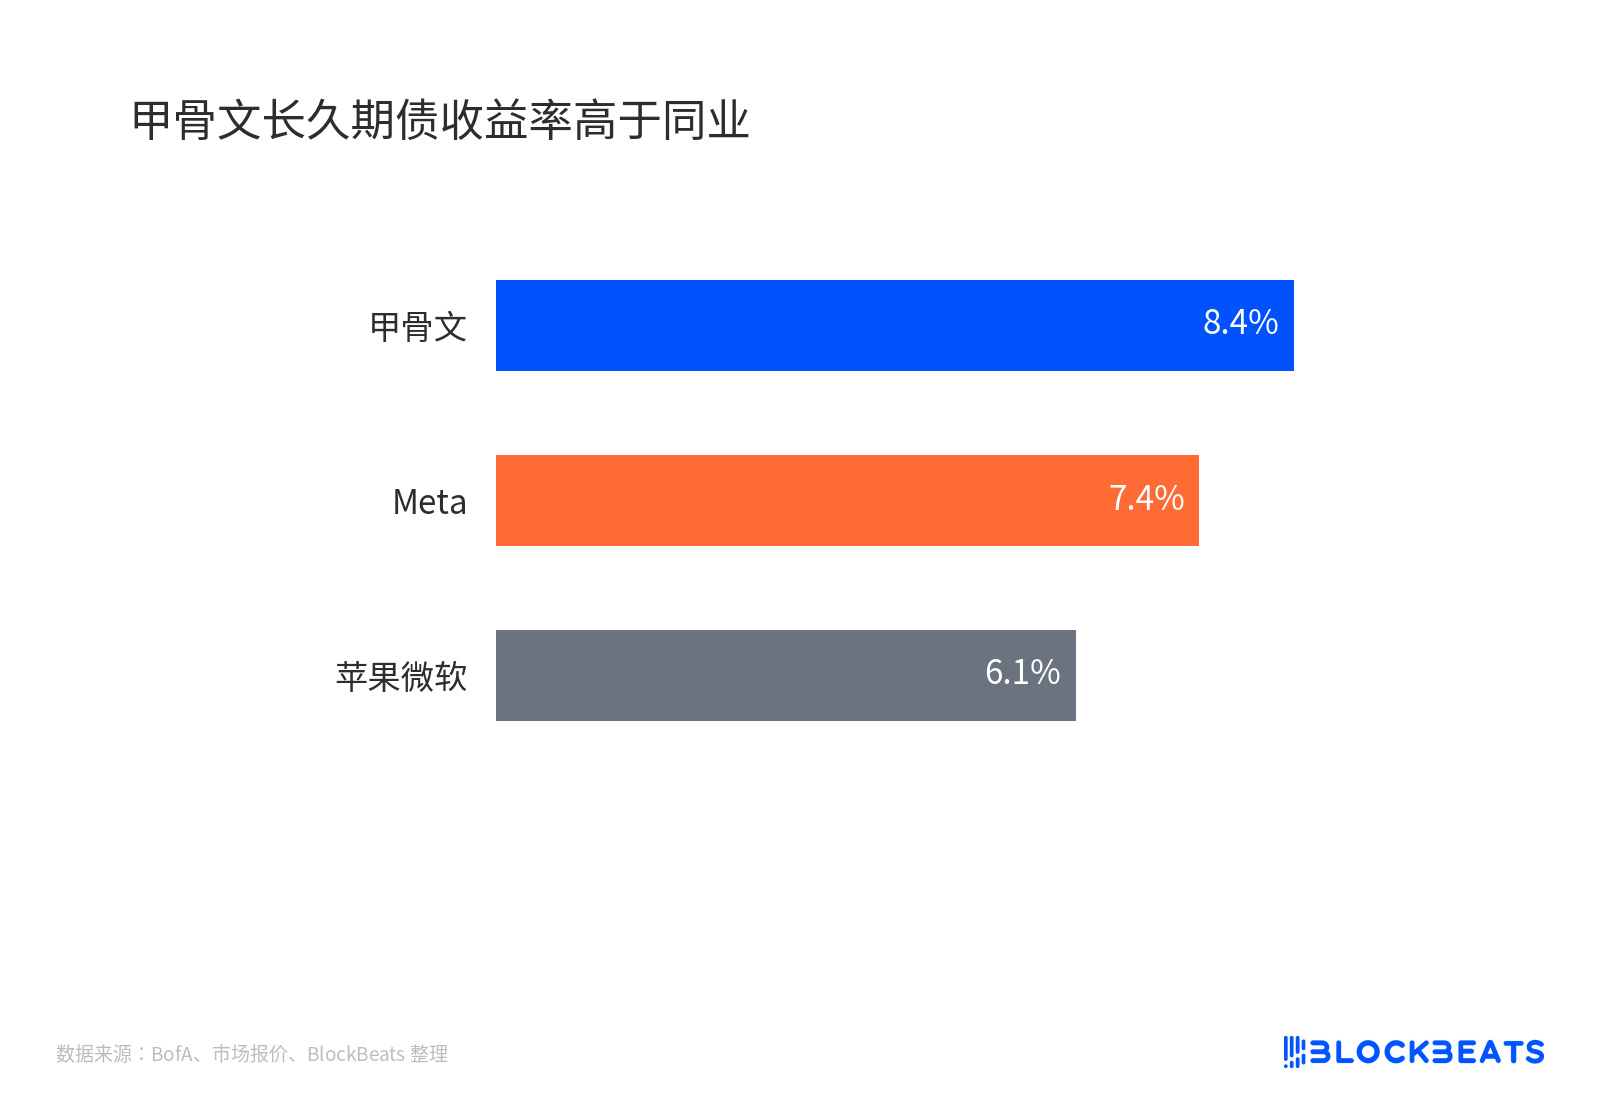
El rendimiento de los bonos de Oracle de larga duración supera al de sus pares
La firma de análisis crediticio CreditSights lo expresó de forma más directa: los nuevos bonos de Oracle cotizan en el mercado secundario como si fueran de grado BB, es decir, dentro del segmento más alto de los bonos basura. La firma también considera que esta será la última emisión de bonos en el mercado público para financiar el gasto de capital de los próximos años. La primera parte describe la valoración actual; la segunda, una previsión de futuro.
El límite restringe el mercado público, pero no la financiación fuera de balance
En el día del inversor, la empresa definió los 20.000 millones de dólares como la última financiación en el mercado público de este ciclo. Según sus planes, el crecimiento a partir del ejercicio fiscal 2029 se financiará con recursos propios, y la relación entre la deuda neta y el EBITDA ajustado caerá por debajo de 3,5 veces.
El problema está en los límites de este compromiso. El tope de 20.000 millones de dólares se aplica a las acciones y los bonos emitidos en el mercado público; no incluye la refinanciación de la deuda existente ni abarca automáticamente los arrendamientos, la financiación de proveedores y los anticipos de clientes. La información divulgada por la empresa indica que seguirá habiendo pasivos relacionados con la financiación de proveedores. Los términos de los bonos no incluyen cláusulas financieras ni limitan la posibilidad de seguir endeudándose.
Esto explica por qué coexisten dos interpretaciones. El analista de UBS Karl Keirstead consideró anteriormente que el límite aliviaba la preocupación por la financiación. Pat Nerney, de Dynasty, lo ve como una línea roja narrativa. Si la empresa vuelve al mercado en la segunda mitad del ejercicio fiscal 2027, la afirmación de que será «la última emisión» dejará de sostenerse.
La afirmación de que será «la última emisión» deberá respaldarse con el flujo de caja del ejercicio fiscal 2028
Hay otros dos datos que aún no se han concretado. El precio final de emisión de las acciones y el número de títulos siguen sin determinarse. En el mercado circula el rumor de un descuento de alrededor del 11%, que situaría el precio cerca de los 116 dólares, pero todavía está pendiente de fijación. Tomando como referencia el cierre del viernes pasado, de 130,67 dólares, una emisión de 10.000 millones de dólares equivaldría a unos 76,5 millones de acciones y una dilución de aproximadamente el 2,5%. Si se confirma el descuento, tanto el número de acciones como el porcentaje de dilución serían mayores.
El otro dato es el flujo de caja libre, es decir, el dinero que queda tras restar los gastos de capital a los ingresos de explotación. La empresa prevé que vuelva a terreno positivo en la segunda mitad del ejercicio fiscal 2028 y alcance al menos 30.000 millones de dólares en el ejercicio fiscal 2029. Hasta que se materialice esta trayectoria, la deuda de Oracle seguirá dependiendo del calendario que ella misma ha establecido.
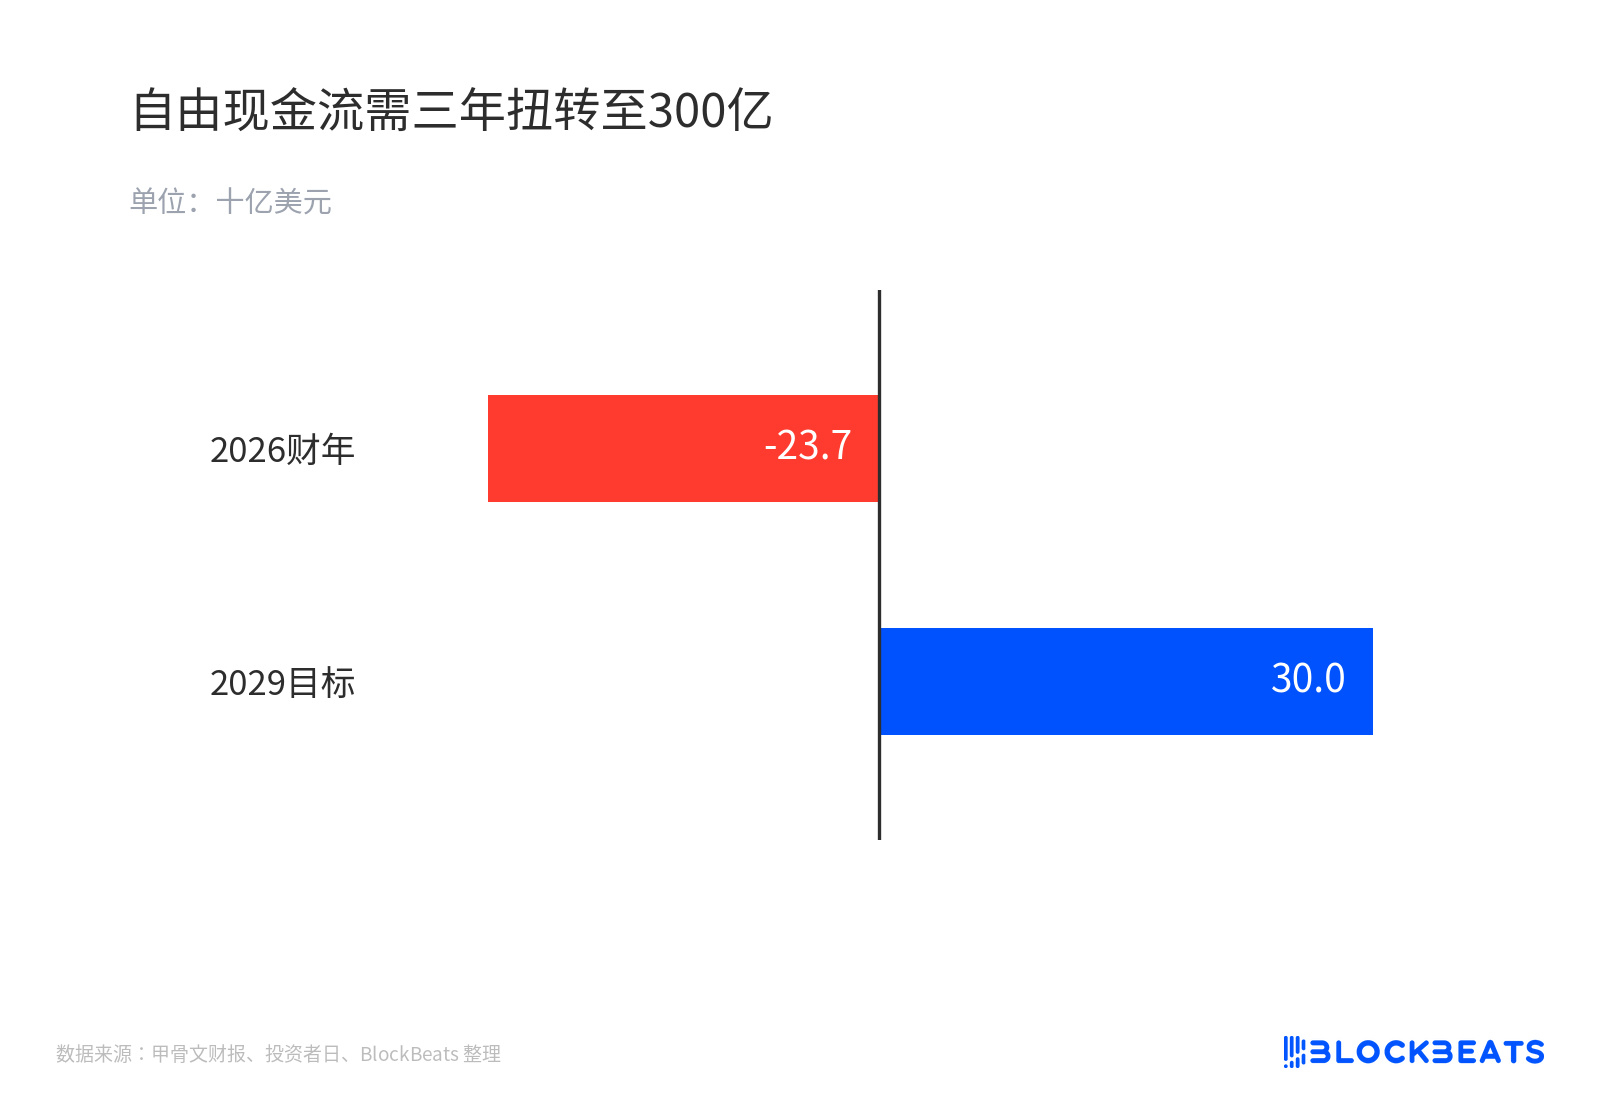
El flujo de caja libre debe recuperarse hasta los 30.000 millones en tres años
También hay que prestar atención a cómo se define la deuda. Fuera del límite de 20.000 millones de dólares quedan los arrendamientos, la financiación de proveedores y los anticipos de clientes. El ritmo al que puedan crecer estos pasivos será la prueba de resistencia de la afirmación de que esta será «la última emisión».
El coste del capital ya se ha recalibrado. Los mayores intereses de los nuevos bonos, el posible descuento de las acciones y unos swaps de incumplimiento crediticio que han subido alrededor de un 265% en un año conforman el precio que el mercado asigna a la infraestructura de IA de Oracle. Que ese precio siga subiendo dependerá del precio final de las acciones, del flujo de caja del ejercicio fiscal 2028 y de cuánto puedan crecer los pasivos más allá del límite de 20.000 millones de dólares.