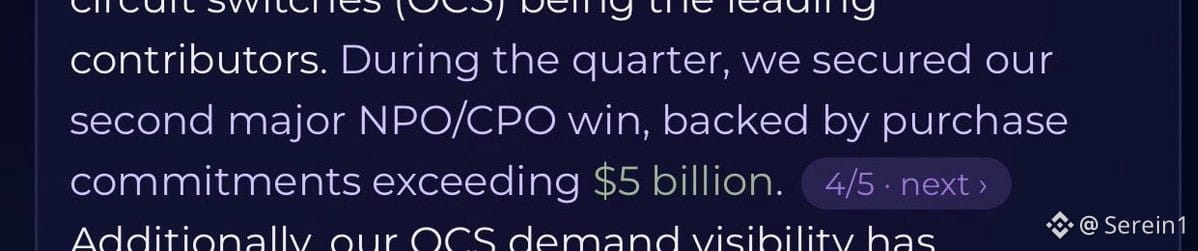
Si miramos LITE por separado, lo más probable es que suba después de presentar resultados, porque acaban de anunciar nuevos pedidos de CPO/NPO por valor de 5.000 millones de dólares (sin relación con NVDA).
El margen de esta parte podría superar aproximadamente el 60%… lo que demuestra lo rentable que puede ser este negocio para las empresas del sector láser cuando alcanzan cierta escala.
(Solo Greensboro podría generar 5.000 millones de dólares de ingresos al año)
En cuanto a la operación con MRVL:
- Es muy positiva estratégicamente para Marvell. También hace que las empresas del sector láser que quedan sean muy valiosas.
- Pero los accionistas de LITE quizá estén de luto: la operación no se cerrará hasta 2028 y, mientras tanto, habrá más de un año de presión.
También será más difícil que el mercado determine el precio por separado, porque muchos tomarán como referencia una proporción de 4,5 acciones de Marvell por cada 1.
- Creo que los accionistas de Lumentum estarían algo más contentos si las acciones de Marvell no se hubieran desplomado antes del anuncio…
Porque inicialmente LITE se valoró en unos 115.000 millones de dólares, con una prima del 23,9%.
- La caída de Marvell hizo visible de inmediato el riesgo a la baja de esta operación; si hubiera subido, los accionistas de LITE quizá estarían un poco más contentos con la valoración.
Establecer un valor mínimo fijo en dólares para la capitalización de mercado sería probablemente mejor que una proporción de canje fija de 4,5:1.
Antes había muchas operaciones de estar largo en LITE y corto en otras empresas para presionar las valoraciones del sector fotónico, así que al menos ahora quizá se deshagan estas operaciones de pares.
$LITE
El margen de esta parte podría superar aproximadamente el 60%… lo que demuestra lo rentable que puede ser este negocio para las empresas del sector láser cuando alcanzan cierta escala.
(Solo Greensboro podría generar 5.000 millones de dólares de ingresos al año)
En cuanto a la operación con MRVL:
- Es muy positiva estratégicamente para Marvell. También hace que las empresas del sector láser que quedan sean muy valiosas.
- Pero los accionistas de LITE quizá estén de luto: la operación no se cerrará hasta 2028 y, mientras tanto, habrá más de un año de presión.
También será más difícil que el mercado determine el precio por separado, porque muchos tomarán como referencia una proporción de 4,5 acciones de Marvell por cada 1.
- Creo que los accionistas de Lumentum estarían algo más contentos si las acciones de Marvell no se hubieran desplomado antes del anuncio…
Porque inicialmente LITE se valoró en unos 115.000 millones de dólares, con una prima del 23,9%.
- La caída de Marvell hizo visible de inmediato el riesgo a la baja de esta operación; si hubiera subido, los accionistas de LITE quizá estarían un poco más contentos con la valoración.
Establecer un valor mínimo fijo en dólares para la capitalización de mercado sería probablemente mejor que una proporción de canje fija de 4,5:1.
Antes había muchas operaciones de estar largo en LITE y corto en otras empresas para presionar las valoraciones del sector fotónico, así que al menos ahora quizá se deshagan estas operaciones de pares.
$LITE