MRVL compra LITE por 115.000 millones y, aun así, caen las dos
Estoy del lado bajista: esta adquisición parece, por donde se la mire, que los accionistas de MRVL están pagando por adelantado una historia que no se materializará hasta 2028.
Primero, los datos.
El lunes, en la bolsa estadounidense, Marvell anunció que compraría mediante un intercambio de acciones al fabricante de componentes ópticos Lumentum por 115.000 millones de dólares.
Los accionistas de Lumentum recibirán 4,5 acciones de Marvell por cada acción que tengan. Al anunciarse la operación, eso equivalía a unos 1.132 dólares por acción, una prima del 23,9 % respecto al cierre del 28 de octubre.
El precio a pagar es que los actuales accionistas de Marvell se quedarán con solo el 67 % de la empresa combinada, mientras que los de Lumentum se llevarán el 33 %.
La operación no se cerrará hasta el primer semestre de 2028 y todavía necesita el visto bueno de los accionistas de ambas empresas y de los organismos reguladores.
La reacción de los precios fue mucho más sincera que el comunicado.
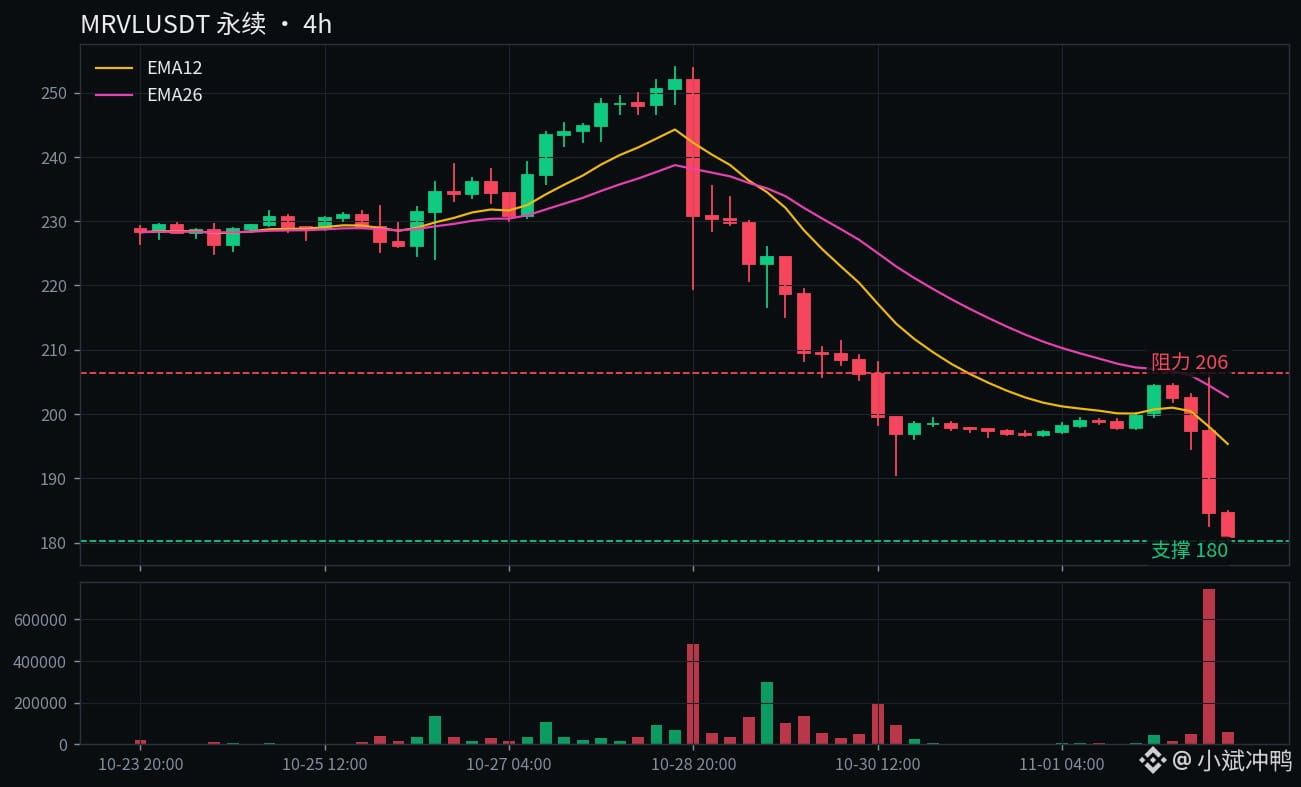
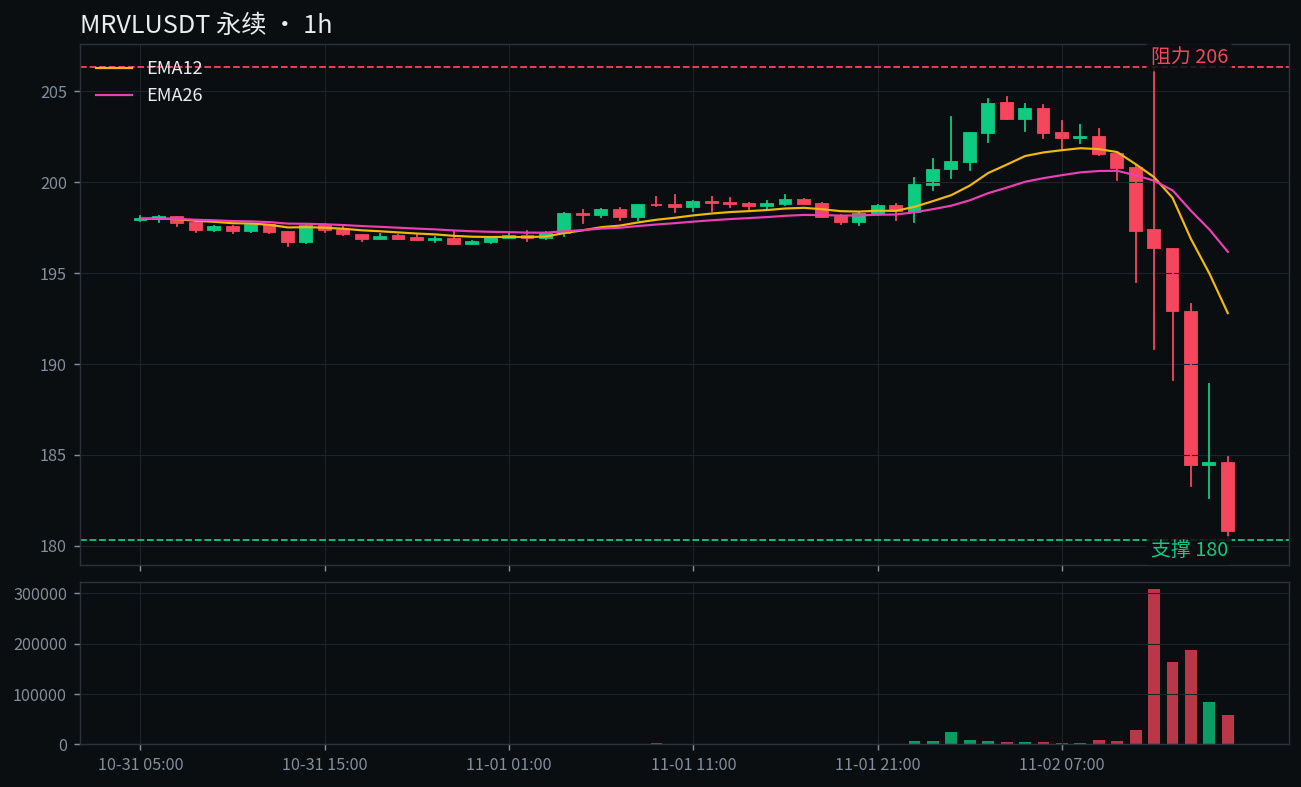
El token MRVL cayó un 9,3 % en 24 horas y cotiza a 180,65. Su máximo en 24 horas fue 206,32 y el mínimo, 180,26. El volumen negociado en contratos fue de 179 millones de dólares.
El token LITE cayó aún más: un 14,2 % en 24 horas, hasta 729,6.
Con la relación de canje de 4,5 acciones, el valor de la oferta —1.132 dólares al anunciarse— se redujo junto con MRVL hasta unos 813 dólares, una caída de casi el 30 %.
Lo absurdo es que el precio actual del token, 729,6, está bastante por debajo incluso de ese valor recalculado: el mercado ni siquiera acepta ese precio.
¿Qué dicen los alcistas?
Lumentum es una empresa realmente rentable: sus ingresos del último trimestre crecieron un 136,5 %, hasta 1.260 millones de dólares, y su previsión para el próximo trimestre es de 1.575 a 1.625 millones.
Las cuentas que presenta la dirección de Marvell también pintan bien: la empresa combinada podría atender un mercado de 550.000 millones de dólares, ahorrar más de 1.000 millones anuales gracias a las sinergias y, según afirman, aumentar el beneficio ajustado por acción desde el primer año tras el cierre.
Stifel y Piper Sandler mantienen su recomendación alcista pese al desplome. Las proyecciones que Marvell presentó en su jornada para inversores de octubre también son ambiciosas: ingresos de 20.000 millones de dólares en 2028 y de entre 70.000 y 90.000 millones en 2031.
¿Qué dicen los bajistas?
Por grande que sea la promesa, el cierre no llegará hasta 2028 y las sinergias no se materializarán hasta 2029 o más adelante. Sin embargo, el precio de las acciones ya está pagando hoy el coste de la dilución.
Marvell ha caído un 20,65 % en los últimos cinco días y un 33,41 % en el último mes. Esta noticia de adquisición solo le ha dado otra patada a una tendencia que ya venía a la baja.
El día que se filtró la noticia, la acción ya cayó un 13 %; el día del anuncio oficial, volvió a caer un 6,5 %. Que los accionistas de ambas partes pierdan dinero el mismo día no es algo habitual en una adquisición.
Además, Broadcom compite por los mismos negocios, y el mayor bocado del segmento de chips personalizados de Google probablemente no le tocará primero a Marvell.
Lo que pienso.
En pocas palabras, esta operación no compra las ganancias actuales de Lumentum, sino influencia en el segmento de interconexión óptica de los racks de IA.
La influencia no se puede entregar cada trimestre, pero la dilución llega de inmediato: el 33 % es el 33 %.
Me convence más la postura bajista. Al menos hasta que se despeje la incertidumbre sobre el cierre, el mercado no tiene motivos para revalorizar la acción por adelantado.
Escenarios.
Si recupera los 206,32 y se mantiene por encima, me habré equivocado: el impacto bajista de la dilución ya se habrá descontado y el siguiente objetivo al alza será el nivel redondo de 220.
Si cae por debajo del mínimo de 180,26 en 24 horas, significa que la presión vendedora no ha terminado; el siguiente nivel a la baja será el redondo de 170.
El 26 de noviembre, Marvell presentará sus propios resultados. La próxima prueba será ver si mantiene su previsión de 20.000 millones de dólares para 2028.
Qué pienso hacer.
Acabo de abrir una posición corta. Si vuelve a superar los 206, cierro; si cae por debajo de 180, mantengo la posición.
Comprar ahora sería pagar por adelantado una historia de 2028, y no pienso ser el tonto que haga eso.
¿Qué opinan: el mercado exageró y volverá por encima de 206,32 para dejarme en evidencia, o la dilución seguirá presionando el precio hasta romper los 180,26? Yo apuesto por lo segundo. ¿Y ustedes?
$MRVL $LITE $AVGO
#Marvell #Semiconductores
Estoy del lado bajista: esta adquisición parece, por donde se la mire, que los accionistas de MRVL están pagando por adelantado una historia que no se materializará hasta 2028.
Primero, los datos.
El lunes, en la bolsa estadounidense, Marvell anunció que compraría mediante un intercambio de acciones al fabricante de componentes ópticos Lumentum por 115.000 millones de dólares.
Los accionistas de Lumentum recibirán 4,5 acciones de Marvell por cada acción que tengan. Al anunciarse la operación, eso equivalía a unos 1.132 dólares por acción, una prima del 23,9 % respecto al cierre del 28 de octubre.
El precio a pagar es que los actuales accionistas de Marvell se quedarán con solo el 67 % de la empresa combinada, mientras que los de Lumentum se llevarán el 33 %.
La operación no se cerrará hasta el primer semestre de 2028 y todavía necesita el visto bueno de los accionistas de ambas empresas y de los organismos reguladores.
La reacción de los precios fue mucho más sincera que el comunicado.
El token MRVL cayó un 9,3 % en 24 horas y cotiza a 180,65. Su máximo en 24 horas fue 206,32 y el mínimo, 180,26. El volumen negociado en contratos fue de 179 millones de dólares.
El token LITE cayó aún más: un 14,2 % en 24 horas, hasta 729,6.
Con la relación de canje de 4,5 acciones, el valor de la oferta —1.132 dólares al anunciarse— se redujo junto con MRVL hasta unos 813 dólares, una caída de casi el 30 %.
Lo absurdo es que el precio actual del token, 729,6, está bastante por debajo incluso de ese valor recalculado: el mercado ni siquiera acepta ese precio.
¿Qué dicen los alcistas?
Lumentum es una empresa realmente rentable: sus ingresos del último trimestre crecieron un 136,5 %, hasta 1.260 millones de dólares, y su previsión para el próximo trimestre es de 1.575 a 1.625 millones.
Las cuentas que presenta la dirección de Marvell también pintan bien: la empresa combinada podría atender un mercado de 550.000 millones de dólares, ahorrar más de 1.000 millones anuales gracias a las sinergias y, según afirman, aumentar el beneficio ajustado por acción desde el primer año tras el cierre.
Stifel y Piper Sandler mantienen su recomendación alcista pese al desplome. Las proyecciones que Marvell presentó en su jornada para inversores de octubre también son ambiciosas: ingresos de 20.000 millones de dólares en 2028 y de entre 70.000 y 90.000 millones en 2031.
¿Qué dicen los bajistas?
Por grande que sea la promesa, el cierre no llegará hasta 2028 y las sinergias no se materializarán hasta 2029 o más adelante. Sin embargo, el precio de las acciones ya está pagando hoy el coste de la dilución.
Marvell ha caído un 20,65 % en los últimos cinco días y un 33,41 % en el último mes. Esta noticia de adquisición solo le ha dado otra patada a una tendencia que ya venía a la baja.
El día que se filtró la noticia, la acción ya cayó un 13 %; el día del anuncio oficial, volvió a caer un 6,5 %. Que los accionistas de ambas partes pierdan dinero el mismo día no es algo habitual en una adquisición.
Además, Broadcom compite por los mismos negocios, y el mayor bocado del segmento de chips personalizados de Google probablemente no le tocará primero a Marvell.
Lo que pienso.
En pocas palabras, esta operación no compra las ganancias actuales de Lumentum, sino influencia en el segmento de interconexión óptica de los racks de IA.
La influencia no se puede entregar cada trimestre, pero la dilución llega de inmediato: el 33 % es el 33 %.
Me convence más la postura bajista. Al menos hasta que se despeje la incertidumbre sobre el cierre, el mercado no tiene motivos para revalorizar la acción por adelantado.
Escenarios.
Si recupera los 206,32 y se mantiene por encima, me habré equivocado: el impacto bajista de la dilución ya se habrá descontado y el siguiente objetivo al alza será el nivel redondo de 220.
Si cae por debajo del mínimo de 180,26 en 24 horas, significa que la presión vendedora no ha terminado; el siguiente nivel a la baja será el redondo de 170.
El 26 de noviembre, Marvell presentará sus propios resultados. La próxima prueba será ver si mantiene su previsión de 20.000 millones de dólares para 2028.
Qué pienso hacer.
Acabo de abrir una posición corta. Si vuelve a superar los 206, cierro; si cae por debajo de 180, mantengo la posición.
Comprar ahora sería pagar por adelantado una historia de 2028, y no pienso ser el tonto que haga eso.
¿Qué opinan: el mercado exageró y volverá por encima de 206,32 para dejarme en evidencia, o la dilución seguirá presionando el precio hasta romper los 180,26? Yo apuesto por lo segundo. ¿Y ustedes?
$MRVL $LITE $AVGO
#Marvell #Semiconductores