Intel arrastró a AMD y la hizo caer un 10,9%; mañana AMD tendrá que reivindicarse por sí sola
Estoy del lado alcista, pero solo me convence una carta: la previsión para el Q4. Las cifras del Q3 ya no tienen mucho misterio.
Primero, los horarios: mañana, después del cierre de la bolsa estadounidense, AMD presentará sus resultados del Q3. La conferencia telefónica será el 4 de noviembre a las 6:00 de la mañana, hora de Pekín.
Wall Street espera unos ingresos de 13.090 millones de dólares, un 41% más interanual, y un BPA ajustado de 1,94 dólares, un 62% más.
La propia compañía prevé unos 13.000 millones, con un margen de 300 millones arriba o abajo, y un margen bruto de alrededor del 56%. Las expectativas están prácticamente clavadas en el punto medio de sus previsiones.
La base del trimestre pasado no estaba nada mal: ingresos de 11.540 millones y 6.700 millones en centros de datos, más del doble interanual. Para este trimestre, el mercado espera que los centros de datos alcancen los 8.300 millones.
Los alcistas tienen cartas bastante sólidas.
Rolland, de Susquehanna, acaba de subir su precio objetivo de 620 a 650 dólares, apostando por resultados superiores a lo esperado y una revisión al alza de las previsiones.
Jefferies va más allá: prevé ingresos de 13.500 millones y 17.000 millones para el Q4, bastante por encima de los 16.300 millones que espera el mercado.
Los racks MI450 y Helios empezaron a enviarse en septiembre. Meta también dijo el 27 de octubre que ya está probando la instalación de los primeros sistemas.
Rolland calcula que para 2027 los GPU para centros de datos generarán 41.000 millones y las CPU para servidores, 33.000 millones: 74.000 millones en total, por encima de los 71.000 millones que espera el mercado.
Y hay otro dato: AMD ha cumplido o superado las expectativas en sus últimos ocho informes de resultados. Esta acción rara vez decepciona al presentar sus cuentas.
Los bajistas también tienen argumentos.
En pocas palabras, si las expectativas están pegadas al punto medio de las previsiones, el mercado ya ha descontado unas buenas cifras. Superar las expectativas por poco no basta.
En agosto algunos esperaban 14.000 millones; ahora la previsión es de apenas 13.090 millones. La verdadera palanca está en las previsiones para el Q4, no en el Q3.
Intel fue el ejemplo perfecto el viernes pasado: sus ingresos crecieron un 21% y superaron las expectativas, pero unas previsiones desastrosas hicieron que la acción se desplomara un 30%. Ese mismo día, AMD también cayó un 10,9% por el efecto arrastre.
La propia dirección dijo que el negocio de videojuegos caería a doble dígito en el Q3. Los altos precios de la memoria siguen presionándolo, y en el segmento de PC Intel ya había advertido de debilidad.
Y, por cierto, la acción ya ha subido un 135% este año. No está barata y hay poco margen para equivocarse.
A mi juicio, mañana lo importante no es si AMD supera las expectativas del Q3.
Mientras el Q3 no salga mal, lo más probable es que las cifras cumplan. La verdadera batalla se decidirá según lo claro que sea el mensaje sobre el aumento de volumen de Helios en las previsiones del Q4.
Si lo explican con claridad, se confirmará la recuperación tras la caída injustificada. Volver a 521 sería el primer paso, y entonces los objetivos de 650 podrían entrar en juego.
Si lo explican de forma ambigua, será otro Intel: por buenas que sean las expectativas, no servirá de nada.
Veamos los posibles escenarios.
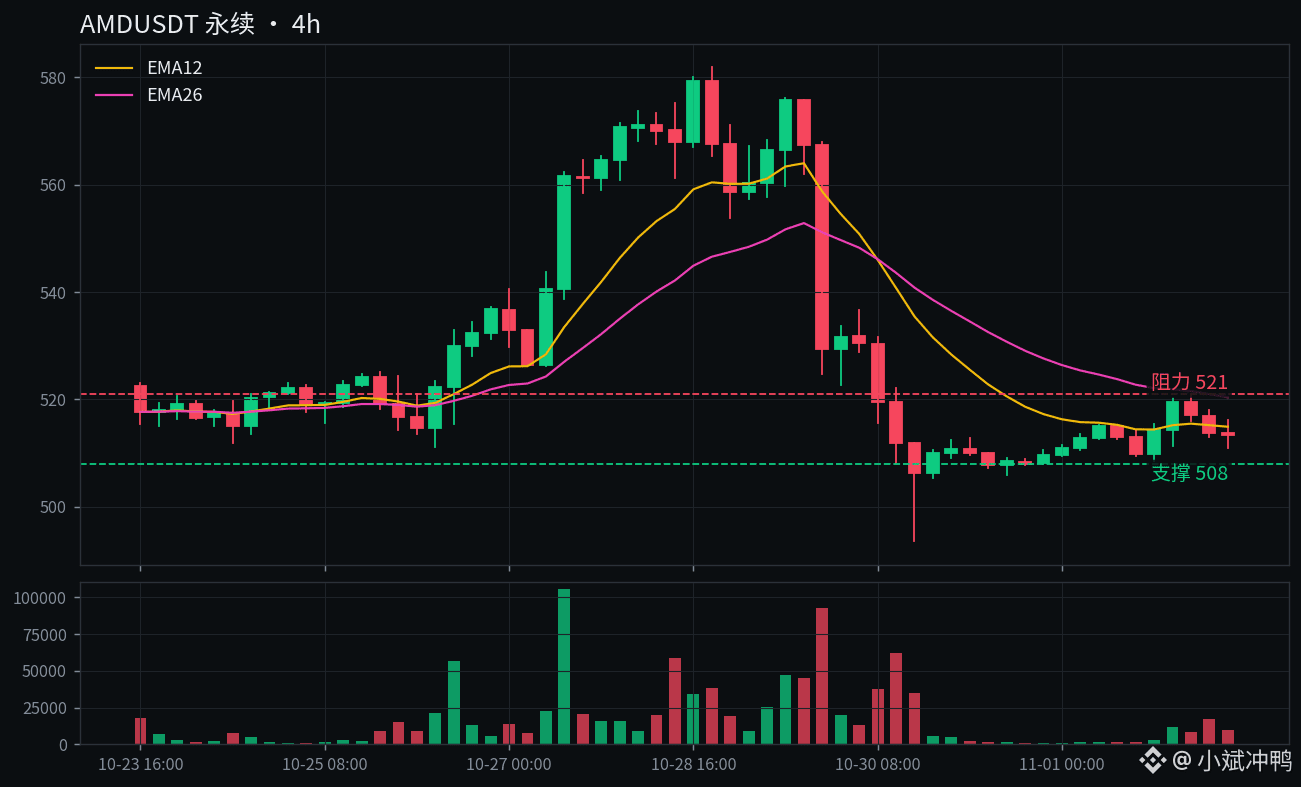
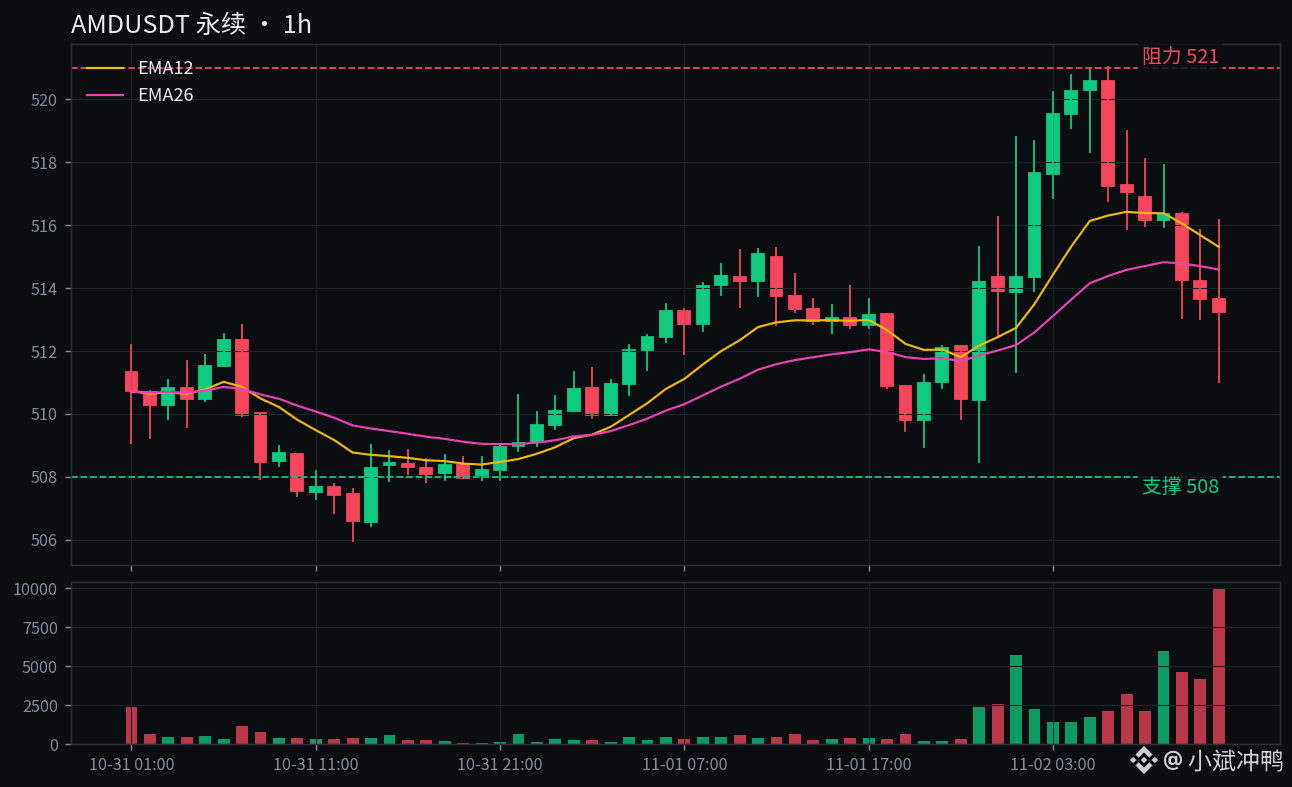
Si se mantiene por encima de 521 y cierra ahí, habrá completado la primera etapa de la recuperación tras la caída injustificada. Primero, el nivel redondo de 550; después, se podrá hablar de avanzar hacia el objetivo de 650.
Si cae por debajo de 508, la consolidación de hoy no habrá servido de nada. El primer nivel a vigilar será el cierre del viernes, en 504,8; si lo pierde, irá a por el nivel redondo de 500.
En los futuros perpetuos, el precio actual está apenas por encima de 513 y prácticamente no se ha movido en 24 horas. La tasa de financiación, del 0,0024%, tampoco está elevada, lo que indica que nadie tiene prisa por apostar antes de los resultados.
¿Qué pienso hacer? Entré con una posición pequeña. Si cae por debajo de 508, salgo.
Esta operación no apuesta por las cifras del Q3, sino por lo que diga la previsión del Q4 sobre Helios. Si el mensaje no me convence, admitiré enseguida que me equivoqué y me retiraré.
¿Las previsiones del Q4 explicarán claramente el aumento de volumen de Helios y la acción volverá a 521 para avanzar hacia 650, o serán ambiguas y caerá por debajo de 508 rumbo a 500?
Yo apuesto por lo primero. ¿Y tú?
$AMD $INTC
#美股 #Resultados
Estoy del lado alcista, pero solo me convence una carta: la previsión para el Q4. Las cifras del Q3 ya no tienen mucho misterio.
Primero, los horarios: mañana, después del cierre de la bolsa estadounidense, AMD presentará sus resultados del Q3. La conferencia telefónica será el 4 de noviembre a las 6:00 de la mañana, hora de Pekín.
Wall Street espera unos ingresos de 13.090 millones de dólares, un 41% más interanual, y un BPA ajustado de 1,94 dólares, un 62% más.
La propia compañía prevé unos 13.000 millones, con un margen de 300 millones arriba o abajo, y un margen bruto de alrededor del 56%. Las expectativas están prácticamente clavadas en el punto medio de sus previsiones.
La base del trimestre pasado no estaba nada mal: ingresos de 11.540 millones y 6.700 millones en centros de datos, más del doble interanual. Para este trimestre, el mercado espera que los centros de datos alcancen los 8.300 millones.
Los alcistas tienen cartas bastante sólidas.
Rolland, de Susquehanna, acaba de subir su precio objetivo de 620 a 650 dólares, apostando por resultados superiores a lo esperado y una revisión al alza de las previsiones.
Jefferies va más allá: prevé ingresos de 13.500 millones y 17.000 millones para el Q4, bastante por encima de los 16.300 millones que espera el mercado.
Los racks MI450 y Helios empezaron a enviarse en septiembre. Meta también dijo el 27 de octubre que ya está probando la instalación de los primeros sistemas.
Rolland calcula que para 2027 los GPU para centros de datos generarán 41.000 millones y las CPU para servidores, 33.000 millones: 74.000 millones en total, por encima de los 71.000 millones que espera el mercado.
Y hay otro dato: AMD ha cumplido o superado las expectativas en sus últimos ocho informes de resultados. Esta acción rara vez decepciona al presentar sus cuentas.
Los bajistas también tienen argumentos.
En pocas palabras, si las expectativas están pegadas al punto medio de las previsiones, el mercado ya ha descontado unas buenas cifras. Superar las expectativas por poco no basta.
En agosto algunos esperaban 14.000 millones; ahora la previsión es de apenas 13.090 millones. La verdadera palanca está en las previsiones para el Q4, no en el Q3.
Intel fue el ejemplo perfecto el viernes pasado: sus ingresos crecieron un 21% y superaron las expectativas, pero unas previsiones desastrosas hicieron que la acción se desplomara un 30%. Ese mismo día, AMD también cayó un 10,9% por el efecto arrastre.
La propia dirección dijo que el negocio de videojuegos caería a doble dígito en el Q3. Los altos precios de la memoria siguen presionándolo, y en el segmento de PC Intel ya había advertido de debilidad.
Y, por cierto, la acción ya ha subido un 135% este año. No está barata y hay poco margen para equivocarse.
A mi juicio, mañana lo importante no es si AMD supera las expectativas del Q3.
Mientras el Q3 no salga mal, lo más probable es que las cifras cumplan. La verdadera batalla se decidirá según lo claro que sea el mensaje sobre el aumento de volumen de Helios en las previsiones del Q4.
Si lo explican con claridad, se confirmará la recuperación tras la caída injustificada. Volver a 521 sería el primer paso, y entonces los objetivos de 650 podrían entrar en juego.
Si lo explican de forma ambigua, será otro Intel: por buenas que sean las expectativas, no servirá de nada.
Veamos los posibles escenarios.
Si se mantiene por encima de 521 y cierra ahí, habrá completado la primera etapa de la recuperación tras la caída injustificada. Primero, el nivel redondo de 550; después, se podrá hablar de avanzar hacia el objetivo de 650.
Si cae por debajo de 508, la consolidación de hoy no habrá servido de nada. El primer nivel a vigilar será el cierre del viernes, en 504,8; si lo pierde, irá a por el nivel redondo de 500.
En los futuros perpetuos, el precio actual está apenas por encima de 513 y prácticamente no se ha movido en 24 horas. La tasa de financiación, del 0,0024%, tampoco está elevada, lo que indica que nadie tiene prisa por apostar antes de los resultados.
¿Qué pienso hacer? Entré con una posición pequeña. Si cae por debajo de 508, salgo.
Esta operación no apuesta por las cifras del Q3, sino por lo que diga la previsión del Q4 sobre Helios. Si el mensaje no me convence, admitiré enseguida que me equivoqué y me retiraré.
¿Las previsiones del Q4 explicarán claramente el aumento de volumen de Helios y la acción volverá a 521 para avanzar hacia 650, o serán ambiguas y caerá por debajo de 508 rumbo a 500?
Yo apuesto por lo primero. ¿Y tú?
$AMD $INTC
#美股 #Resultados