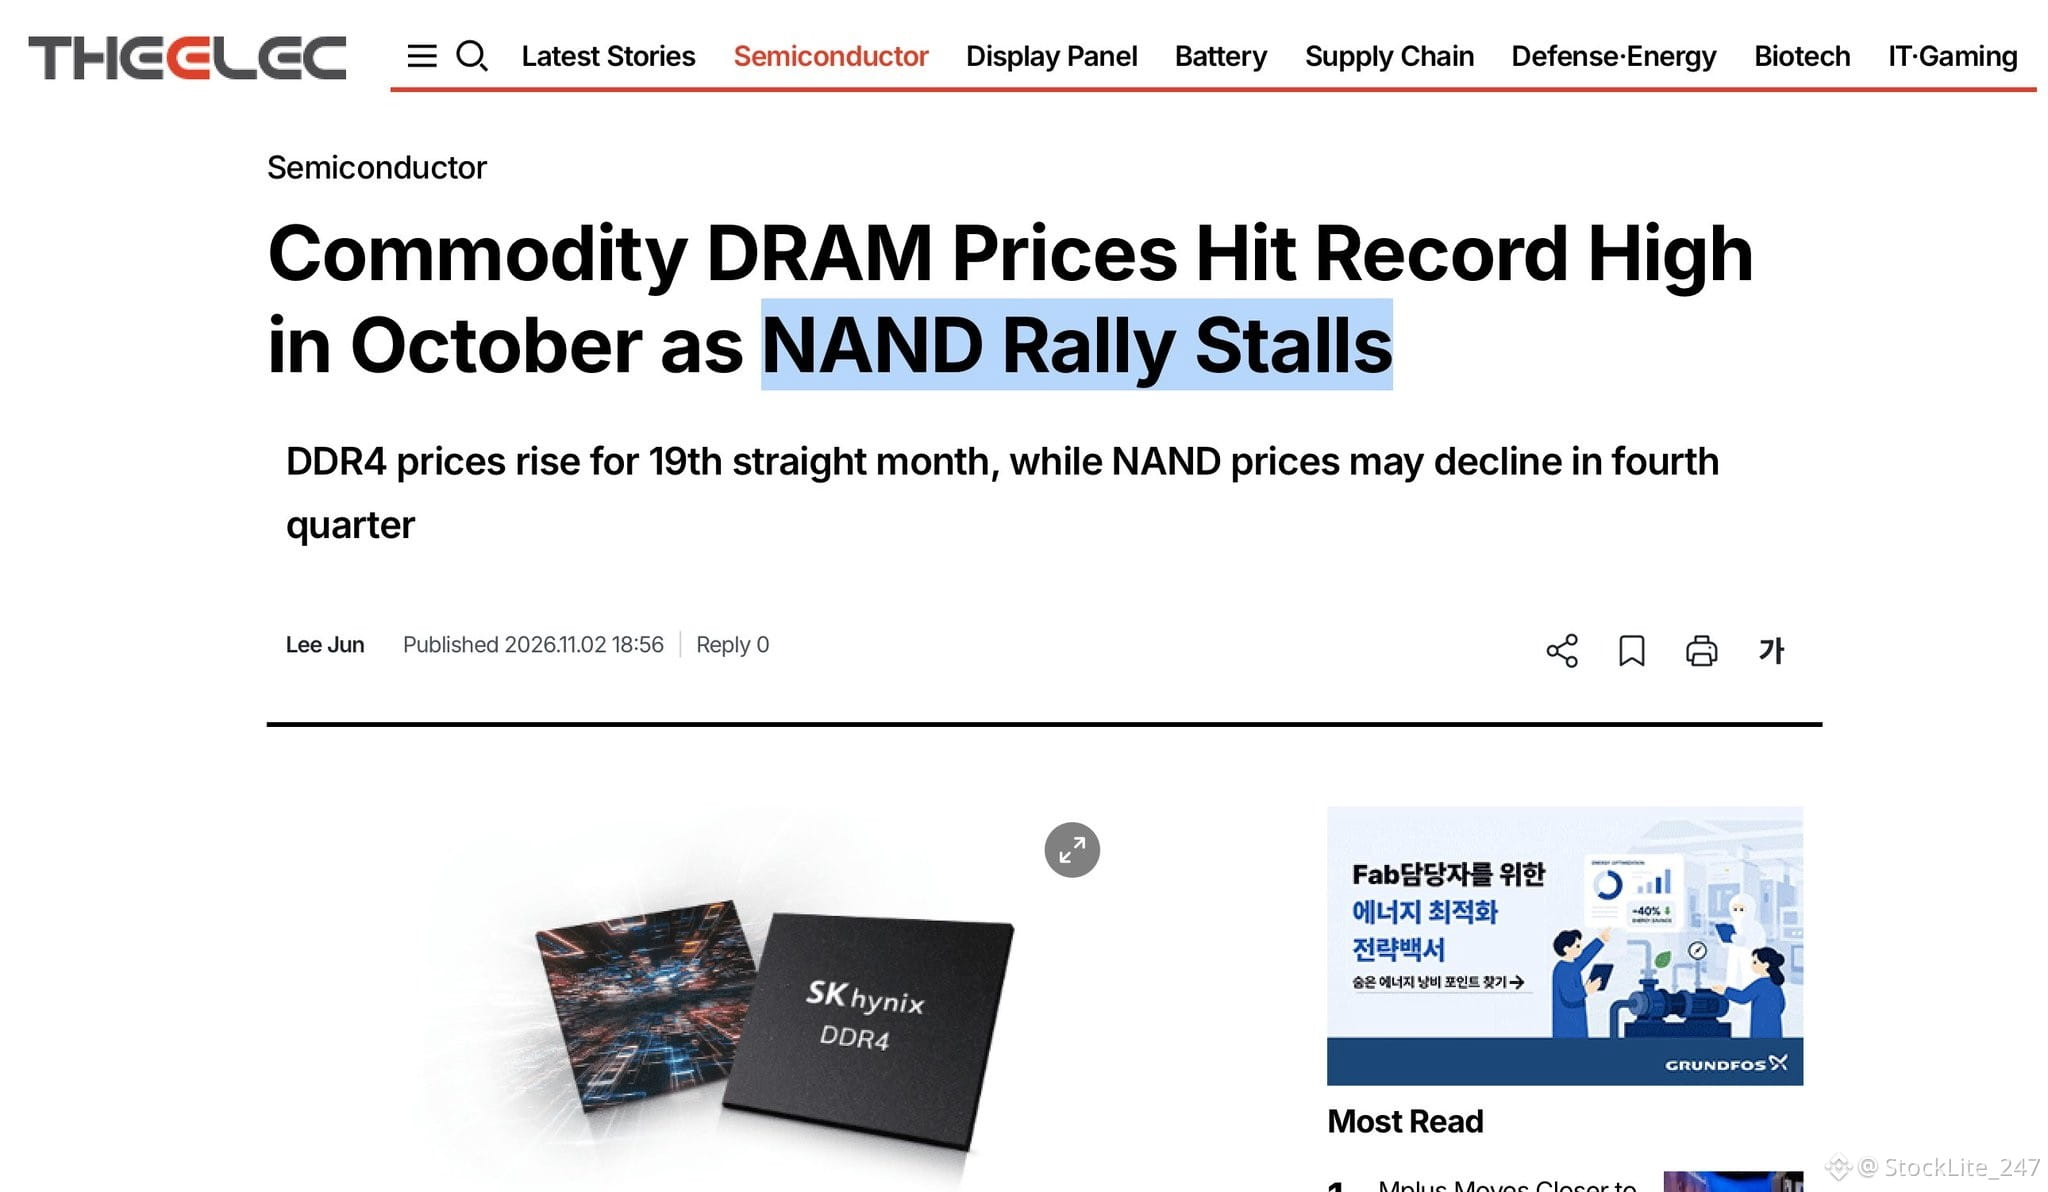
El primer dato plano de NAND en ~21 meses + la primera caída intermensual de las exportaciones coreanas de chips, mientras la DRAM sigue subiendo, apunta a una divergencia entre DRAM y NAND que afecta a $SNDK antes que a $MU .
Lo que estoy observando es la brecha entre las empresas más expuestas a DRAM y las más expuestas a NAND. $MU se centra sobre todo en DRAM y HBM, y prevé unos ~$61.500 millones para el primer trimestre fiscal. SNDK no tiene DRAM a la que recurrir.
Si la NAND se da la vuelta en el cuarto trimestre mientras la DRAM sigue subiendo, esas dos operaciones divergirán.
Lo que estoy observando es la brecha entre las empresas más expuestas a DRAM y las más expuestas a NAND. $MU se centra sobre todo en DRAM y HBM, y prevé unos ~$61.500 millones para el primer trimestre fiscal. SNDK no tiene DRAM a la que recurrir.
Si la NAND se da la vuelta en el cuarto trimestre mientras la DRAM sigue subiendo, esas dos operaciones divergirán.