El TJAR de Uniswap merece analizarse por separado: no se trata de un movimiento puntual del precio, sino de una infraestructura de comisiones que empieza a ofrecerse al exterior.
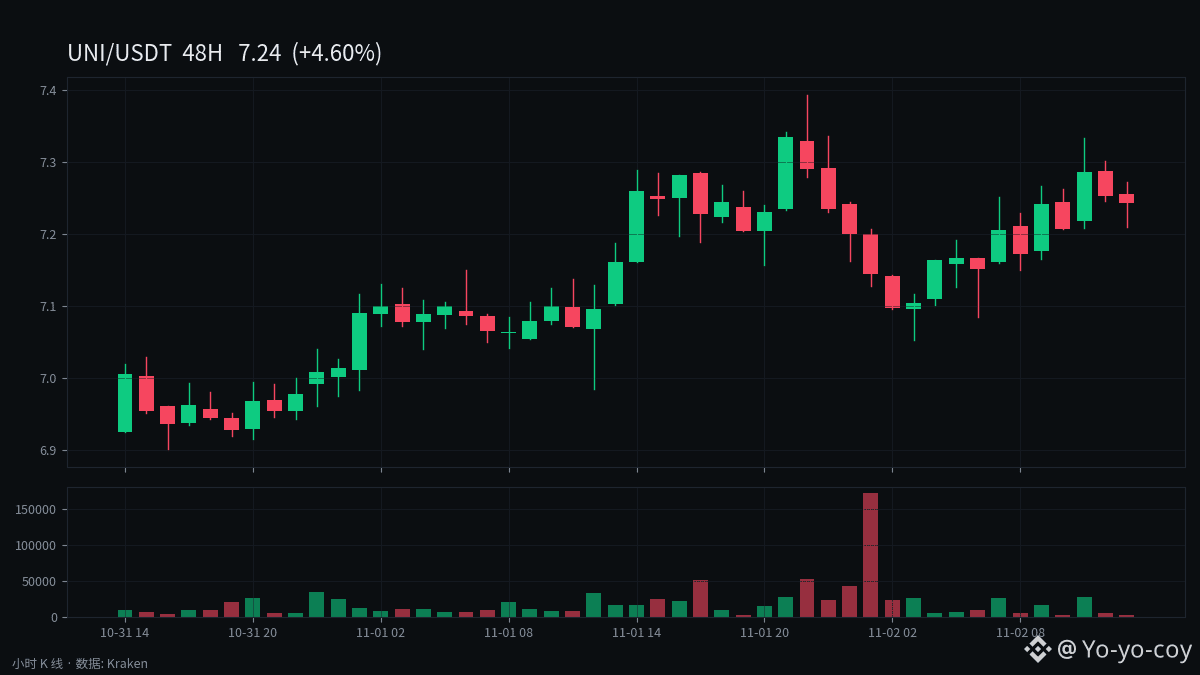
1. Primero, veamos dónde está el precio. La instantánea de la mañana del 2 de noviembre muestra que UNI cotiza a unos 7,24 dólares, con una subida aproximada del 1,2 % en 24 horas y del 4,4 % en 7 días. Su capitalización de mercado ronda los 4.520 millones de dólares y el volumen negociado en 24 horas, los 470 millones. En el mismo periodo, el mercado en general también repuntó ligeramente; la evolución de UNI se asemeja más a un movimiento en línea con el mercado que a una tendencia independiente. En el horizonte de 30 días sigue acumulando una caída de alrededor del 19 %, por lo que este repunte aún no ha cambiado la debilidad en el gráfico mensual.
2. A continuación, veamos el acontecimiento en sí. El 29 de octubre, Uniswap Labs abrió TJAR (Token Jar) a aplicaciones de terceros: las comisiones multimoneda que reciben las aplicaciones pueden acumularse primero en un fondo on-chain, donde los searchers compiten para convertirlas, a cambio de una cantidad fija, en el token que especifique la aplicación. La primera en adoptarlo fue Robinhood, que convierte en USDC y USDG las comisiones recaudadas a través de la API de Uniswap.
3. Escala y alcance. TJAR está desplegado actualmente en 7 cadenas y en octubre procesó conversiones por más de 15,3 millones de dólares (según cifras del proyecto, no verificadas mediante una auditoría independiente). El mecanismo de conversión de las comisiones del protocolo de Uniswap y de quema de UNI se construyó desde el principio sobre esta estructura, que ahora se ha convertido en una infraestructura reutilizable.
4. Hay dos aspectos que conviene observar. Primero, todavía no se han fijado las comisiones opcionales del protocolo de TJAR; esa decisión está en manos de Uniswap DAO. Si se activan en el futuro, se abriría una vía adicional para la captura de valor de UNI. Segundo, el número de adoptantes es una variable clave: por ahora, Robinhood es el único socio identificado por nombre. Que la narrativa sobre esta infraestructura se materialice dependerá de cuántas aplicaciones más decidan integrarla.
Los datos muestran que, a corto plazo, UNI está experimentando una recuperación moderada en línea con el mercado. La importancia de TJAR no reside en el precio del día, sino en que convierte una herramienta interna de cobro de Uniswap en un servicio externo. Este tipo de avances en infraestructura suele tardar en materializarse; conviene seguir trimestralmente el número de adoptantes, en lugar de vigilar el precio a diario.
#UNI #Uniswap #DeFi $UNI
Solo es una opinión personal y no constituye ningún consejo de inversión
1. Primero, veamos dónde está el precio. La instantánea de la mañana del 2 de noviembre muestra que UNI cotiza a unos 7,24 dólares, con una subida aproximada del 1,2 % en 24 horas y del 4,4 % en 7 días. Su capitalización de mercado ronda los 4.520 millones de dólares y el volumen negociado en 24 horas, los 470 millones. En el mismo periodo, el mercado en general también repuntó ligeramente; la evolución de UNI se asemeja más a un movimiento en línea con el mercado que a una tendencia independiente. En el horizonte de 30 días sigue acumulando una caída de alrededor del 19 %, por lo que este repunte aún no ha cambiado la debilidad en el gráfico mensual.
2. A continuación, veamos el acontecimiento en sí. El 29 de octubre, Uniswap Labs abrió TJAR (Token Jar) a aplicaciones de terceros: las comisiones multimoneda que reciben las aplicaciones pueden acumularse primero en un fondo on-chain, donde los searchers compiten para convertirlas, a cambio de una cantidad fija, en el token que especifique la aplicación. La primera en adoptarlo fue Robinhood, que convierte en USDC y USDG las comisiones recaudadas a través de la API de Uniswap.
3. Escala y alcance. TJAR está desplegado actualmente en 7 cadenas y en octubre procesó conversiones por más de 15,3 millones de dólares (según cifras del proyecto, no verificadas mediante una auditoría independiente). El mecanismo de conversión de las comisiones del protocolo de Uniswap y de quema de UNI se construyó desde el principio sobre esta estructura, que ahora se ha convertido en una infraestructura reutilizable.
4. Hay dos aspectos que conviene observar. Primero, todavía no se han fijado las comisiones opcionales del protocolo de TJAR; esa decisión está en manos de Uniswap DAO. Si se activan en el futuro, se abriría una vía adicional para la captura de valor de UNI. Segundo, el número de adoptantes es una variable clave: por ahora, Robinhood es el único socio identificado por nombre. Que la narrativa sobre esta infraestructura se materialice dependerá de cuántas aplicaciones más decidan integrarla.
Los datos muestran que, a corto plazo, UNI está experimentando una recuperación moderada en línea con el mercado. La importancia de TJAR no reside en el precio del día, sino en que convierte una herramienta interna de cobro de Uniswap en un servicio externo. Este tipo de avances en infraestructura suele tardar en materializarse; conviene seguir trimestralmente el número de adoptantes, en lugar de vigilar el precio a diario.
#UNI #Uniswap #DeFi $UNI
Solo es una opinión personal y no constituye ningún consejo de inversión