Es imposible hacer análisis macroeconómico sin estudiar la Reserva Federal. Y es imposible estudiarla sin analizar el estilo de su presidente.
Ahora voy a empezar a estudiar a Warsh.
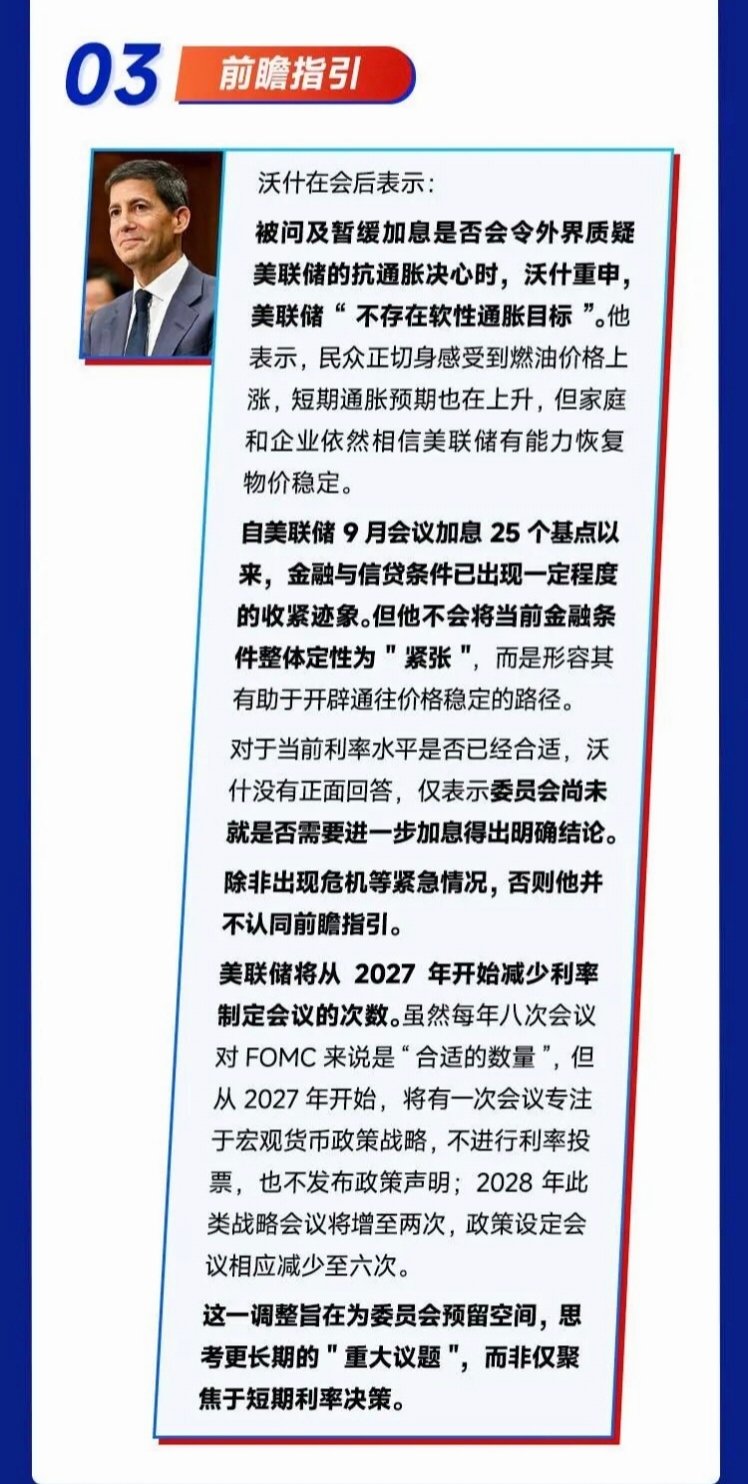
En la rueda de prensa posterior a la reunión del viernes del comité de la Reserva Federal, declaró:
A partir de 2027, la Reserva Federal reducirá el número de reuniones en las que fija los tipos de interés.
Si conoces un poco la historia de la Reserva Federal, sabrás lo que significa esta frase.
Durante los últimos quince años, la Reserva Federal ha sido casi el banco central más hablador del mundo:
En cada reunión publicaba un comunicado y un gráfico de puntos, y el presidente daba una rueda de prensa. Todo para que nadie se quedara sin entender lo que quería decir.
Esta tendencia se acentuó aún más, como es bien sabido, cuando Powell asumió el cargo: la frecuencia de la comunicación con el exterior aumentó claramente.
Como todos saben, Powell es doctor en Derecho y antes formó parte de los consejos de administración de algunas grandes empresas. No recibió una formación rigurosa y sistemática en economía.
Por eso quería reforzar la comunicación y el vínculo con los mercados de esta manera, para evitar que la transmisión de la política monetaria tuviera problemas importantes.
Ahora, Warsh ha decidido cambiar esta práctica habitual: quiere atenuar la «luz de la comunicación» y hacer que al mercado le cueste más percibir la verdadera orientación de la política de la Reserva Federal.
No me sorprende, porque durante estos cinco meses desde que asumió el cargo, Warsh no ha dejado de hacer lo mismo: hablar menos.
El 22 de mayo de este año juró el cargo y, en junio, creó discretamente cinco grupos de trabajo dedicados a estudiar la comunicación, el balance, los datos económicos, la productividad y el marco de inflación.
El nombre suena muy académico, pero, dicho en pocas palabras:
Tenemos que replantearnos cómo debería comunicarse la Reserva Federal con los mercados.
Acto seguido, eliminó de un plumazo las expresiones «prospectivas» de los comunicados posteriores a las reuniones e incluso dejó entrever que podría eliminar el gráfico de puntos.
Después de repasar todo esto, ¿no te parece que la estrategia de «celebrar menos reuniones» anunciada anoche por Warsh está clarísima?
Como dijo Warsh, el calendario de reuniones no es un detalle administrativo, sino una decisión institucional que afecta a la calidad de las decisiones.
La jugada de Warsh me hizo pensar en alguien: Greenspan, el presidente de la Reserva Federal más famoso del siglo pasado, conocido como el zar de la economía.
Como presidente de la Reserva Federal durante cuatro mandatos presidenciales, Greenspan tenía una forma muy propia de comunicarse con los mercados:
Convertir la falta de claridad en un arte.
Más tarde, alguien resumió esa táctica con la expresión «ambigüedad constructiva»: no lo digo todo con claridad para que nunca puedan adivinar qué haré y para conservar siempre margen para cambiar de rumbo.
Tenía una frase célebre, medio en broma: «Si creen que me he expresado con claridad, es que me han entendido mal».
Lo que hace hoy Warsh es, más o menos, intentar convertirse en una versión de Greenspan, aunque por otros medios.
Greenspan creaba ambigüedad con su elocuencia; Warsh, en cambio, impone límites con un calendario de reuniones. Una reunión menos significa una señal menos.
No dejaba de decirle al mercado: no se fijen en lo que decimos; miren los datos de inflación y empleo.
El mensaje implícito era claro: dejar que los datos hablen por los tipos de interés y que la Reserva Federal pase a un segundo plano.
Al mismo tiempo, reservar tiempo y espacio para una revisión estratégica, replantearse las grandes cuestiones, adoptar una perspectiva a más largo plazo y centrarse en las cifras «a la izquierda del punto decimal».
En esencia, esta elección se debe a que ambos comparten el mismo temor:
Si el banco central habla con demasiada claridad, el mercado toma cada palabra como un mandato divino y, al final, el banco central queda atado de pies y manos por sus propios compromisos, con mucho menos margen de maniobra a la hora de decidir.
Y así, al final, solo se atienden los síntomas: se trata el dolor de cabeza cuando duele la cabeza y el dolor de pies cuando duelen los pies, mientras los verdaderos problemas se siguen posponiendo sin llegar a resolverse.
Por supuesto, los tiempos han cambiado. En la época de Greenspan no había una fiebre inversora en torno a la IA, ni una inflación que llevara cinco años seguidos sin poder controlarse, ni una división interna tan evidente como la actual, de 10 a 2.
Warsh ha decidido bajar la intensidad de las luces en una sala más ruidosa y dividida.
Por supuesto, esto tiene un costo.
Desde hace tiempo, existe un consenso académico: si el FOMC de la Reserva Federal reduce la frecuencia de sus decisiones, aumenta la prima por plazo de los tipos de interés a largo plazo. Cuando la comunicación se reduce, los tipos de los vencimientos largos se vuelven más rígidos y los creadores de mercado tienden a ampliar los diferenciales entre precios de compra y venta.
Dicho en pocas palabras, los tipos de interés a largo plazo podrían ser más difíciles de controlar.
Sin embargo, la apuesta de Warsh es que hablar menos puede llevar a tomar mejores decisiones.
Pero la historia también nos deja una advertencia: cuando nadie puede ver las cartas del otro, cualquier carta pequeña e inesperada puede hacer que se venga abajo toda la mesa.
La ambigüedad es tanto un arte del control como un caldo de cultivo para los riesgos. Lo que más teme el mercado no es lo que diga el banco central, sino que, de repente, deje de hablar.
Al fin y al cabo, a nadie le gusta la incertidumbre.