
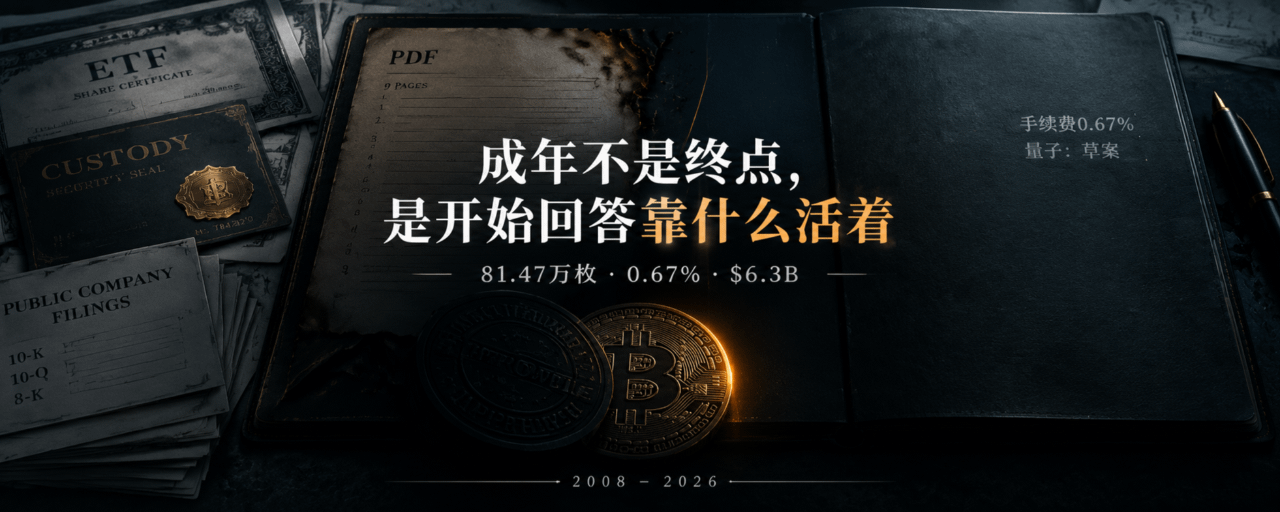
Resumen: En el 18.º aniversario de bitcoin, IBIT tiene 814.700 BTC y los ETF institucionales representan el 44,2 %; las comisiones suponen apenas el 0,67 % de los ingresos de los mineros. La adopción ya está completa; el problema de cómo mantenerla sigue pendiente.
El 31 de octubre de 2008, Satoshi Nakamoto publicó el libro blanco de bitcoin en una lista de correo sobre criptografía. En el bloque génesis quedó incrustado el titular de aquel día de (The Times): «El ministro de Hacienda, al borde de un segundo rescate para los bancos».
18 años después, el mayor vehículo de tenencia pública de bitcoin es un ETF de BlackRock. Al 28 de octubre, IBIT tenía 814.715 BTC, con un valor aproximado de 65.600 millones de dólares. Los ETF de bitcoin al contado de Estados Unidos tenían en conjunto unos 1,489 millones de BTC, aproximadamente el 7,1 % de todos los bitcoins, e IBIT por sí solo representaba el 63 % del total estadounidense.
Un experimento de resistencia a los rescates bancarios, cuyo mayor registro de tenencias al llegar a la edad adulta está en manos del mismo sistema que fue rescatado entonces.
La prueba de su adopción no está en los discursos de celebración
En el segundo trimestre de 2026, la proporción de las tenencias de los inversores institucionales en los ETF de bitcoin al contado de Estados Unidos alcanzó un récord histórico del 44,2 %, un aumento de 5,8 puntos porcentuales respecto al 38,4 % del primer trimestre. Ese trimestre, el precio de bitcoin cayó un 14,2 %, mientras que las instituciones aumentaron sus tenencias un 7,5 %. El precio cae y las posiciones aumentan: esto no es una operación de compraventa, sino una decisión de asignación de activos.
En el libro blanco, Satoshi Nakamoto describió un sistema de pagos que no dependía de terceros de confianza. En 2026, el mayor grupo de tenedores de bitcoin lo posee a través de un producto que depende de BlackRock, Coinbase Custody y bancos custodios. La adopción se ha consumado, pero el centro del relato ha pasado de la «alternativa» a la «asignación de activos».
El bloque génesis criticaba los rescates bancarios. Dieciocho años después, el mayor registro de bitcoin figura en los balances de las gestoras de activos.
0,67 %: la pregunta que el protocolo no ha resuelto
Un informe publicado en octubre de 2026 por el Centro de Finanzas Alternativas de la Universidad de Cambridge ofrece una cifra precisa hasta el segundo decimal: durante los 90 días hasta el 4 de octubre, las comisiones por transacción representaron en promedio solo el 0,67 % de los ingresos totales de los mineros, y desde 2010 rara vez han superado el 5 %.
La conclusión central del informe merece más atención que la cifra en sí: los ingresos por comisiones solo aumentan de forma significativa cuando la red está congestionada, como ocurrió durante el lanzamiento del protocolo Runes en abril de 2024. En condiciones normales, el presupuesto de seguridad de los mineros depende casi por completo de las recompensas por bloque. Con cada halving, el subsidio se reduce y las comisiones no compensan la diferencia. Según los cálculos del informe, para mantener el valor en dólares del subsidio actual, el precio de bitcoin tendría que crecer alrededor de un 19 % anual.
No se trata de si «subirán las comisiones». Se trata de «con qué se sostiene el presupuesto de seguridad antes de que suban». Los mineros ya están destinando capacidad de cómputo a actividades de IA para mantener el flujo de caja. El día en que la recompensa por bloque llegue a cero, el 0,67 % tendrá que sostener toda la seguridad de cómputo de la red. El informe de Cambridge no resuelve esta ecuación.
La lección de los 6.300 millones de dólares está en las «costuras»
El 30 de octubre de 2026, el monedero caliente de Binance sufrió un ataque que provocó pérdidas de unos 6.300 millones de dólares en activos tokenizados. Un comunicado oficial de Binance confirmó que había congelado unos 3.000 millones de dólares en la cadena y que, mediante el fondo SAFU y fondos propios de la empresa, había preparado más de 6.340 millones de dólares para cubrir íntegramente las pérdidas de los usuarios. Más de 5.000 millones de dólares ya habían servido para reponer alrededor del 80 % de los fondos robados.
Más importante que la cantidad es dónde se produjo el ataque. La investigación preliminar de Binance indica que el incidente podría haber involucrado un portátil comprometido, pero no encontró pruebas de que se hubiera filtrado ninguna clave privada de monedero. No robaron las claves privadas y, aun así, desapareció el dinero. La brecha estuvo en la ruta de autorización, no en las claves.
En 2014, Mt. Gox perdió 850.000 BTC y el sector aprendió que «si las claves no son tuyas, las monedas tampoco». La lección de 2026 añade otra capa: aunque las claves sean tuyas, la ruta de autorización puede no serlo. El protocolo de Bitcoin puede estar descentralizado, pero las vías para tener bitcoin —monederos calientes, plataformas de intercambio y mecanismos de autorización— son sistemas construidos por personas en cada una de sus etapas, y todos tienen costuras.
Resistencia cuántica: el código ya está integrado, pero aún no es la respuesta
BIP-360 se fusionó con el repositorio oficial de código de Bitcoin el 11 de febrero de 2026. Introduce un tipo de salida Pay-to-Merkle-Root, cuyo objetivo es limitar la exposición a ataques cuánticos de recuperación de claves. Es un paso sustancial de Bitcoin hacia la resistencia cuántica.
Pero integrar código en el repositorio no significa que su implementación esté terminada. BIP-360 sigue en estado de borrador. P2MR reduce parte del riesgo de exposición prolongada de las claves públicas en Taproot, pero no equivale a una migración completa a firmas poscuánticas. Aún se están debatiendo soluciones de firma poscuántica como SHRINCS, y la complejidad de migrar los monederos y el ritmo de avance a nivel de consenso siguen siendo variables sin resolver.
La adopción ha hecho que Bitcoin sea más grande, más caro y más popular. No ha elevado el 0,67 % ni ha hecho que la amenaza cuántica desaparezca antes.
El balance a los 18 años
A la izquierda está el capital que ha traído la adopción: 814.700 BTC en manos de IBIT, un 44,2 % de participación institucional en los ETF, un compromiso de cobertura total de 6.340 millones de dólares y BIP-360 integrado en el repositorio de código. A la derecha, los gastos de seguridad aún sin resolver: un 0,67 % de participación de las comisiones, una propuesta de resistencia cuántica todavía en fase de borrador y una plataforma de intercambio centralizada que, con pérdidas de 6.300 millones de dólares, ha batido el récord del sector.
Satoshi Nakamoto fijó un límite de 21 millones y resolvió el problema del doble gasto. No resolvió el problema de «quién paga la seguridad», ni el de «dónde recae el riesgo cuando la ruta de tenencia está muy centralizada». Han pasado 18 años y ambos problemas siguen ahí; solo han aumentado las cantidades.
El límite de 21 millones no ha cambiado. Lo que ha cambiado es todo el entramado construido en torno a esos 21 millones —custodia, ETF, autorizaciones, liquidación y regulación—, mucho más complejo y también mucho más frágil que el libro blanco.
Bitcoin ha sobrevivido 18 años. La pregunta que viene no es si puede sobrevivir, sino si el sistema que lo mantiene puede sostenerse por sí mismo sin traicionar el diseño original.
Aviso: este contenido es solo informativo. Investiga por tu cuenta.