【Informe financiero de acciones de Hong Kong · Pop Mart】
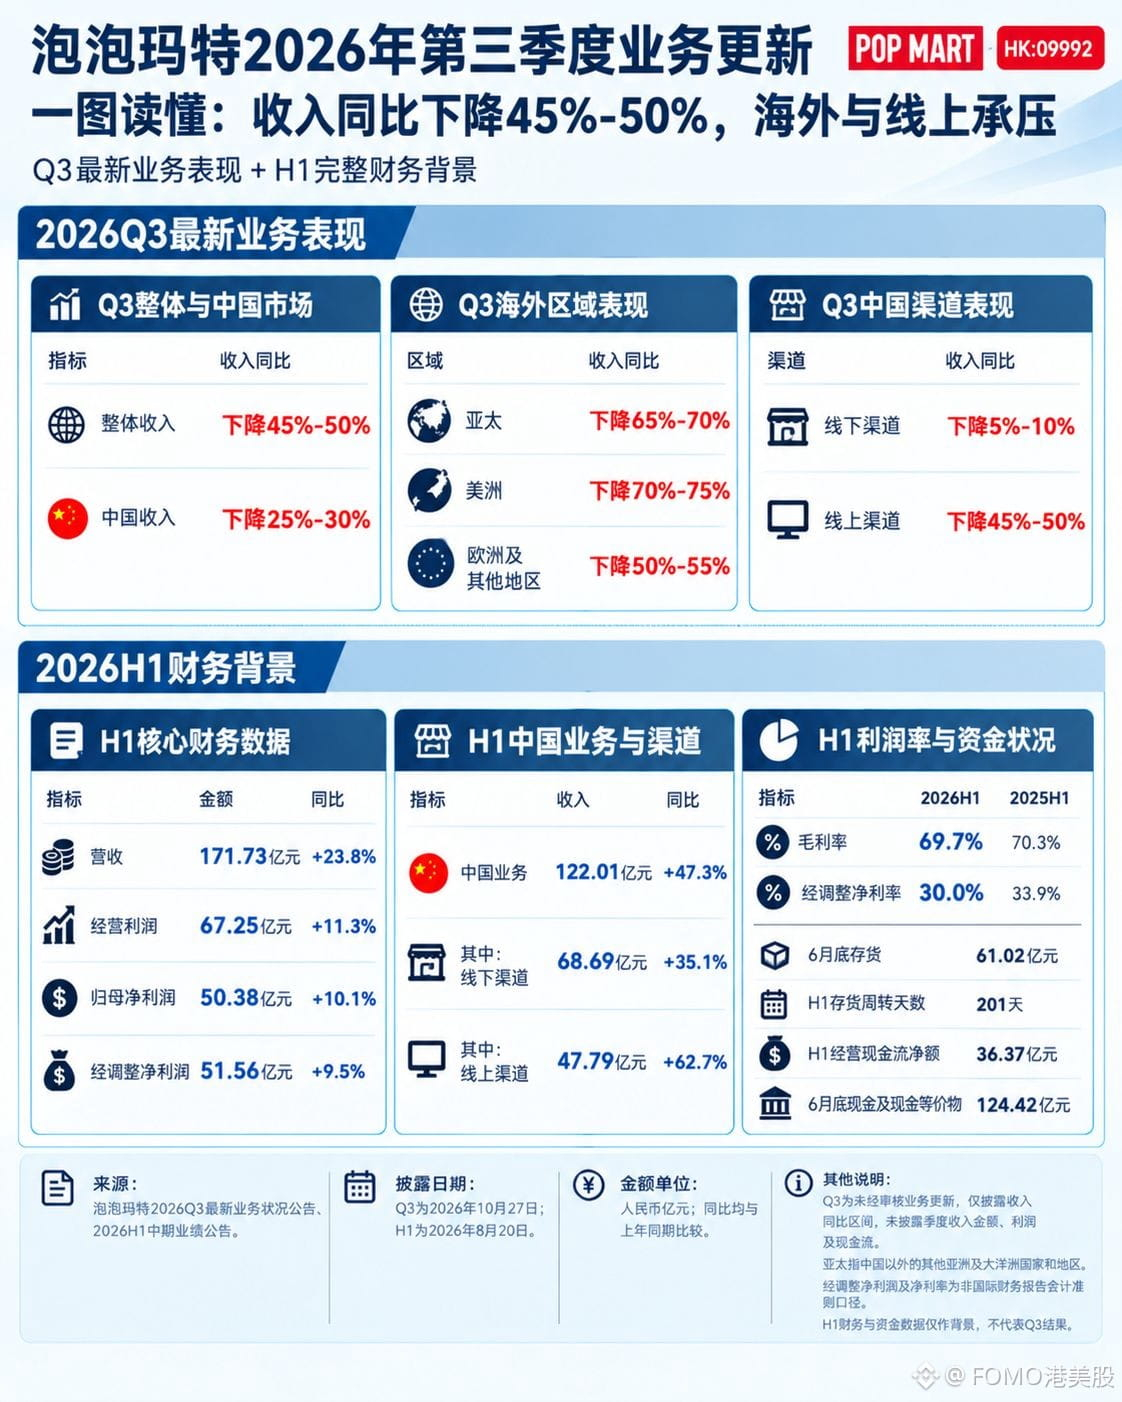
Los ingresos de Pop Mart $POPMART en el Q3 cayeron interanualmente entre un 45% y un 50%: China, entre un 25% y un 30%; Asia-Pacífico, entre un 65% y un 70%; América, entre un 70% y un 75%; y Europa, entre un 50% y un 55%. Actualización del negocio, sin cuenta de resultados.
La caída en los mercados extranjeros no empezó este trimestre. En el primer semestre, los ingresos totales fueron de 17.173 millones, un 23,8% más interanual; los de China, de 12.201 millones, un 47,3% más. El crecimiento en China superó al total en 23,5 puntos porcentuales. Calculando a partir de esas cifras, los ingresos fuera de China en el primer semestre fueron de unos 4.970 millones, frente a unos 5.590 millones en el mismo periodo del año pasado: una caída interanual del 11%. El Q3 simplemente amplificó esta caída hasta el 70%.
Lo que realmente hay que mirar son los beneficios, y el comunicado no los menciona en absoluto. En el primer semestre, los ingresos subieron un 23,8%, pero el beneficio neto atribuible a la empresa matriz solo aumentó un 10,1%; el margen bruto bajó del 70,3% al 69,7%, y el margen de beneficio neto ajustado, del 33,9% al 30,0%. Si los ingresos se reducen a la mitad y los alquileres, los costes de personal y las licencias de propiedad intelectual no bajan en la misma medida, el margen neto seguirá cayendo.
Las existencias ascienden a 6.102 millones, un 11,5% más que al cierre del año pasado; la rotación es de 201 días, frente a los 123 días del año pasado. Dicen que el inventario se preparó para la expansión internacional, pero las ventas en esos mercados están cayendo.
#泡泡玛特 #港股财报 #港股
Los ingresos de Pop Mart $POPMART en el Q3 cayeron interanualmente entre un 45% y un 50%: China, entre un 25% y un 30%; Asia-Pacífico, entre un 65% y un 70%; América, entre un 70% y un 75%; y Europa, entre un 50% y un 55%. Actualización del negocio, sin cuenta de resultados.
La caída en los mercados extranjeros no empezó este trimestre. En el primer semestre, los ingresos totales fueron de 17.173 millones, un 23,8% más interanual; los de China, de 12.201 millones, un 47,3% más. El crecimiento en China superó al total en 23,5 puntos porcentuales. Calculando a partir de esas cifras, los ingresos fuera de China en el primer semestre fueron de unos 4.970 millones, frente a unos 5.590 millones en el mismo periodo del año pasado: una caída interanual del 11%. El Q3 simplemente amplificó esta caída hasta el 70%.
Lo que realmente hay que mirar son los beneficios, y el comunicado no los menciona en absoluto. En el primer semestre, los ingresos subieron un 23,8%, pero el beneficio neto atribuible a la empresa matriz solo aumentó un 10,1%; el margen bruto bajó del 70,3% al 69,7%, y el margen de beneficio neto ajustado, del 33,9% al 30,0%. Si los ingresos se reducen a la mitad y los alquileres, los costes de personal y las licencias de propiedad intelectual no bajan en la misma medida, el margen neto seguirá cayendo.
Las existencias ascienden a 6.102 millones, un 11,5% más que al cierre del año pasado; la rotación es de 201 días, frente a los 123 días del año pasado. Dicen que el inventario se preparó para la expansión internacional, pero las ventas en esos mercados están cayendo.
#泡泡玛特 #港股财报 #港股