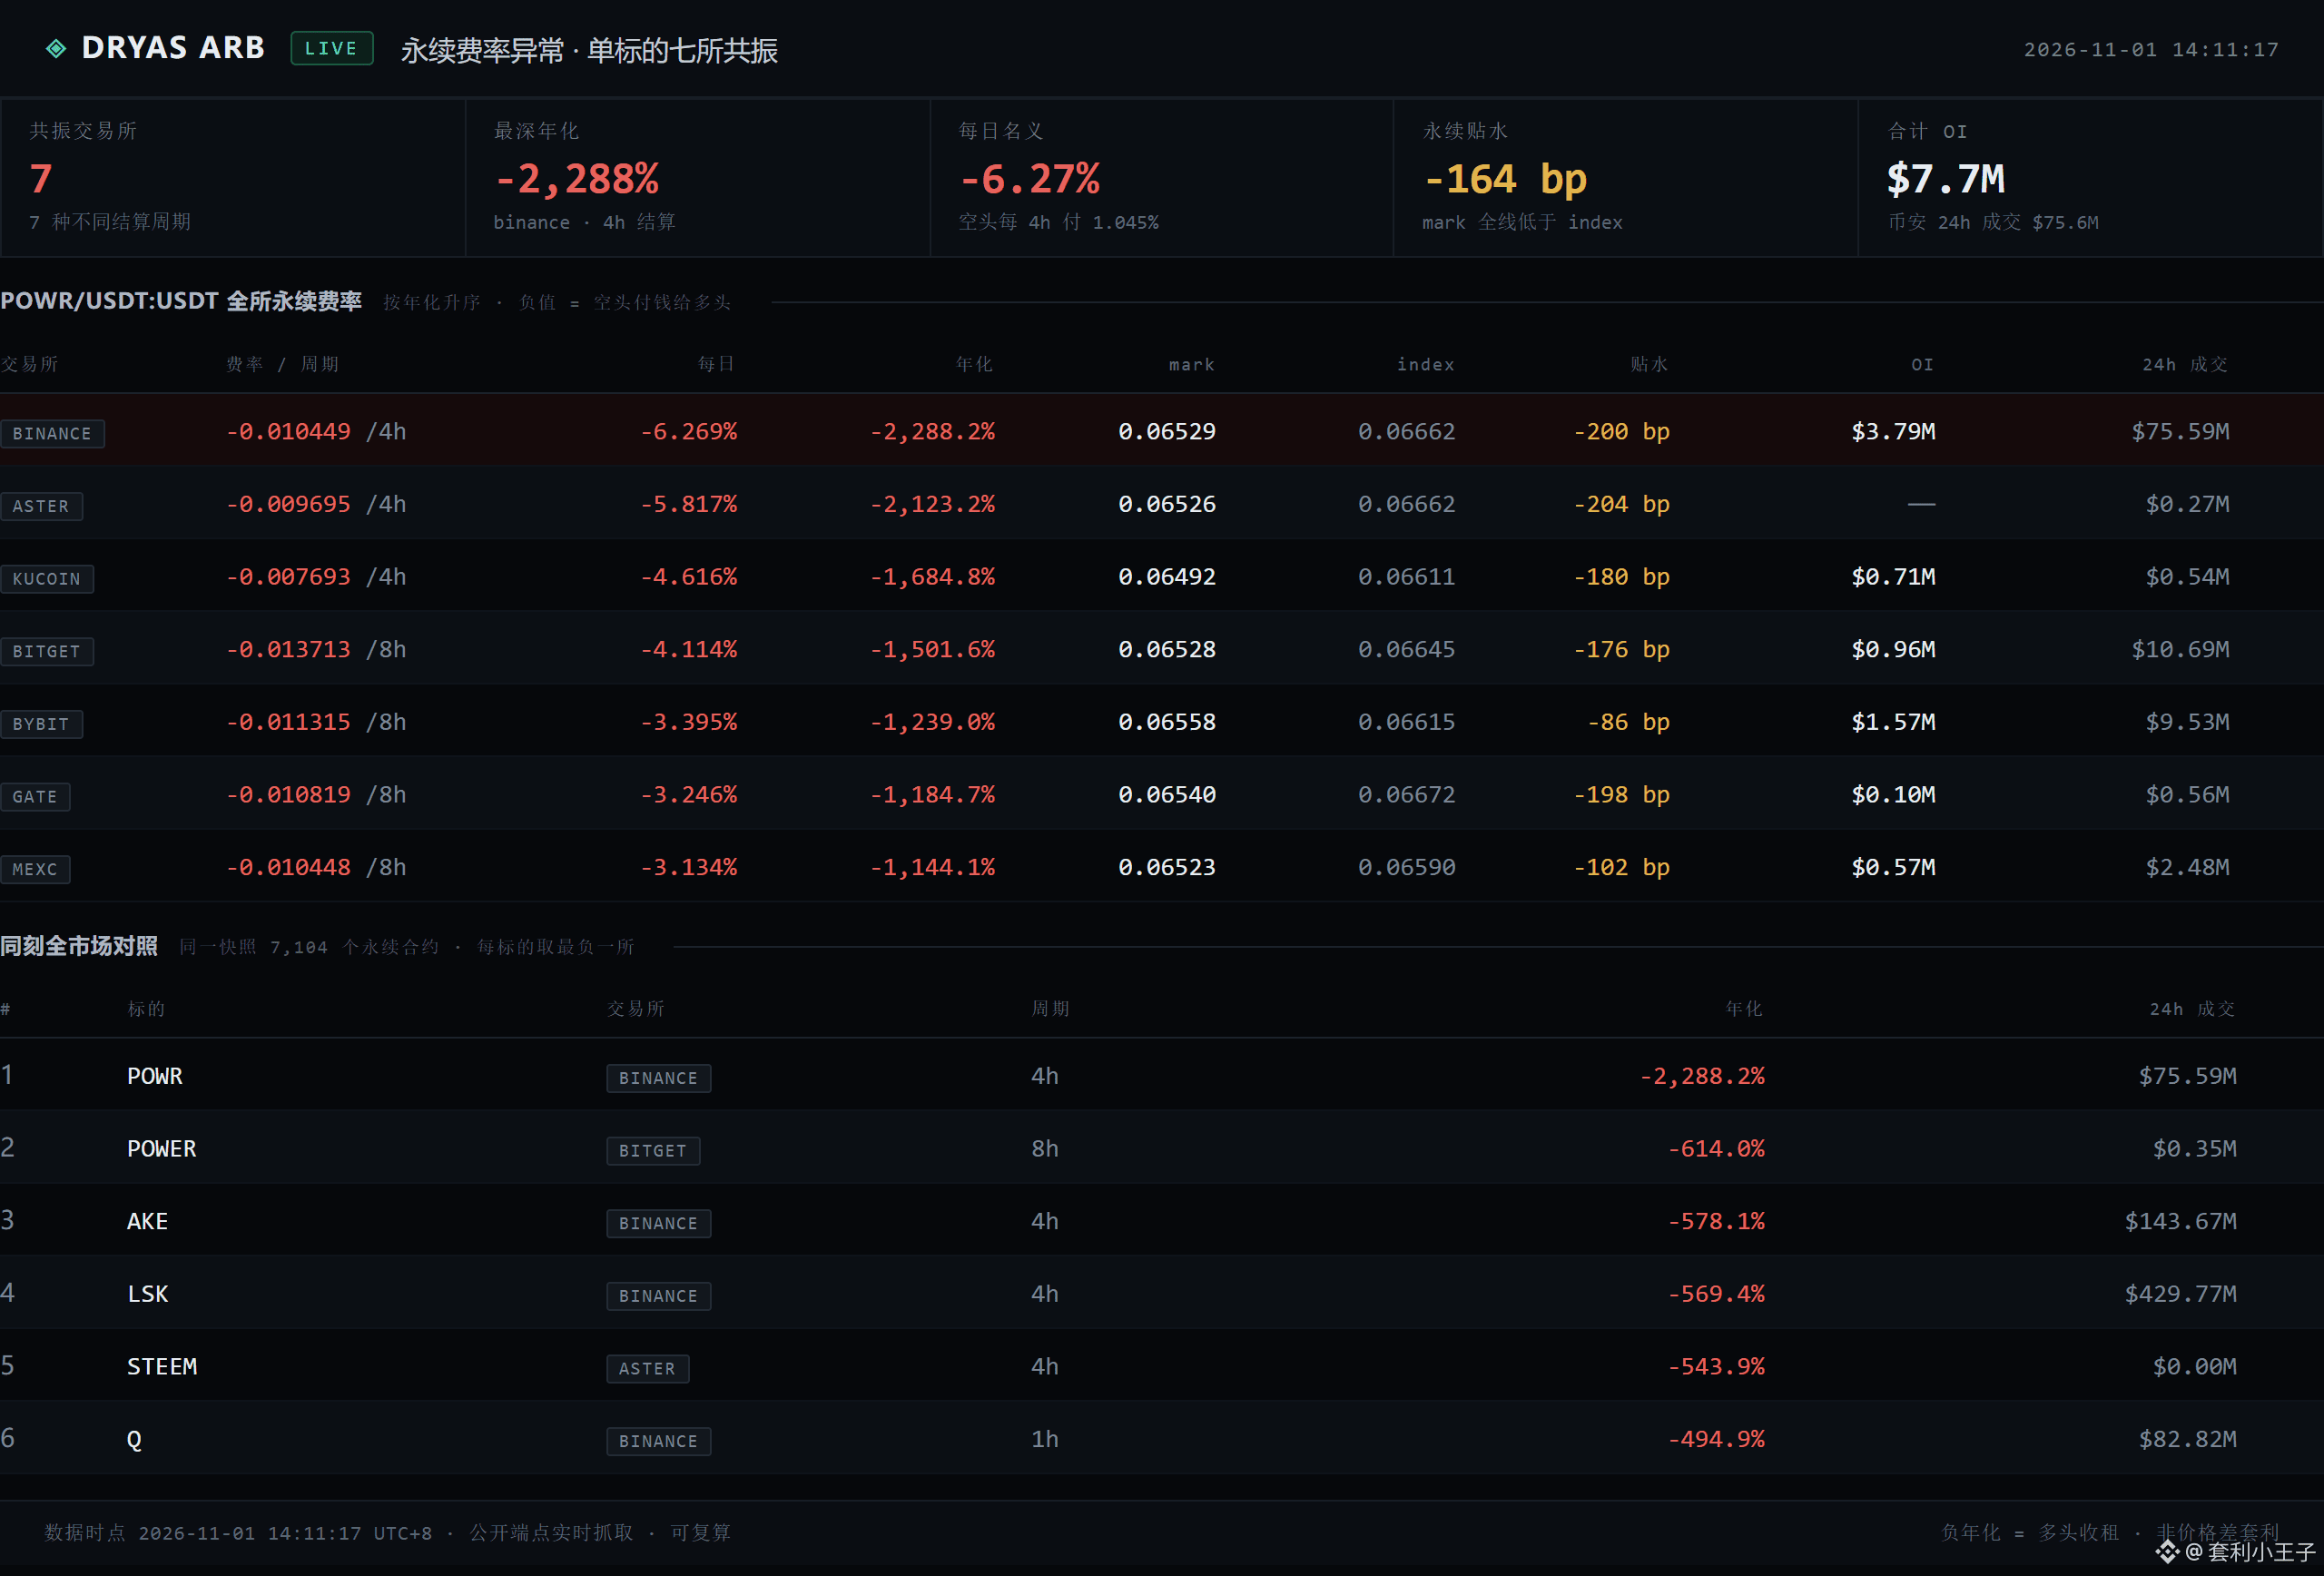
7 exchanges, 7 períodos de liquidación distintos, 7 tasas anualizadas negativas de cuatro cifras. La misma moneda.
La más extrema: −2,288%. Eso equivale a −6.27% al día, con liquidaciones cada 4 horas: 1.045% cada vez.
Es decir: quien se pone largo en este contrato recibe de los cortos un 1.045% en efectivo cada 4 horas.
Más anómalo aún es lo que ocurre en segundo plano: en los 7 exchanges, los precios de los perpetuos están por debajo de sus propios precios de índice, con una diferencia media de 164 puntos básicos. Los cortos empujan el precio por debajo del índice y, encima, pagan por ello.
De los 7,104 contratos perpetuos de todo el mercado, el segundo puesto registra apenas un tercio de esa cifra. Entre el primero y el segundo hay una diferencia de 1,674 puntos porcentuales.
Yo no perseguiría una posición así. Desaparecerá en cuestión de horas, y normalmente no lo hará de forma agradable.
La más extrema: −2,288%. Eso equivale a −6.27% al día, con liquidaciones cada 4 horas: 1.045% cada vez.
Es decir: quien se pone largo en este contrato recibe de los cortos un 1.045% en efectivo cada 4 horas.
Más anómalo aún es lo que ocurre en segundo plano: en los 7 exchanges, los precios de los perpetuos están por debajo de sus propios precios de índice, con una diferencia media de 164 puntos básicos. Los cortos empujan el precio por debajo del índice y, encima, pagan por ello.
De los 7,104 contratos perpetuos de todo el mercado, el segundo puesto registra apenas un tercio de esa cifra. Entre el primero y el segundo hay una diferencia de 1,674 puntos porcentuales.
Yo no perseguiría una posición así. Desaparecerá en cuestión de horas, y normalmente no lo hará de forma agradable.