Un stop fijado en un día tranquilo salta en un día normal. $SOL muestra por qué.
Rangos de SOL esta semana:
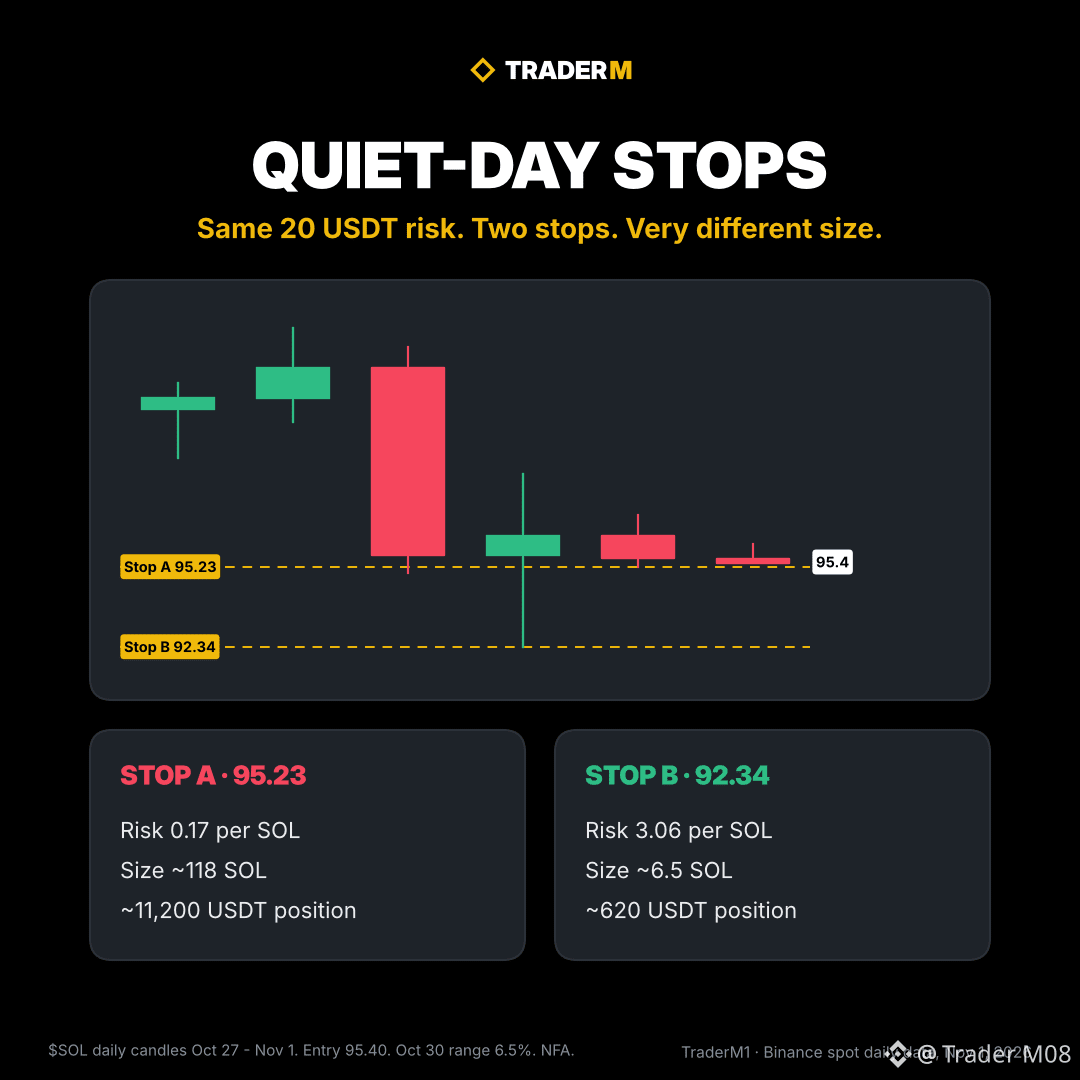
- 30 oct.: de 92.34 a 98.59, un día de 6.5%.
- 31 oct.: de 95.23 a 97.09, 1.9%.
- Hoy hasta las 11:00 (UTC+7): alrededor de 0.7%.
Misma posición larga cerca de 95.40, mismo riesgo de 20 USDT, dos stops:
- Por debajo del mínimo del 31 oct., en 95.23: riesgo de 0.17 por SOL. Tamaño de unos 118 SOL, alrededor de 11,200 USDT. Un día normal se mueve unos 6 USD. Este stop es puro ruido.
- Por debajo del mínimo del 30 oct., en 92.34: riesgo de 3.06 por SOL. Tamaño de unos 6.5 SOL, alrededor de 620 USDT. Aguanta un día de 6.5%.
El stop ajustado no es más seguro. Solo hace que el tamaño de la posición sea enorme y que sea fácil que salte el stop.
Mi regla: el stop va donde la idea deja de ser válida, y luego el tamaño se calcula a partir del stop. Nunca al revés.
NFA. ¿Dónde pondrías el stop en una posición larga de SOL: 95.23 o 92.34?
Rangos de SOL esta semana:
- 30 oct.: de 92.34 a 98.59, un día de 6.5%.
- 31 oct.: de 95.23 a 97.09, 1.9%.
- Hoy hasta las 11:00 (UTC+7): alrededor de 0.7%.
Misma posición larga cerca de 95.40, mismo riesgo de 20 USDT, dos stops:
- Por debajo del mínimo del 31 oct., en 95.23: riesgo de 0.17 por SOL. Tamaño de unos 118 SOL, alrededor de 11,200 USDT. Un día normal se mueve unos 6 USD. Este stop es puro ruido.
- Por debajo del mínimo del 30 oct., en 92.34: riesgo de 3.06 por SOL. Tamaño de unos 6.5 SOL, alrededor de 620 USDT. Aguanta un día de 6.5%.
El stop ajustado no es más seguro. Solo hace que el tamaño de la posición sea enorme y que sea fácil que salte el stop.
Mi regla: el stop va donde la idea deja de ser válida, y luego el tamaño se calcula a partir del stop. Nunca al revés.
NFA. ¿Dónde pondrías el stop en una posición larga de SOL: 95.23 o 92.34?