Las acciones estadounidenses están reevaluando el frenesí de la IA.
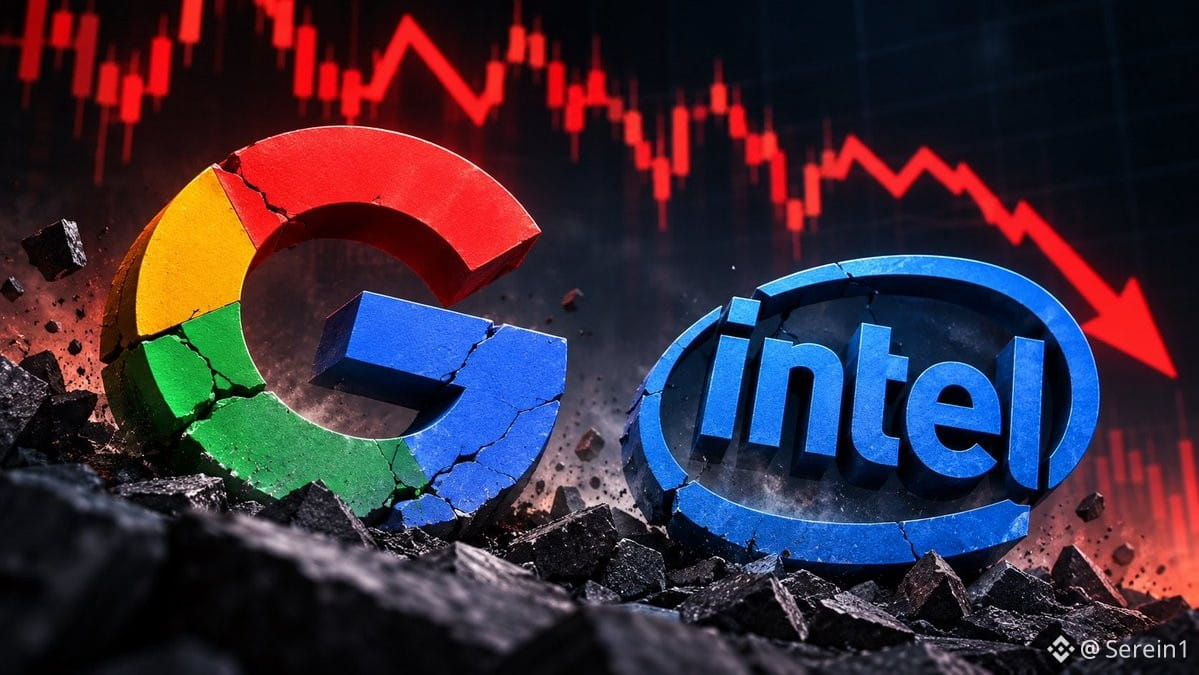
Tras la presentación de resultados de Alphabet, sus acciones llegaron a desplomarse casi un 12 % y perdió cerca de 500.000 millones de dólares de capitalización bursátil. Intel cayó aún más: un 28,58 % en una sola jornada, su peor resultado diario desde la década de 1970. La participación de Intel que posee el Gobierno de Estados Unidos registró pérdidas latentes de unos 12.000 millones de dólares en un solo día.
Pero los problemas de estas dos empresas no son los mismos.
El problema de Alphabet es que sus ingresos siguen creciendo rápidamente, pero el mercado empieza a preocuparse por el exceso de inversión en infraestructura de IA y por si la rentabilidad y el flujo de caja libre podrán estar a la altura. La historia de crecimiento de su negocio de IA sigue en pie, pero los inversores ya no están dispuestos a pagar solo por el crecimiento.
Intel, en cambio, atraviesa otro tipo de dificultades: la recuperación del mercado de PC está siendo más débil de lo esperado y la previsión de ingresos para el cuarto trimestre es de apenas entre 15.000 y 16.000 millones de dólares, por debajo de los 17.100 millones previstos por el mercado. El beneficio por acción ajustado también se queda en solo 0,25 dólares, muy por debajo de los 0,43 dólares esperados. A esto se suma el impacto en la cadena de suministro causado por un incidente en una fábrica de obleas en Israel, que agrava aún más la presión sobre sus fundamentales.
Una empresa invierte demasiado en IA y el mercado empieza a exigir resultados; la otra sufre la presión de su negocio tradicional mientras su transformación aún no da frutos.
Esto refleja, en realidad, el cambio más importante que está ocurriendo actualmente en la bolsa estadounidense: el mercado ya no compra incondicionalmente las historias de IA, sino que empieza a exigir un retorno equivalente por cada dólar de inversión de capital.
Antes, cuanto mayor era la inversión en IA, más fácil era obtener una prima de valoración. Ahora, cuanto mayor es la inversión, más necesario es demostrar que puede generar beneficios.
Puede que la tendencia de la IA a largo plazo no haya cambiado, pero la lógica de valoración de la bolsa estadounidense sí está cambiando. En la próxima etapa, el mercado quizá ya no premie a quien más se atreva a gastar, sino a quien consiga convertir realmente la IA en beneficios.
$GOOGL
Tras la presentación de resultados de Alphabet, sus acciones llegaron a desplomarse casi un 12 % y perdió cerca de 500.000 millones de dólares de capitalización bursátil. Intel cayó aún más: un 28,58 % en una sola jornada, su peor resultado diario desde la década de 1970. La participación de Intel que posee el Gobierno de Estados Unidos registró pérdidas latentes de unos 12.000 millones de dólares en un solo día.
Pero los problemas de estas dos empresas no son los mismos.
El problema de Alphabet es que sus ingresos siguen creciendo rápidamente, pero el mercado empieza a preocuparse por el exceso de inversión en infraestructura de IA y por si la rentabilidad y el flujo de caja libre podrán estar a la altura. La historia de crecimiento de su negocio de IA sigue en pie, pero los inversores ya no están dispuestos a pagar solo por el crecimiento.
Intel, en cambio, atraviesa otro tipo de dificultades: la recuperación del mercado de PC está siendo más débil de lo esperado y la previsión de ingresos para el cuarto trimestre es de apenas entre 15.000 y 16.000 millones de dólares, por debajo de los 17.100 millones previstos por el mercado. El beneficio por acción ajustado también se queda en solo 0,25 dólares, muy por debajo de los 0,43 dólares esperados. A esto se suma el impacto en la cadena de suministro causado por un incidente en una fábrica de obleas en Israel, que agrava aún más la presión sobre sus fundamentales.
Una empresa invierte demasiado en IA y el mercado empieza a exigir resultados; la otra sufre la presión de su negocio tradicional mientras su transformación aún no da frutos.
Esto refleja, en realidad, el cambio más importante que está ocurriendo actualmente en la bolsa estadounidense: el mercado ya no compra incondicionalmente las historias de IA, sino que empieza a exigir un retorno equivalente por cada dólar de inversión de capital.
Antes, cuanto mayor era la inversión en IA, más fácil era obtener una prima de valoración. Ahora, cuanto mayor es la inversión, más necesario es demostrar que puede generar beneficios.
Puede que la tendencia de la IA a largo plazo no haya cambiado, pero la lógica de valoración de la bolsa estadounidense sí está cambiando. En la próxima etapa, el mercado quizá ya no premie a quien más se atreva a gastar, sino a quien consiga convertir realmente la IA en beneficios.
$GOOGL