#亚马逊盘前下跌约7% Análisis de la sesión bursátil en EE. UU.: el golpe de Intel marcó un «antes y un después» en las operaciones de IA
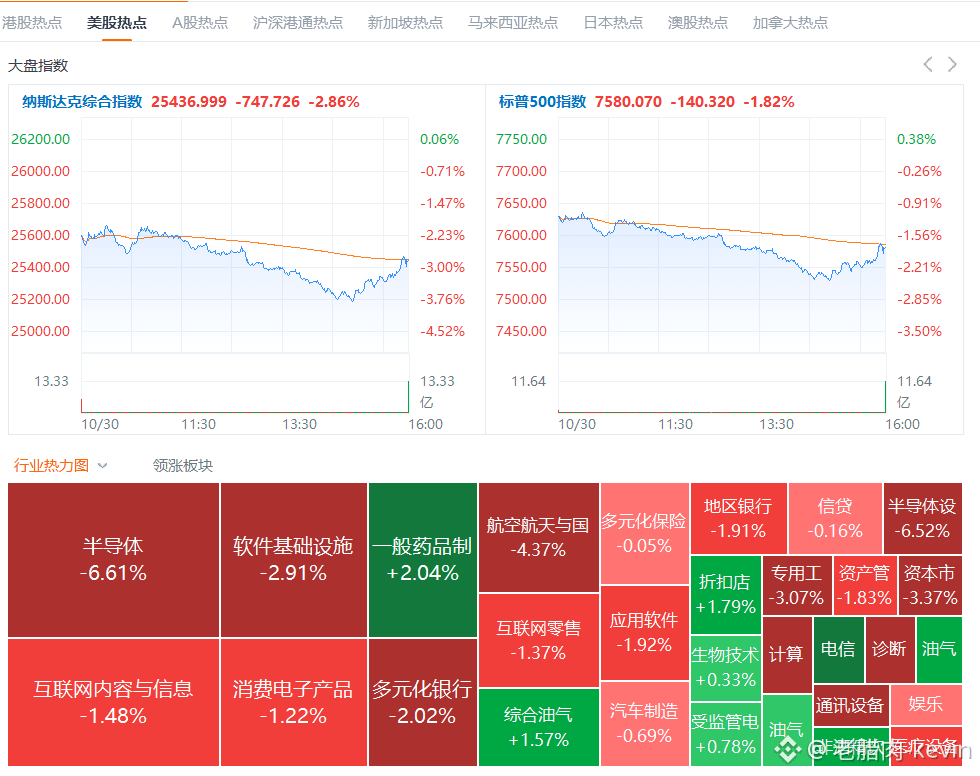
El Nasdaq cayó un 2,86% y cerró en 25437, su peor jornada desde junio; en octubre acumuló una caída del 5,3%. El S&P 500 bajó un 1,82% hasta 7580 y el Dow Jones, un 1,09% hasta 51770; fue el único que cerró el mes en positivo. Las previsiones de Intel tras el cierre del mercado fueron un desastre: la acción cayó un 28,58%, el índice de semiconductores de Filadelfia se desplomó un 7,2%, su mayor caída diaria desde junio.
¿Hacia dónde se mueve el dinero?
Los bienes de consumo básico y la atención sanitaria recibieron flujos de inversión pese a la tendencia general; el sector energético fue el más sólido: Exxon Mobil y Chevron marcaron máximos históricos, el WTI subió un 2,08% y superó los 104, y el Brent llegó a 117.64. La capitalización de Apple superó a la de Nvidia y volvió al primer puesto mundial. No es que Apple sea mucho más fuerte; es que el dinero está dejando la «fe en la capacidad de cálculo» para refugiarse en «cosas que se pueden mantener».
Los bonos y las materias primas cuentan la misma historia: el rendimiento de los bonos del Tesoro estadounidense a 10 años apenas bajó hasta el 4.925%, y las compras de refugio fueron limitadas; el oro, en cambio, cayó por debajo de 3900. El VIX cerró en 20.17 y llegó a tocar 22.31 durante la sesión: el miedo superó el nivel de 20, pero no se descontroló.
Esto no significa que se haya derrumbado la narrativa de la IA; es la primera vez que los inversores votan abiertamente con los pies: pasan de las «esperanzas y los sueños» a exigir «resultados concretos». Que el Dow Jones aguantara indica que el dinero no ha abandonado el mercado, pero la presión vendedora en los semiconductores aún no se ha agotado. No intenten atrapar un cuchillo en plena temporada de resultados.$XAU $SOXL $INTC
El Nasdaq cayó un 2,86% y cerró en 25437, su peor jornada desde junio; en octubre acumuló una caída del 5,3%. El S&P 500 bajó un 1,82% hasta 7580 y el Dow Jones, un 1,09% hasta 51770; fue el único que cerró el mes en positivo. Las previsiones de Intel tras el cierre del mercado fueron un desastre: la acción cayó un 28,58%, el índice de semiconductores de Filadelfia se desplomó un 7,2%, su mayor caída diaria desde junio.
¿Hacia dónde se mueve el dinero?
Los bienes de consumo básico y la atención sanitaria recibieron flujos de inversión pese a la tendencia general; el sector energético fue el más sólido: Exxon Mobil y Chevron marcaron máximos históricos, el WTI subió un 2,08% y superó los 104, y el Brent llegó a 117.64. La capitalización de Apple superó a la de Nvidia y volvió al primer puesto mundial. No es que Apple sea mucho más fuerte; es que el dinero está dejando la «fe en la capacidad de cálculo» para refugiarse en «cosas que se pueden mantener».
Los bonos y las materias primas cuentan la misma historia: el rendimiento de los bonos del Tesoro estadounidense a 10 años apenas bajó hasta el 4.925%, y las compras de refugio fueron limitadas; el oro, en cambio, cayó por debajo de 3900. El VIX cerró en 20.17 y llegó a tocar 22.31 durante la sesión: el miedo superó el nivel de 20, pero no se descontroló.
Esto no significa que se haya derrumbado la narrativa de la IA; es la primera vez que los inversores votan abiertamente con los pies: pasan de las «esperanzas y los sueños» a exigir «resultados concretos». Que el Dow Jones aguantara indica que el dinero no ha abandonado el mercado, pero la presión vendedora en los semiconductores aún no se ha agotado. No intenten atrapar un cuchillo en plena temporada de resultados.$XAU $SOXL $INTC