
Muchos invierten en IA fijándose solo en las GPU, pero pasan por alto una realidad aún más contundente: la inferencia de modelos grandes, la caché KV y los contextos largos multimodales consumen, en realidad, la mayor parte del almacenamiento adicional.
$SNDK Este informe financiero dejó muy claro que el almacenamiento para IA atraviesa un ciclo de fuerte crecimiento.
En el último trimestre fiscal, los ingresos del centro de datos se dispararon un 1682 % interanual (casi 17 veces), y el margen bruto no GAAP alcanzó el 85,1 %, dejando muy atrás el promedio histórico del sector. Los ingresos y el BPA superaron ampliamente las previsiones, y el flujo de caja libre se materializó con fuerza.
Hasta ahora, la NAND era una acción cíclica de manual: sus subidas y bajadas dependían por completo del equilibrio entre oferta y demanda y de la pugna por los precios, mientras que sus márgenes brutos se mantenían bajos año tras año. Esta vez es completamente distinto.
El cambio clave no está en las memorias USB ni en los SSD de consumo, sino en el modelo NBM de compromisos de compra a largo plazo por parte de los hiperescaladores y los clústeres de computación de IA. Los contratos plurianuales con volúmenes mínimos garantizados aseguran la demanda y suavizan considerablemente el carácter cíclico de «subidas y desplomes» del pasado. La dirección ha dejado claro que los pedidos están asegurados hasta después de 2030. La oferta abarca desde SSD empresariales TLC de alto rendimiento hasta plataformas QLC de gran capacidad, adaptadas específicamente a los lagos de datos de IA y los clústeres de inferencia.
El cambio en la estructura del negocio es evidente: hace un año los centros de datos representaban solo alrededor del 12 % de los envíos; ahora la cifra se ha elevado a casi el 44 %. En cambio, la empresa está reduciendo activamente su exposición al mercado de consumo y destinando toda su capacidad y recursos al segmento de centros de datos de IA, con márgenes brutos elevados. Busca ganar dinero con productos de alto valor añadido, en lugar de competir en el saturado mercado de consumo.
Pero debo señalar a los operadores un riesgo clave, que también es la mayor contradicción del mercado en este momento:
Los resultados fueron espectaculares, pero la acción cedió tras el cierre.
La razón es sencilla: el sector de almacenamiento ya ha subido muchísimo y el mercado ha descontado unas expectativas muy altas. Ahora el mercado no está valorando si los resultados son «buenos», sino si «pueden seguir superando las expectativas». Además, los resultados de Intel decepcionaron y el segmento de PC está débil, lo que ha lastrado el sentimiento de todo el sector de almacenamiento. Los inversores empiezan a discrepar y a recoger beneficios.
Por un lado, los fundamentos a largo plazo de la demanda de IA son sólidos; por otro, el sector está abarrotado de operaciones y las expectativas están por las nubes, así que cualquier mínimo incumplimiento puede provocar una fuerte contracción de las valoraciones. Esa es la realidad de la pugna actual en las acciones del sector de almacenamiento.
Desde una perspectiva intermercado, las preferencias de los inversores por el sector de almacenamiento estadounidense también se transmiten al mercado cripto. Cuando aumenta el apetito por el riesgo y se valida la tesis de la infraestructura de IA, los activos de riesgo suelen atraer más liquidez. Si, en cambio, se recogen beneficios tras las noticias positivas en niveles altos y las instituciones vuelven a refugiarse en el dólar y los bonos del Tesoro, todos los activos de alta volatilidad tienden a verse presionados a la vez. Esta es una señal de correlación que debemos vigilar de cerca al analizar distintos mercados.
En lo personal, no considero que esto sea una señal para apostar ciegamente al alza, sino un informe de validación del ciclo de gran calidad:
Tesis alcista personal: el aumento estructural de la demanda de almacenamiento impulsado por la inferencia de IA, los compromisos de compra a largo plazo que estabilizan el flujo de caja y las limitaciones a la nueva capacidad de producción que respaldan los precios. El poder de fijación de precios está pasando gradualmente a manos de los principales fabricantes.
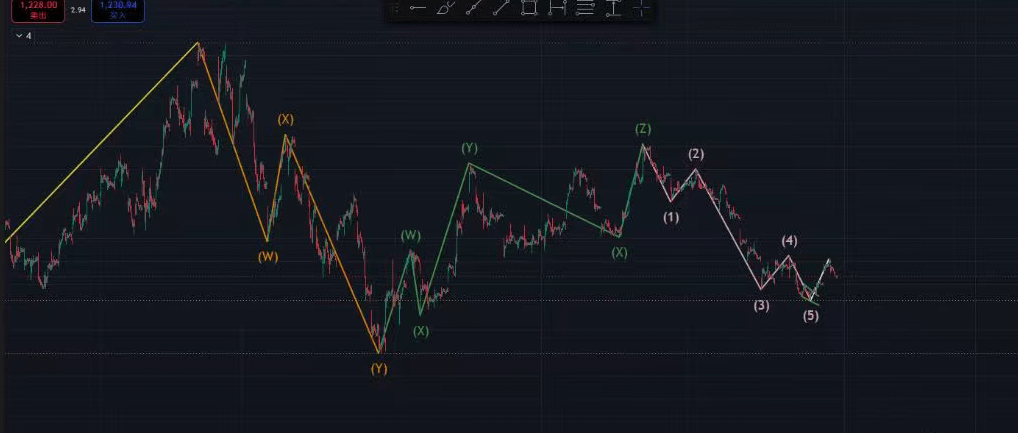
⭐ Mi stop-loss de seguridad (nivel técnico subjetivo, no es una recomendación)
La zona conservadora de stop-loss está en 949. Si se pierde ese nivel, se rompería la zona de alta concentración de operaciones reciente. El soporte previo de 1200 sigue intacto y, mientras los fundamentos no se deterioren, es poco probable que se alcance fácilmente el stop-loss conservador.
☕ Motivos para mantener la cautela: la enorme subida previa, las expectativas ya descontadas y la congestión de operaciones en el sector. La liquidez macroeconómica —especialmente los cambios en las expectativas sobre los recortes de tipos de la Reserva Federal— puede reescribir en cualquier momento el nivel central de valoración. Que las noticias positivas se conviertan en negativas tras quedar descontadas es algo habitual en niveles altos.
Los ciclos no son alcistas para siempre, pero la historia de cómo la IA está reconfigurando la demanda de almacenamiento apenas ha llegado a su punto medio. Las GPU son las estrellas del escenario; el almacenamiento es la infraestructura subyacente que se consume silenciosamente y necesita reposición constante.
De cara al futuro, vigilaré especialmente dos señales:
La evolución de las cotizaciones al contado de NAND
La materialización de nuevos pedidos NBM de los grandes fabricantes
En mi opinión, estos dos indicadores son los factores clave que determinarán si la tendencia del sector de almacenamiento puede prolongarse.#股票财报季
Aviso de riesgo: lo anterior es únicamente una revisión subjetiva del mercado y un análisis personal; no constituye ninguna recomendación de inversión, compra o venta. Los mercados bursátiles estadounidenses y de criptomonedas son extremadamente volátiles; asegúrate de gestionar adecuadamente el riesgo.
SNDKUSDTPerp1,149.55-6.23%