🚨 La demanda de IA es real. Pero los últimos resultados de Microsoft, Google y Amazon muestran que convertirla en efectivo es otro desafío.
#earningsseason
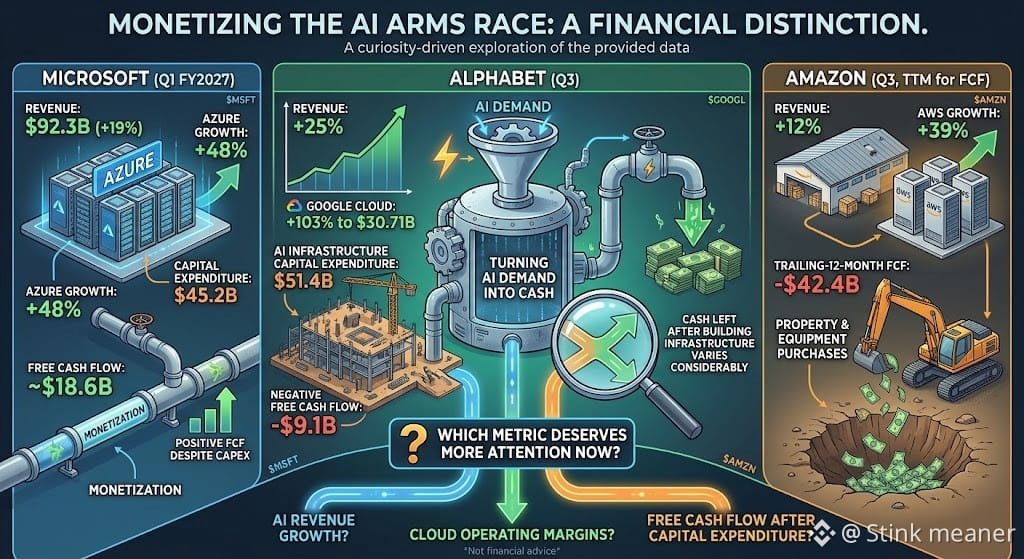
Microsoft informó ingresos de 92,3 mil millones de dólares en el primer trimestre del ejercicio fiscal 2027, un 19 % más, mientras que Azure creció un 48 %. El flujo de caja libre trimestral fue de aproximadamente 18,6 mil millones de dólares, pese a los 45,2 mil millones de dólares en gastos de capital.
Los ingresos de Alphabet aumentaron un 25 % en el tercer trimestre, y Google Cloud creció un 103 %, hasta los 30,71 mil millones de dólares. Pero el flujo de caja libre trimestral pasó a ser negativo, con -9,1 mil millones de dólares, mientras que los gastos de capital alcanzaron los 51,4 mil millones de dólares.
Los ingresos de Amazon aumentaron un 12 % en el tercer trimestre, mientras que AWS creció un 39 %. Sin embargo, su flujo de caja libre de los últimos 12 meses cayó a -42,4 mil millones de dólares, al dispararse las compras de propiedades y equipos.
Esta es la diferencia: la infraestructura de IA está generando una demanda considerable, pero el efectivo que queda después de construirla varía mucho.
Los períodos no son idénticos: las cifras de Microsoft y Alphabet mencionadas arriba son trimestrales, mientras que la cifra del flujo de caja libre de Amazon abarca 12 meses.
En mi opinión, los inversores distinguen cada vez más entre las empresas que pueden monetizar la IA mientras financian su expansión y aquellas cuyos gastos en infraestructura están absorbiendo el efectivo que generan.
¿Qué métrica merece más atención ahora: el crecimiento de los ingresos de IA, los márgenes operativos de la nube o el flujo de caja libre después de los gastos de capital?
Esto no es asesoramiento financiero.
$MSFT $GOOGL $AMZN
#EarningsSeason #Aİ #cloudcomputing #BoEOpensConsultationOnTokenizedCollateralForClearing