Esta ronda de la «fiesta de la IA» en la bolsa estadounidense por fin ha sido llevada a juicio.
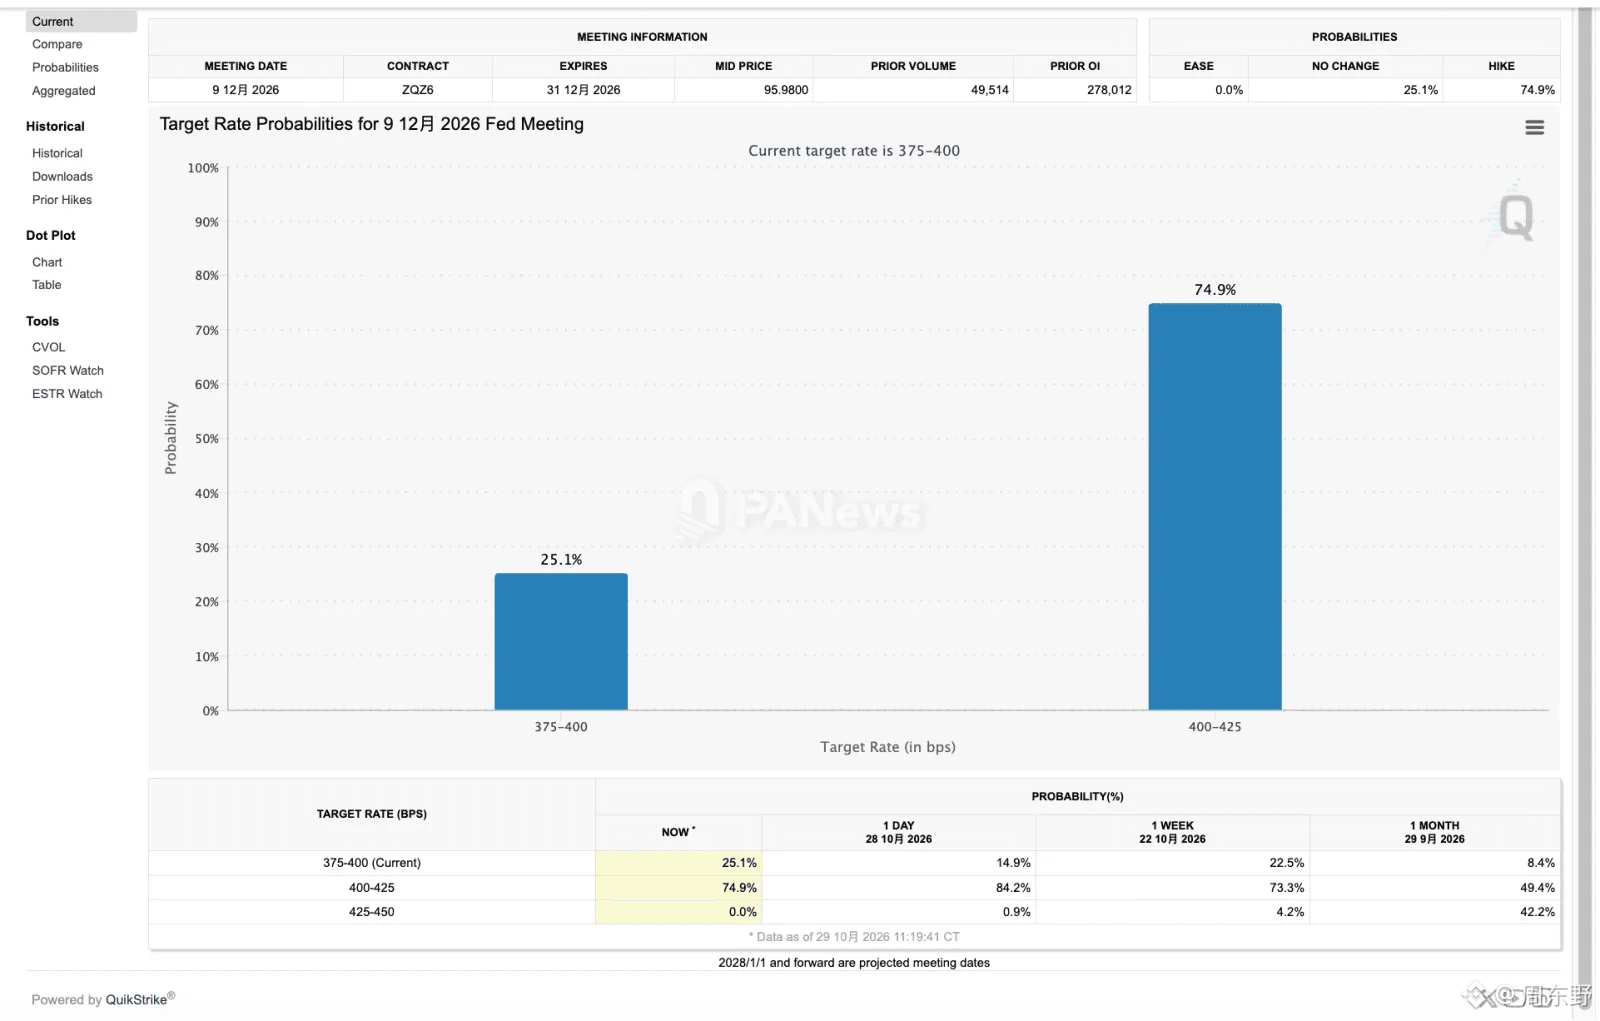
Ayer, la deuda de Estados Unidos superó oficialmente la línea roja del 100% del PIB. La vía de escape de la Reserva Federal —seguir imprimiendo dinero a lo loco para sostener las acciones tecnológicas— quedó completamente bloqueada. Ya vimos el resultado: el Nasdaq se desplomó y Microsoft, Meta e incluso Nvidia fueron objeto de ventas masivas.
En pocas palabras, el dinero por fin despertó de la fiebre de «contar historias con diapositivas» y empezó a hacer cuentas de verdad.
Antes todos creían que los grandes modelos eran un pozo sin fondo que absorbía dinero y que bastaba con comprar potencia de cálculo para monetizarla. Pero las cuentas reales son brutales: los gastos de capital (CapEx) de Microsoft superaron los 20.000 millones de dólares en un solo trimestre; Meta apostó fuerte por el hardware de IA, pero la conversión en ingresos ni siquiera alcanza para cubrir la depreciación del hardware.
Las reglas del juego en los mercados de capitales ya han cambiado.
Durante los últimos dos años, bastaba con «comprar expectativas a ciegas según el margen para aumentar el CapEx». En los próximos seis meses, el mercado solo quiere tres cosas: flujo de caja, flujo de caja libre y, joder, flujo de caja.
Cuando los altos niveles de deuda mantienen a la fuerza los rendimientos de los bonos del Tesoro estadounidense por las nubes y los tipos de interés sin riesgo son aterradoramente altos, cualquier empresa tecnológica que no pueda generar caja y dependa de emitir deuda y diluir a sus accionistas para financiar su capacidad de cálculo verá cómo su valoración se rebaja de nuevo, como si se tratara de «deuda incobrable».
Por eso últimamente el dinero inteligente busca desesperadamente «infraestructura práctica de IA con flujo de caja neto positivo»: no importa lo sofisticado que sea su ajuste de parámetros; lo único que cuenta es cuánto Stablecoin/USD real puede extraer cada día de los usuarios para seguir con vida.
La IA no ha muerto. Lo que ha muerto es la narrativa inflada que vivía de las expectativas de recortes de tipos de la Reserva Federal.
Cuando se retire ese pilar de liquidez macroeconómica, el mercado dará la respuesta más sincera: quién nada desnudo y quién tiene dinero contante y sonante entrando en caja.
#美国中期选举倒计时,美股博弈窗口已开启?
Ayer, la deuda de Estados Unidos superó oficialmente la línea roja del 100% del PIB. La vía de escape de la Reserva Federal —seguir imprimiendo dinero a lo loco para sostener las acciones tecnológicas— quedó completamente bloqueada. Ya vimos el resultado: el Nasdaq se desplomó y Microsoft, Meta e incluso Nvidia fueron objeto de ventas masivas.
En pocas palabras, el dinero por fin despertó de la fiebre de «contar historias con diapositivas» y empezó a hacer cuentas de verdad.
Antes todos creían que los grandes modelos eran un pozo sin fondo que absorbía dinero y que bastaba con comprar potencia de cálculo para monetizarla. Pero las cuentas reales son brutales: los gastos de capital (CapEx) de Microsoft superaron los 20.000 millones de dólares en un solo trimestre; Meta apostó fuerte por el hardware de IA, pero la conversión en ingresos ni siquiera alcanza para cubrir la depreciación del hardware.
Las reglas del juego en los mercados de capitales ya han cambiado.
Durante los últimos dos años, bastaba con «comprar expectativas a ciegas según el margen para aumentar el CapEx». En los próximos seis meses, el mercado solo quiere tres cosas: flujo de caja, flujo de caja libre y, joder, flujo de caja.
Cuando los altos niveles de deuda mantienen a la fuerza los rendimientos de los bonos del Tesoro estadounidense por las nubes y los tipos de interés sin riesgo son aterradoramente altos, cualquier empresa tecnológica que no pueda generar caja y dependa de emitir deuda y diluir a sus accionistas para financiar su capacidad de cálculo verá cómo su valoración se rebaja de nuevo, como si se tratara de «deuda incobrable».
Por eso últimamente el dinero inteligente busca desesperadamente «infraestructura práctica de IA con flujo de caja neto positivo»: no importa lo sofisticado que sea su ajuste de parámetros; lo único que cuenta es cuánto Stablecoin/USD real puede extraer cada día de los usuarios para seguir con vida.
La IA no ha muerto. Lo que ha muerto es la narrativa inflada que vivía de las expectativas de recortes de tipos de la Reserva Federal.
Cuando se retire ese pilar de liquidez macroeconómica, el mercado dará la respuesta más sincera: quién nada desnudo y quién tiene dinero contante y sonante entrando en caja.
#美国中期选举倒计时,美股博弈窗口已开启?