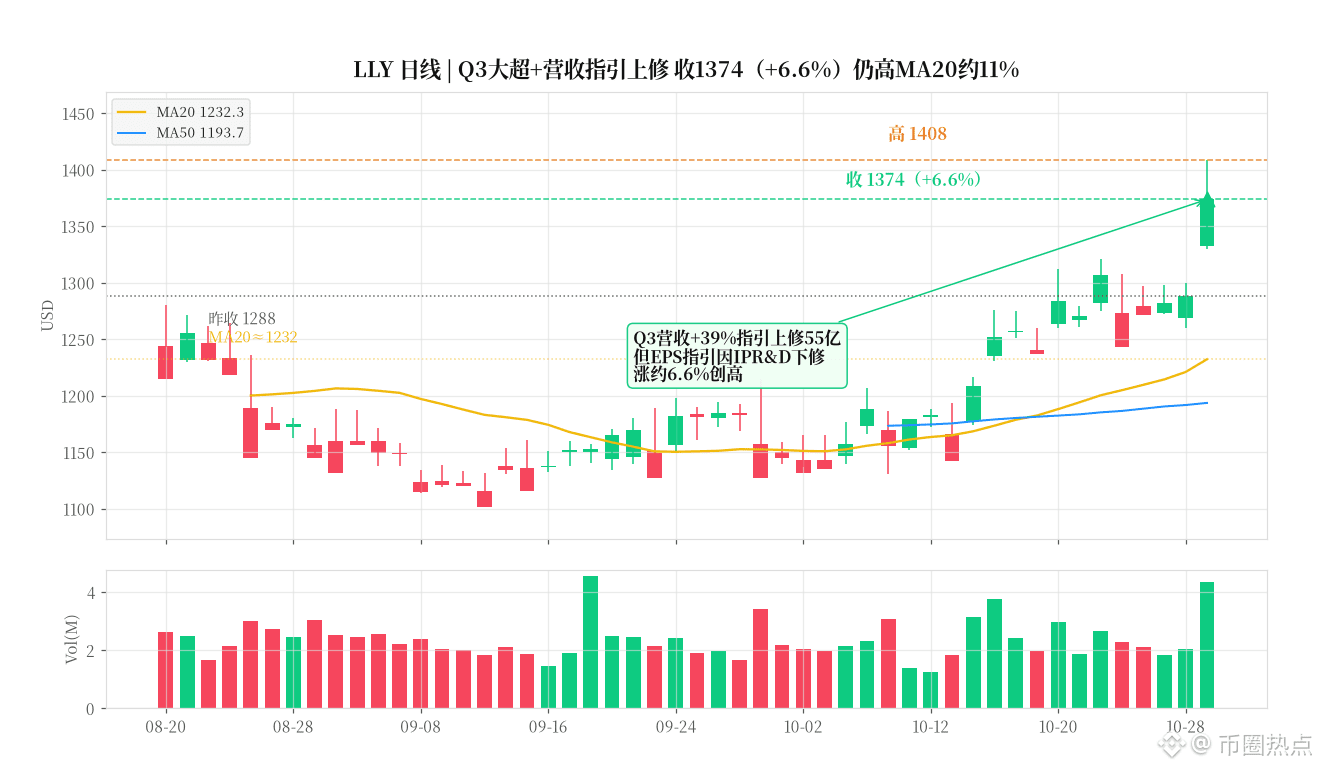
Eli Lilly: ingresos del Q3 de 24.400 millones, +39% interanual. Elevó en 5.500 millones la previsión de ingresos anuales, pero recortó la previsión de EPS por gastos de IPR&D relacionados con adquisiciones. La acción subió cerca de un 6,6% y marcó un máximo histórico; no voy a perseguirla.
Lo que vi:
EPS ajustado de 7,48 frente a 6,26 esperado; ingresos de 24.400 millones frente a 22.610 millones. Mounjaro: 10.720 millones, +65% interanual; Zepbound: 5.350 millones, +49%.
La previsión de ingresos anuales pasó de 85.000–87.000 millones a 91.000–92.000 millones (el punto medio subió 5.500 millones); la previsión de EPS bajó de 35,50–36,50 a 35–36: la mejora subyacente de 4,07 quedó anulada por el cargo de IPR&D de 4,57.
Cierre de hoy: 1373,70 (+6,63%); máximo intradía de 1408, cerca de un 11% por encima de la MA20 (≈1232).
Mi opinión:
La base del negocio de los medicamentos contra la obesidad sigue creciendo, pero las adquisiciones diluyen el EPS contable. La acción está en zona de máximos; no voy a perseguirla.
Observar, no perseguir: volvería a planteármelo si se consolida por encima del máximo de hoy, 1408; si cae por debajo del cierre de ayer, 1288, daría por fallido el intento de subida.
¿Crees que la tendencia está acelerándose o que las buenas noticias ya están descontadas y conviene esperar un retroceso?
$LLY $AAPL
#礼来 #美股