Los ingresos de centros de datos se disparan, pero Intel ofrece una previsión más débil para el próximo trimestre
Lo más difícil de digerir de los resultados que Intel publicó esta madrugada es la previsión para el próximo trimestre.
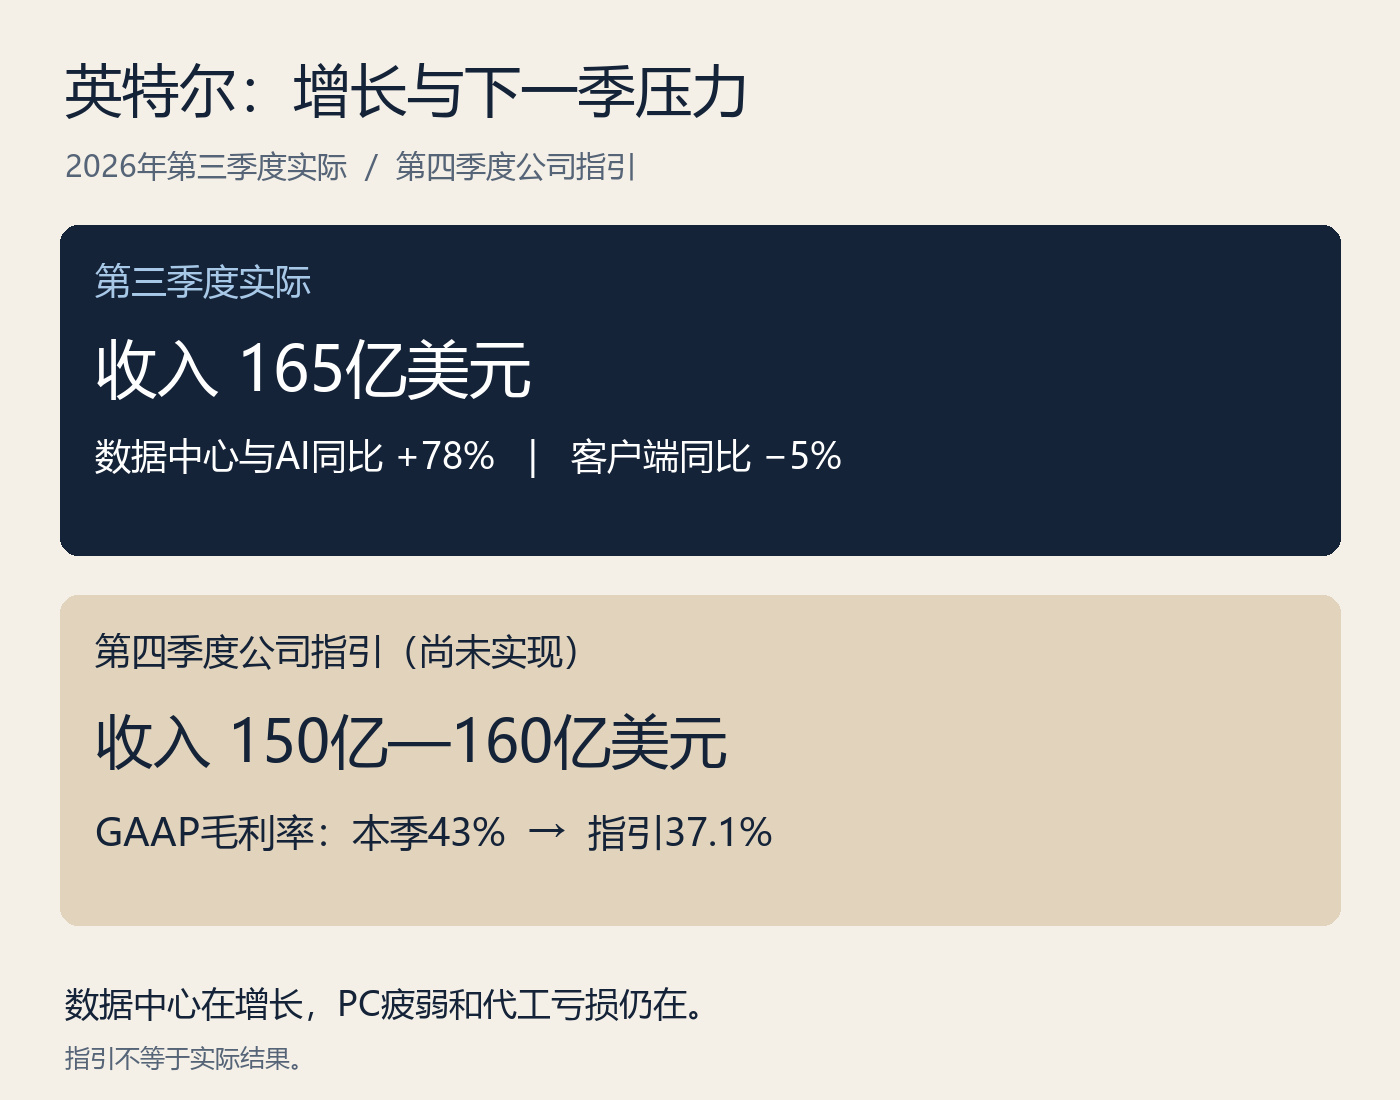
Los ingresos de centros de datos e IA aumentaron un 78% interanual, y los ingresos totales de la compañía crecieron un 21% este trimestre. Sin embargo, para el cuarto trimestre la empresa prevé unos ingresos de solo entre 15.000 y 16.000 millones de dólares, una cifra cuyo límite superior ni siquiera alcanza los 16.500 millones de este trimestre. Se espera que el margen bruto según los principios contables GAAP sea del 37,1%, por debajo del 43% de este trimestre.
Si los ingresos de la división de centros de datos e IA se han disparado, ¿por qué las perspectivas de la empresa son más débiles?
El negocio de PC todavía no se ha recuperado. Los ingresos de las áreas de computación para clientes e IA física cayeron un 5% interanual, y la dirección prevé que la desaceleración del mercado de PC continúe al menos hasta la primera mitad del próximo año. La división de fundición también sigue consumiendo dinero: registró una pérdida operativa de unos 1.850 millones de dólares este trimestre.
El crecimiento del negocio de centros de datos e IA ya se refleja en los resultados, pero todavía no basta para que Intel supere la prueba con facilidad. Hay que aumentar el suministro de servidores, esperar a que se recupere la demanda de PC y seguir invirtiendo en el negocio de fundición. Un crecimiento del 78% no puede resolver todos estos problemas a la vez.
Esta previsión me hace ser más prudente respecto a la velocidad de recuperación de Intel. La perspectiva de la empresa para el próximo trimestre sitúa tanto los ingresos como el margen bruto por debajo de los de este trimestre. Conviene prestar atención a la demanda de Xeon mencionada por la dirección, pero todavía es demasiado pronto para proyectar la rentabilidad de toda la compañía a partir del ritmo de crecimiento de este trimestre.
Lo más difícil de digerir de los resultados que Intel publicó esta madrugada es la previsión para el próximo trimestre.
Los ingresos de centros de datos e IA aumentaron un 78% interanual, y los ingresos totales de la compañía crecieron un 21% este trimestre. Sin embargo, para el cuarto trimestre la empresa prevé unos ingresos de solo entre 15.000 y 16.000 millones de dólares, una cifra cuyo límite superior ni siquiera alcanza los 16.500 millones de este trimestre. Se espera que el margen bruto según los principios contables GAAP sea del 37,1%, por debajo del 43% de este trimestre.
Si los ingresos de la división de centros de datos e IA se han disparado, ¿por qué las perspectivas de la empresa son más débiles?
El negocio de PC todavía no se ha recuperado. Los ingresos de las áreas de computación para clientes e IA física cayeron un 5% interanual, y la dirección prevé que la desaceleración del mercado de PC continúe al menos hasta la primera mitad del próximo año. La división de fundición también sigue consumiendo dinero: registró una pérdida operativa de unos 1.850 millones de dólares este trimestre.
El crecimiento del negocio de centros de datos e IA ya se refleja en los resultados, pero todavía no basta para que Intel supere la prueba con facilidad. Hay que aumentar el suministro de servidores, esperar a que se recupere la demanda de PC y seguir invirtiendo en el negocio de fundición. Un crecimiento del 78% no puede resolver todos estos problemas a la vez.
Esta previsión me hace ser más prudente respecto a la velocidad de recuperación de Intel. La perspectiva de la empresa para el próximo trimestre sitúa tanto los ingresos como el margen bruto por debajo de los de este trimestre. Conviene prestar atención a la demanda de Xeon mencionada por la dirección, pero todavía es demasiado pronto para proyectar la rentabilidad de toda la compañía a partir del ritmo de crecimiento de este trimestre.