UPS收入回升,包裹生意先看每一单值多少钱
看UPS这份财报,我暂时不会把收入回升直接等同于物流需求全面转强。单件收入的变化,可能比总收入更能解释这轮改善,也更需要拆开看。
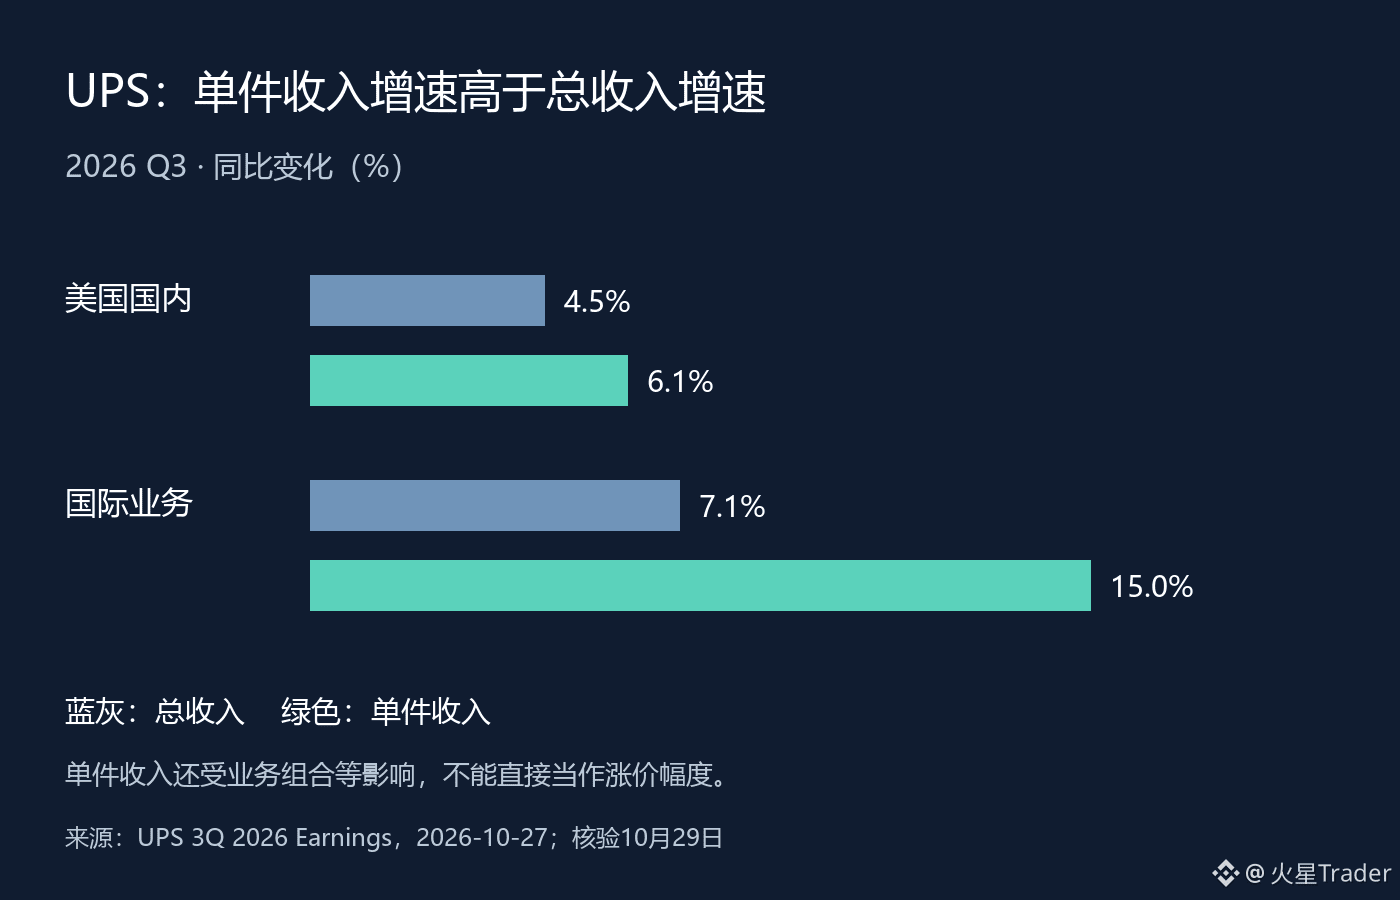
10月27日公布的第三季度结果显示,美国国内业务收入同比增长4.5%,单件收入增长6.1%;国际业务收入增长7.1%,单件收入增长15.0%。两个业务都是单件收入增速高于总收入增速,这至少提醒我们:收入改善不等于包裹数量按同样速度增长。
但单件收入也不能直接叫“涨价幅度”。产品组合、运输线路、客户结构及附加费,都可能影响平均每件收入;只看一个平均数,还分不清到底是同类服务提价,还是高价值业务占比提高。也不能拿两个增速简单相减,就当成公司公布的日均包裹量变化,具体口径还要核对运输天数和业务统计范围。
我更在意的是,这种结构变化能不能留下利润。美国国内业务本季调整后营业利润率为7.0%,国际业务为14.9%。这不是说国际业务天然更值得押注,而是不同业务的网络、服务组合和成本结构不同,不能把收入增长统一套成同样的利润弹性。
物流网络有个现实约束:提高每单价值和维持网络密度,需要同时兼顾。客户组合优化可能改善收入质量,但如果流量减少得太多,固定成本也可能更难摊薄。因此,单件收入上升是一个有用信号,还不能单独证明整个网络的效率已经持续改善。
下一步进入年末旺季,我会一起看包裹量、单件收入和营业利润率。若单件收入保持韧性,同时网络成本被有效吸收,收入修复才更有质量;若量持续承压、利润率无法跟进,就要重新判断这份增长能持续多久。眼下这是一份经营结构观察,不是对美国消费全面复苏的确认。
数据为2026年第三季度,公告2026-10-27;北京时间10月29日核验。图为官方同比数据原创绘制,单件收入并非纯价格指标。
来源:https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
看UPS这份财报,我暂时不会把收入回升直接等同于物流需求全面转强。单件收入的变化,可能比总收入更能解释这轮改善,也更需要拆开看。
10月27日公布的第三季度结果显示,美国国内业务收入同比增长4.5%,单件收入增长6.1%;国际业务收入增长7.1%,单件收入增长15.0%。两个业务都是单件收入增速高于总收入增速,这至少提醒我们:收入改善不等于包裹数量按同样速度增长。
但单件收入也不能直接叫“涨价幅度”。产品组合、运输线路、客户结构及附加费,都可能影响平均每件收入;只看一个平均数,还分不清到底是同类服务提价,还是高价值业务占比提高。也不能拿两个增速简单相减,就当成公司公布的日均包裹量变化,具体口径还要核对运输天数和业务统计范围。
我更在意的是,这种结构变化能不能留下利润。美国国内业务本季调整后营业利润率为7.0%,国际业务为14.9%。这不是说国际业务天然更值得押注,而是不同业务的网络、服务组合和成本结构不同,不能把收入增长统一套成同样的利润弹性。
物流网络有个现实约束:提高每单价值和维持网络密度,需要同时兼顾。客户组合优化可能改善收入质量,但如果流量减少得太多,固定成本也可能更难摊薄。因此,单件收入上升是一个有用信号,还不能单独证明整个网络的效率已经持续改善。
下一步进入年末旺季,我会一起看包裹量、单件收入和营业利润率。若单件收入保持韧性,同时网络成本被有效吸收,收入修复才更有质量;若量持续承压、利润率无法跟进,就要重新判断这份增长能持续多久。眼下这是一份经营结构观察,不是对美国消费全面复苏的确认。
数据为2026年第三季度,公告2026-10-27;北京时间10月29日核验。图为官方同比数据原创绘制,单件收入并非纯价格指标。
来源:https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings