Resultados del tercer trimestre de Google: la nube se duplicó, pero ¿por qué Wall Street le dio un duro golpe?
El 28 de octubre, la bolsa estadounidense fue escenario de un contraste de lo más dramático. Microsoft y Google presentaron sus resultados el mismo día: una subió y la otra bajó.
Más llamativo aún es el caso de la que cayó: los ingresos de Google Cloud se dispararon un 103 % interanual, más que duplicándose. En cambio, el crecimiento de la nube de Microsoft, cuyas acciones subieron, fue inferior.
En teoría, los mercados de capitales de la era de la IA deberían haber celebrado un crecimiento de esta magnitud. Pero la reacción de Wall Street fue justo la contraria: las acciones de Google llegaron a desplomarse casi un 10 % después del cierre, borrando unos 280.000 millones de dólares de su valor de mercado en una sola noche. Su cotización cayó desde más de 350 dólares hasta cerca de los 325.
Para entender de dónde viene este golpe, primero hay que ver con claridad un cambio de fondo que ya está en marcha: el criterio con el que el mercado evalúa a los gigantes de la IA ha pasado, casi sin que nos demos cuenta, de «quién crece más rápido» a «quién crece más rápido sin quemar todo su capital». Esta vez, Google ha quedado justo en la grieta de ese nuevo criterio.
Unos resultados que «parecen muy buenos»
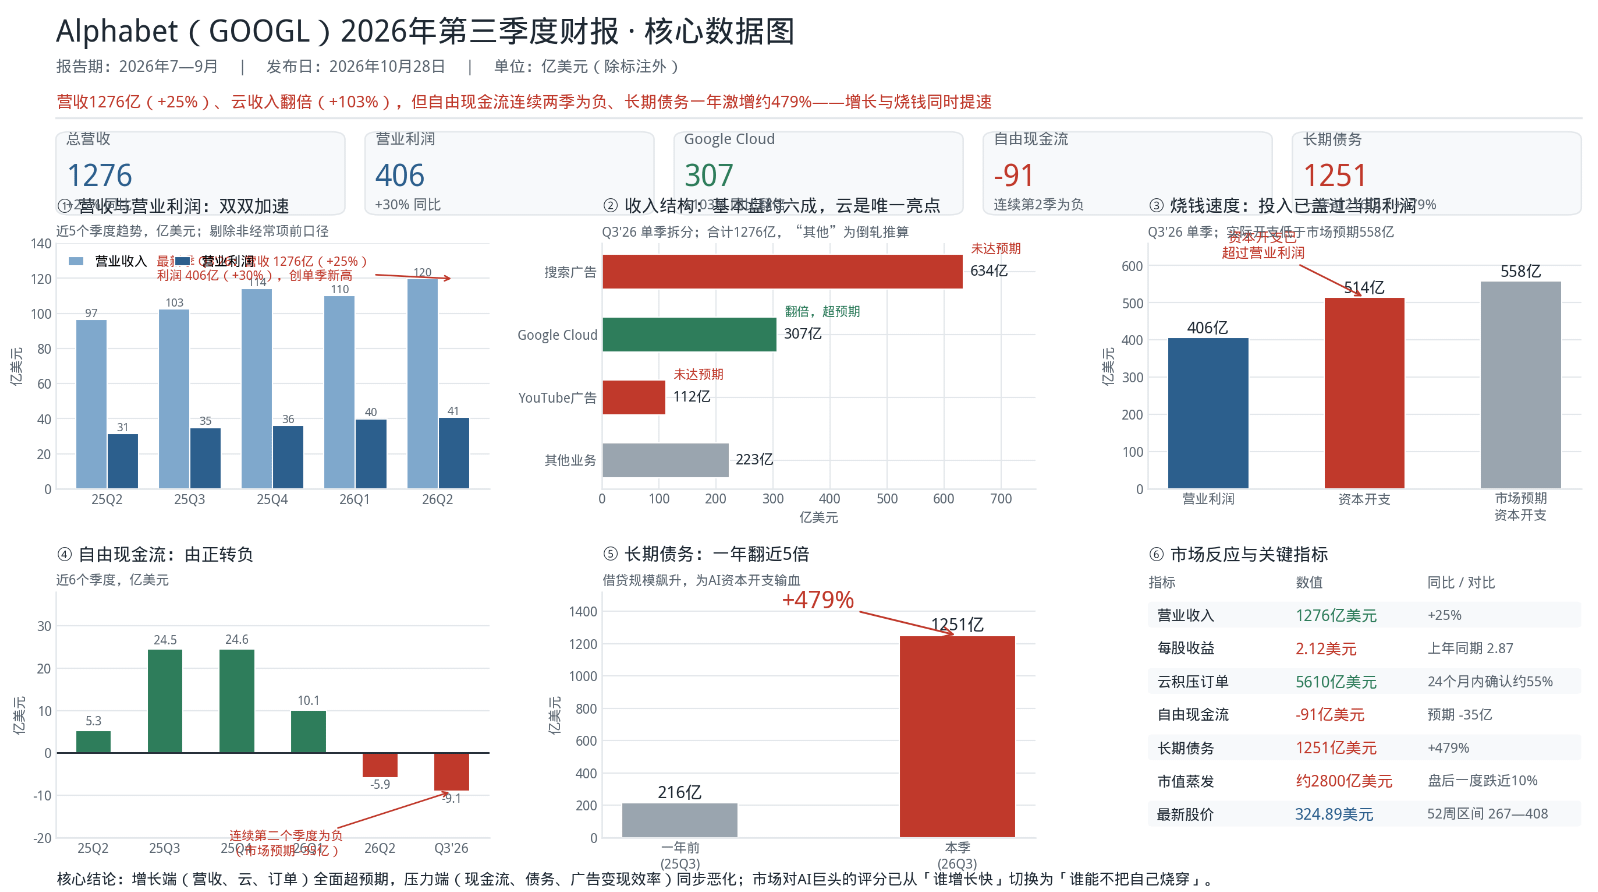
Si solo miramos las primeras líneas, estos resultados son casi impecables. Los ingresos totales fueron de 127.600 millones de dólares, un 25 % más interanual; el beneficio operativo alcanzó los 40.600 millones, un 30 % más. El beneficio creció incluso más rápido que los ingresos, lo que demuestra que la eficiencia operativa no solo no se ha deteriorado, sino que ha mejorado.
Los ingresos trimestrales de Google Cloud ascendieron a 30.700 millones de dólares, el doble que el año anterior. Aún más sorprendente: la cartera de pedidos pendientes llegó a 561.000 millones de dólares, y la dirección prevé reconocer como ingresos algo más del 55 % de esa cifra en los próximos 24 meses.
La aplicación Gemini superó los 1.000 millones de usuarios. En cuanto al hardware, los TPU están pasando de la nube propia de Google a los centros de datos de sus clientes. Pichai anunció explícitamente que los ingresos por la venta de sistemas TPU crecerán de forma notable en 2027.
Cada uno de estos datos, por sí solo, bastaría para disparar la cotización. Por eso a muchos les desconcertó la reacción inicial: con cifras tan sólidas, ¿por qué se desplomó la acción?
La grieta está en el área más rentable
La respuesta se esconde en una frase de la dirección que es fácil pasar por alto. Google reconoció que el volumen de consultas en AI Mode alcanzó su mayor crecimiento en cinco años, pero que la monetización de esas nuevas consultas sigue siendo muy baja. Los usuarios sí han empezado a interactuar con el buscador de Google de una forma completamente nueva; el problema es que aumentan las consultas, pero no el dinero.
Por primera vez, Google ha dejado al descubierto con tanta claridad una realidad incómoda: la IA está diluyendo el rendimiento de su máquina de hacer dinero más rentable. En cifras, los 63.400 millones de dólares de publicidad en búsquedas y los 11.200 millones de publicidad en YouTube quedaron por debajo de las expectativas del mercado. En conjunto, suman 74.600 millones de dólares, casi el 60 % de los ingresos totales, y son la verdadera fuente de efectivo y beneficios del grupo. La base no se ha derrumbado, pero, por primera vez, su eficiencia de monetización se ha quedado rezagada. Esa es la grieta que realmente preocupa al mercado.
Lo que realmente ha puesto en alerta al mercado es cómo se está gastando el dinero
Si la desaceleración de la publicidad equivale a «perder un punto», el flujo de caja es la alarma en sí. La inversión en bienes de capital del tercer trimestre ascendió a 51.400 millones de dólares, muy por encima de los 40.600 millones de beneficio operativo del trimestre. El flujo de caja libre fue negativo en 9.100 millones de dólares; ya es el segundo trimestre consecutivo en terreno negativo y el resultado fue mucho peor que los 3.500 millones negativos que esperaba el mercado.
La deuda deja el problema aún más claro. La deuda a largo plazo se disparó de 21.600 millones a 125.100 millones de dólares en un año, un aumento de aproximadamente el 479 %. Los ingresos de los contratos de capacidad de cálculo de IA firmados por clientes empresariales se reconocen a plazos; pero las facturas de los centros de datos, los chips y la electricidad hay que pagarlas ahora. Así aparece en los resultados una imagen muy característica de esta época: la nube crece, pero el efectivo escasea.
A partir de la previsión de inversión anual en bienes de capital, de entre 195.000 y 205.000 millones de dólares, se deduce que en los tres primeros trimestres ya se habían invertido unos 132.000 millones. Eso significa que en el cuarto trimestre habrá que invertir otros 60.000 o 70.000 millones. El ritmo al que se quema el dinero sigue acelerándose.
Una misma temporada de resultados, dos destinos
Al comparar Microsoft y Google, la lógica de esta «recompensa y castigo» queda totalmente clara. El mercado evalúa tres cosas: las expectativas, la solidez del negocio principal y el ritmo al que se gasta el dinero.
Azure no solo superó la propia previsión de Microsoft, sino también las expectativas de los analistas: los resultados superaron lo previsto. Google Cloud, aunque duplicó sus ingresos, quedó por debajo de las expectativas tanto en publicidad de búsquedas como en YouTube, y su negocio principal perdió un punto. En cuanto al flujo de caja, Microsoft presenta una cobertura claramente más saludable con su flujo de caja operativo; en cambio, el flujo de caja libre de Google lleva dos trimestres consecutivos en negativo y su deuda casi se quintuplicó en un año. Si dos de los tres indicadores fallan, ni siquiera una nube que duplica sus ingresos puede salvar la situación.
En otras palabras, las reglas ya han cambiado: el alto crecimiento de la nube es solo el boleto de entrada; para obtener una prima hacen falta «resultados por encima de las expectativas y un flujo de caja que no se agote». La época dorada del relato de la IA está llegando a su fin y el mercado empieza a hacer cuentas en serio.
¿A qué apuesta Google?
En la conferencia telefónica, la dirección definió 2027 como «el año dorado de la productividad impulsada por la IA» y afirmó sin rodeos que la inversión en bienes de capital aumentará considerablemente ese año. En realidad, es toda una declaración de intenciones: Google sabe muy bien lo que está haciendo. Está comprando tiempo mediante la expansión de su balance, apostando a que la monetización de la IA se materializará de verdad en 2027 y a que las ventas externas de TPU permitirán recuperar el dinero que invierte hoy.
No es una apuesta sin posibilidades de éxito. Una cartera de pedidos pendientes de 561.000 millones de dólares, los TPU llegando a los centros de datos de los clientes y la demanda de capacidad de cálculo y almacenamiento que impulsa el ecosistema Gemini son vías concretas para convertir la inversión en ingresos. Pero los riesgos también están claros: las probabilidades de la apuesta dependen del resultado de una carrera entre dos factores: ¿podrá la eficiencia de monetización de AI Mode seguir el ritmo al que se dispara la inversión en bienes de capital?
Qué conviene observar a continuación
Es poco probable que el negocio principal de Google se derrumbe a corto plazo. Sigue siendo una de las máquinas más potentes del mundo para distribuir contenidos y monetizar publicidad; eso no ha cambiado.
Lo que realmente hay que seguir son tres indicadores: si el crecimiento de la publicidad en búsquedas se estabiliza en el próximo trimestre; si vuelve a quedar por debajo de las expectativas, significará que la dilución de la monetización causada por la IA es una tendencia y no algo pasajero, y que el negocio principal sí está perdiendo fuerza; cuándo volverá a terreno positivo el flujo de caja libre y cuáles serán las previsiones concretas de inversión en bienes de capital para 2027, porque la capacidad de controlar la deuda es la línea que determinará el éxito o el fracaso de esta gran apuesta; y el ritmo real al que aumentan las ventas externas de TPU, la vía más importante para convertir la «inversión» en «dinero recuperado».
Proteger la base y ser capaz —o no— de mantenerla nunca han sido la misma cuestión. Lo que Google está protegiendo ahora es un modelo de negocio que la propia IA está reescribiendo; y si podrá seguir haciéndolo no se sabrá por los ingresos de hoy, sino en la carrera entre el flujo de caja y la eficiencia de monetización durante los próximos cuatro trimestres.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利