Microsoft sube un 3%; la nube de GOOGL se duplica, pero cae un 10%
Chicos, los resultados se publicaron la misma noche. Los negocios en la nube de ambas compañías rindieron de maravilla, pero el mercado solo premió a una. Vale la pena analizarlo.
Primero, los datos.
Alphabet, la matriz de Google, registró ingresos de 127.600 millones de dólares en el tercer trimestre, un 25% más interanual, aunque quedó ligeramente por debajo de los 128.200 millones que esperaba el mercado.
La gran sorpresa fue la nube: Google Cloud ingresó 30.700 millones de dólares, más del doble que el año pasado, con un aumento del 103%, y también superó las expectativas de 29.200 millones.
Las búsquedas subieron un 12%, hasta los 63.350 millones de dólares; la publicidad de YouTube creció un 9%, hasta los 11.200 millones; el beneficio operativo aumentó un 30%, hasta los 40.600 millones, y el margen pasó del 30,5% al 31,8%.
Si nos fijamos solo en el desempeño operativo, estos resultados no están nada mal.
Pero el beneficio neto fue de apenas 26.200 millones de dólares, un 25% menos interanual. El beneficio por acción fue de 2,12 dólares, frente a los poco más de 3 dólares previstos. Incluso excluyendo los efectos extraordinarios, los 2,67 dólares tampoco alcanzaron las expectativas.
La culpable fue una pérdida de 8.700 millones de dólares en inversiones de capital. En el mismo periodo del año pasado, esa partida había generado ganancias de 10.700 millones. El cambio de signo redujo directamente el beneficio por acción en 0,55 dólares.
Y lo que más duele es el flujo de caja: el gasto de capital del trimestre fue de 51.400 millones de dólares, un 114% más interanual, y el flujo de caja libre se desplomó hasta los -9.100 millones. La directora financiera también dijo que el gasto en 2027 aumentará considerablemente.
Ahora veamos a la otra compañía.
Microsoft presentó sus resultados esa misma noche: sus ingresos subieron un 19%, hasta los 92.300 millones de dólares, por encima de los 90.700 millones esperados. El beneficio por acción ajustado fue de 4,89 dólares, también superior a los 4,73 previstos.
Azure ingresó 33.170 millones de dólares y creció un 48%, acelerándose frente al 42% del trimestre anterior. Además, esta es la primera vez que Microsoft informa directamente la cifra de ingresos de Azure en dólares; las expectativas eran de apenas 32.300 millones.
Los ingresos totales de Microsoft Cloud aumentaron un 30%, hasta los 63.900 millones de dólares; el beneficio operativo subió un 21%, hasta los 45.900 millones, y el flujo de caja libre se mantuvo positivo, en 18.600 millones.
Ambas nubes rindieron muy bien, pero una generó flujo de caja positivo y la otra negativo. Ese es el trasfondo de la divergencia del mercado anoche.
Qué dicen los alcistas.
La duplicación de la nube refleja una demanda real, los TPU también empiezan a venderse y el margen operativo sigue ampliándose. En pocas palabras, los 8.700 millones de dólares son una fluctuación contable ajena a la operación, no dinero quemado por el negocio principal.
Las búsquedas siguen creciendo un 12%, y Google acaba de lanzar el nuevo modelo Gemini 4. Los cimientos de Google no se han derrumbado; la caída tras el cierre del mercado se debe más bien a que el sentimiento se adelantó.
Qué dicen los bajistas.
Si los ingresos no alcanzan las previsiones, no las alcanzan. El negocio publicitario facturó 82.000 millones de dólares, 1.400 millones menos de lo esperado. Por muy bien que le vaya a la nube, no puede compensar que el conjunto se quede corto.
Gastar 51.400 millones en un trimestre y aumentar todavía más el gasto el año que viene, con un flujo de caja libre de -9.100 millones, significa que primero se gasta y después se recupera el dinero. Eso exige aplicar un descuento a la valoración.
Y el mercado de tokens presenta algo curioso: los futuros perpetuos de GOOGL registraron un volumen de negociación de 680 millones de dólares en 24 horas, y la tasa de financiación se mantuvo en el 0,071%. Los alcistas siguen pagando; todavía no se han rendido.
Lo que pienso.
Estoy del lado de los bajistas. No digo que Google no pueda, sino que, a estos niveles, al mercado solo le importa el flujo de caja, no las historias.
Que la nube se haya duplicado demuestra que puede competir, pero con un gasto de 51.400 millones de dólares en un trimestre y un flujo de caja libre de -9.100 millones, la acción primero tiene que reflejar el «ritmo al que quema dinero», no celebrar el «crecimiento de la nube».
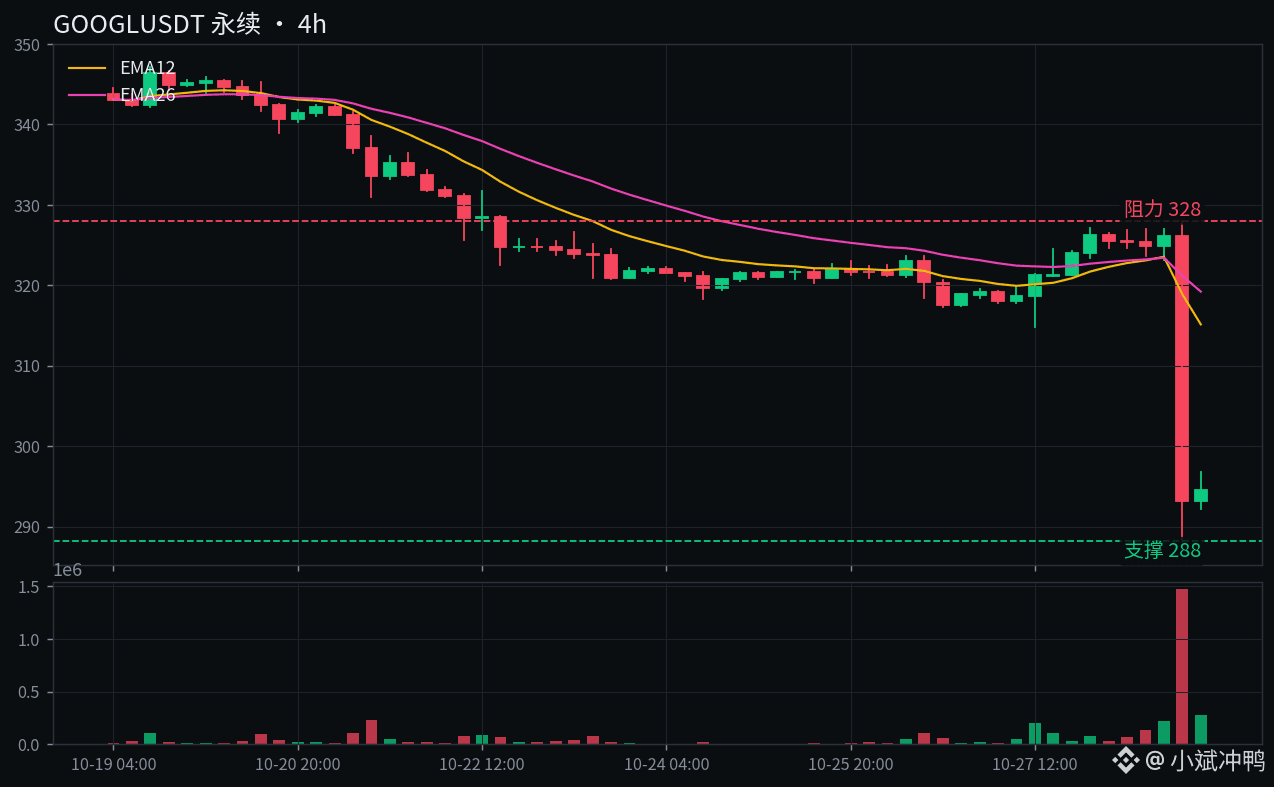
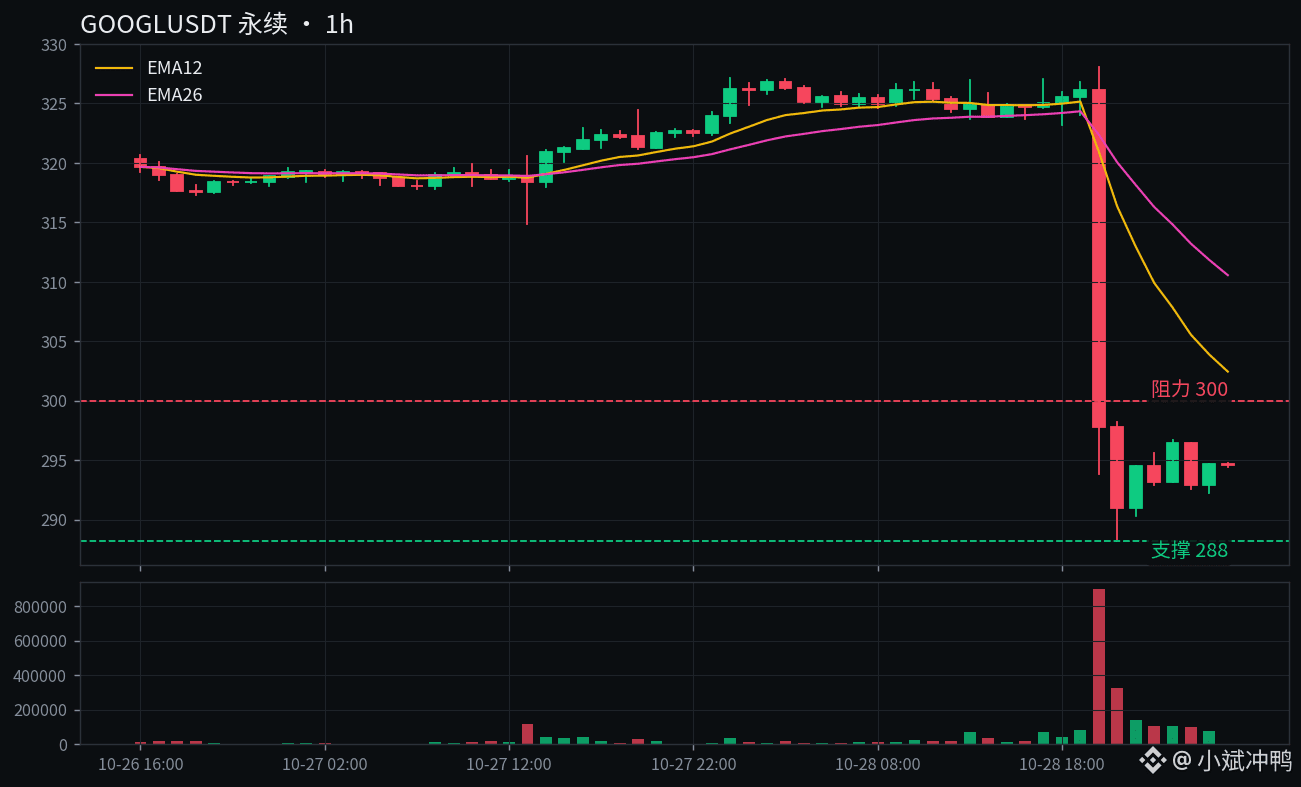
Acabo de abrir una posición corta. Si vuelve a superar los 300, cierro. La lógica es sencilla: recuperar los 300 significaría que el mercado ha perdonado este flujo de caja, y no tendría sentido aguantar a la fuerza.
Escenarios posibles.
Si recupera los 300 y se mantiene por encima, la tesis bajista queda invalidada. Primero, objetivo en el promedio ponderado de 24 horas de 303,6; después, en el precio de apertura previo a los resultados, de 326,7.
Si cae por debajo del mínimo de 24 horas de 288,22, el sentimiento todavía no se habrá purgado. El siguiente nivel redondo es 280. Romper los 300 es solo el comienzo, no el final.
Amazon también presentará resultados esta noche. Si AWS cuenta una historia parecida, el espectáculo aún no habrá terminado.
¿De qué lado estás? ¿La duplicación de la nube hará que Google rebote desde 288 hasta superar los 300 y admita su error, o seguirá desangrándose el flujo de caja libre y los bajistas perforarán los 288?
Yo apuesto por una ruptura por debajo de 288. ¿Y tú?
$GOOGL $MSFT
#美股 #Resultados