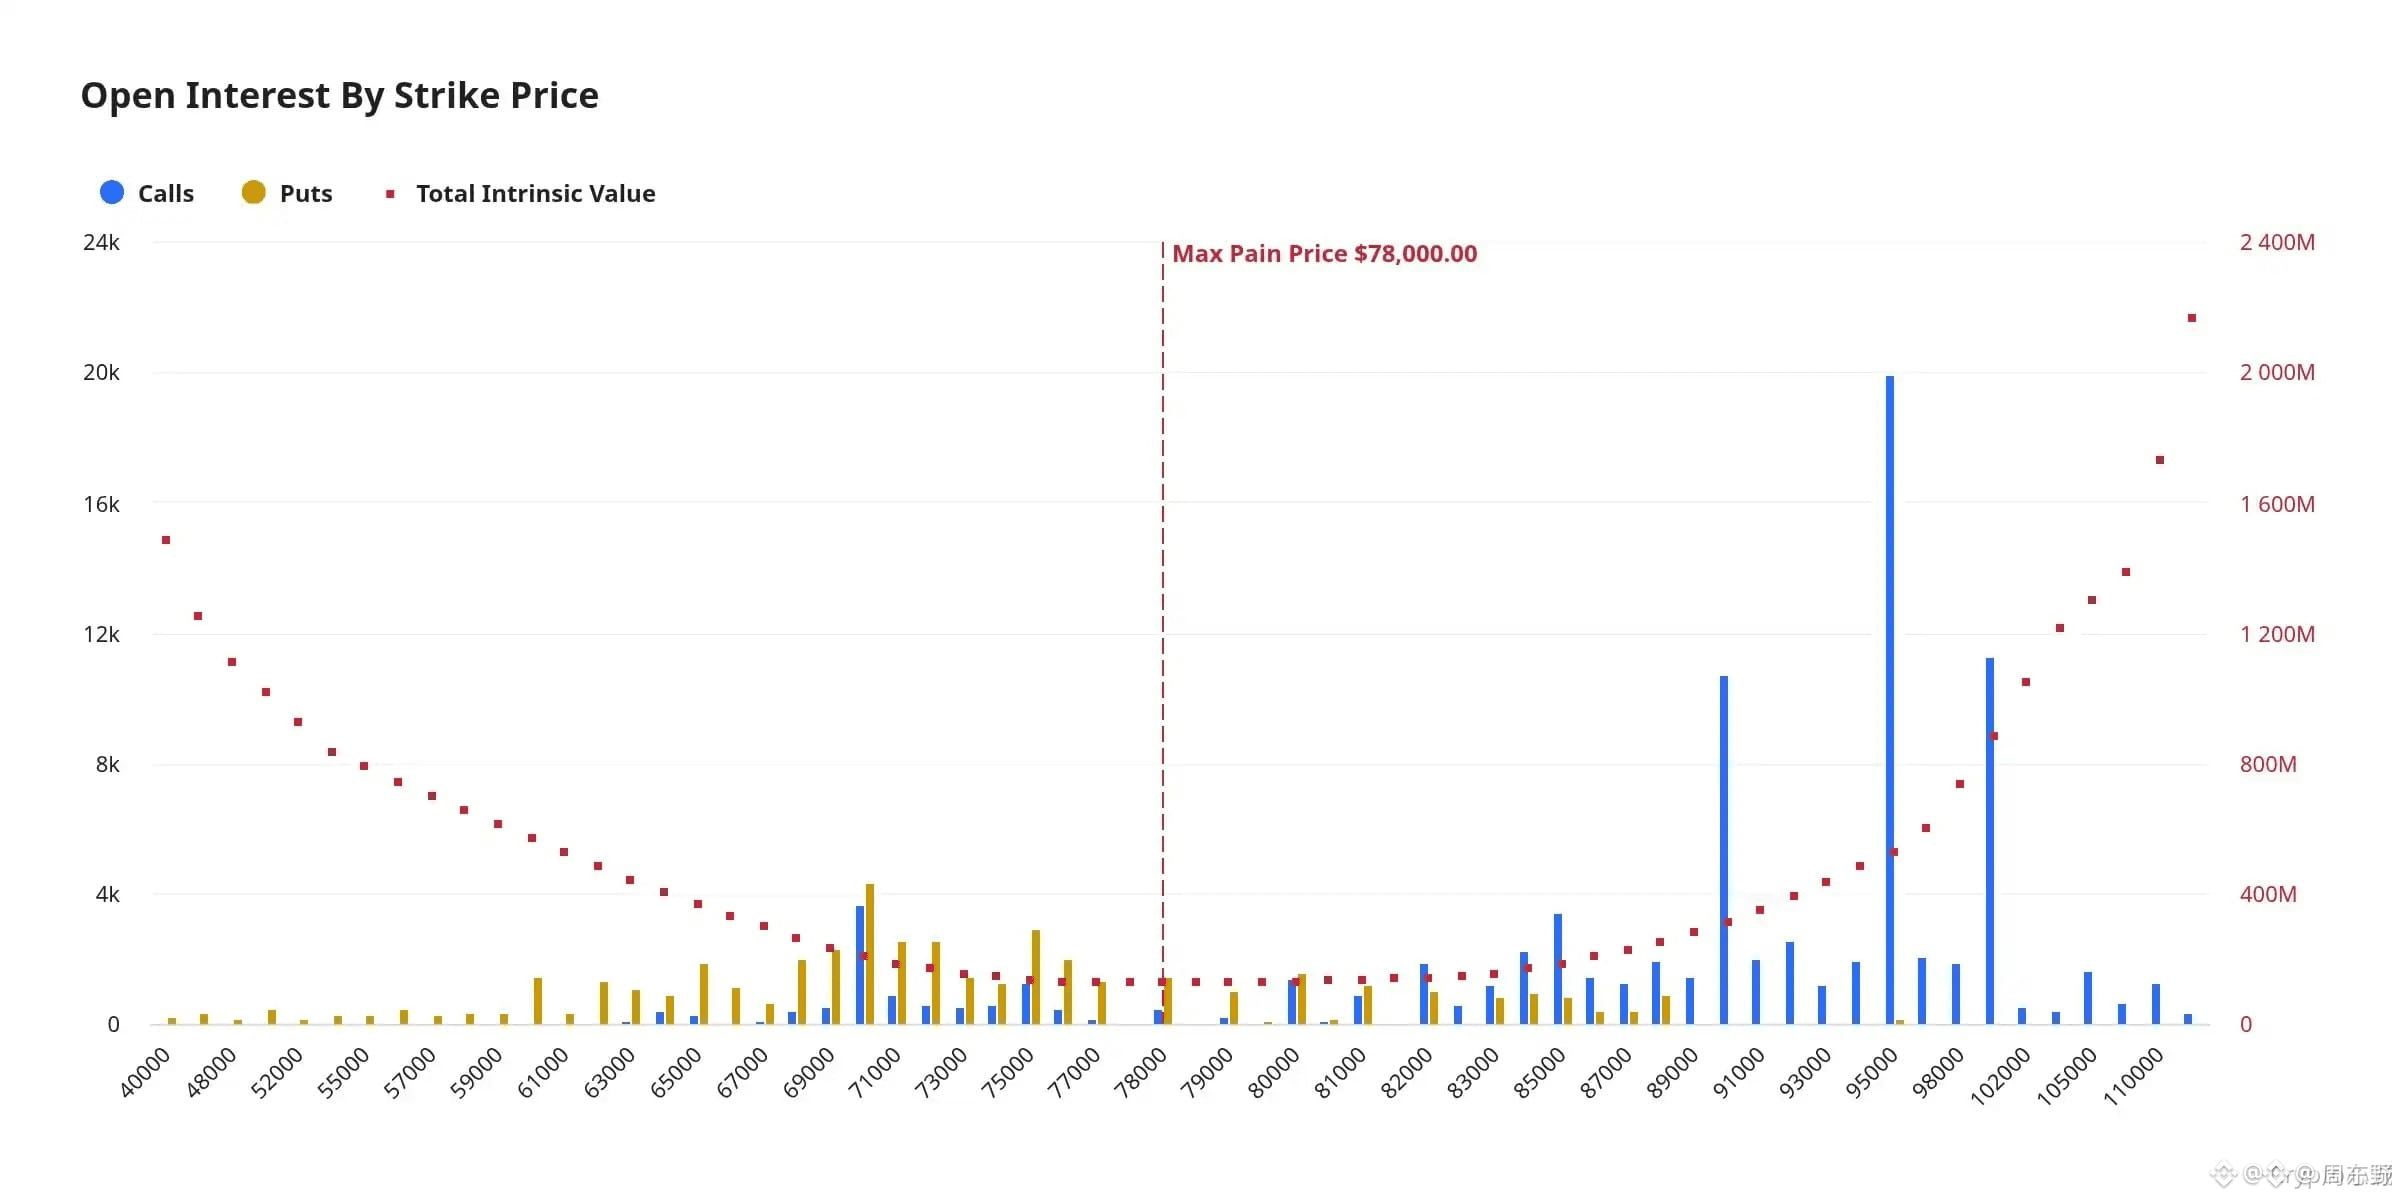
Este viernes se liquidarán finalmente opciones de BTC por valor de 10.900 millones de dólares en todo el mundo. El precio de máximo dolor (Max Pain) sigue anclado cerca de los 78.000 dólares.
Al ver esta cifra, muchos empiezan a temer que los creadores de mercado hagan caer los precios hasta ese nivel. Pero pasan por alto la lógica fundamental del vencimiento de las opciones: los días próximos a la fecha de liquidación suelen ser la mejor ventana para que aumente la volatilidad y se forme un suelo a corto plazo.
Al desglosar las posiciones en derivados, el juego queda bastante claro:
El precio de máximo dolor no es un objetivo inevitable. $BTC El nivel de máximo dolor, en torno a los 78.000 dólares, está aproximadamente un 4 % por debajo del precio al contado. Antes de la liquidación, los creadores de mercado sí tienen incentivos para acercar el precio a ese nivel mediante coberturas dinámicas Delta. Sin embargo, la presión compradora unidireccional del mercado y el sólido soporte de los ETF al contado siguen siendo fuertes. Ahora, el nivel de máximo dolor se parece más a un imán: si no consigue romperse a la baja, podría convertirse en un importante soporte para un rebote.
La liberación definitiva de la presión Gamma. Antes del vencimiento, la acumulación de contratos abiertos (OI) puede colocar al mercado en una situación de «Gamma negativa» o de «cobertura Delta elevada», lo que mantiene las oscilaciones contenidas y deja la liquidez extremadamente escasa. Una vez finalizada la liquidación, las posiciones de cobertura de los creadores de mercado se deshacen de golpe. Las restricciones de liquidez que pesaban sobre el mercado desaparecen en un instante, y es muy probable que el rango de consolidación de esta semana rompa con fuerza al alza o a la baja.
Rotación de posiciones y reajuste de las instituciones. Una liquidación de 10.900 millones de dólares implica el vencimiento de una gran cantidad de contratos abiertos. Los vendedores de opciones de compra cubiertas (Covered Calls) se quedan con las primas, y el capital liberado se reasigna después de la liquidación a contratos de vencimiento más lejano, como los trimestrales o los de fin de año. Históricamente, en vencimientos de esta magnitud, el día de la liquidación suele ser el momento de mayor apatía del mercado, pero en las 48 horas siguientes es muy probable que se produzca un movimiento fuerte en una sola dirección.
En este momento, perseguir ciegamente las caídas o apostar por un desplome ofrece una relación riesgo-beneficio muy desfavorable.
Conviene centrarse en la «ventana de cierre de coberturas» una vez concluida la liquidación del viernes. Si el soporte del mercado al contado se mantiene firme, la caída provocada por el vencimiento de las opciones suele ser la última sacudida de esta ronda de desapalancamiento y, también, un punto clave para que el próximo movimiento vuelva a desplegarse con más volatilidad.
#109亿美元比特币期权周五到期