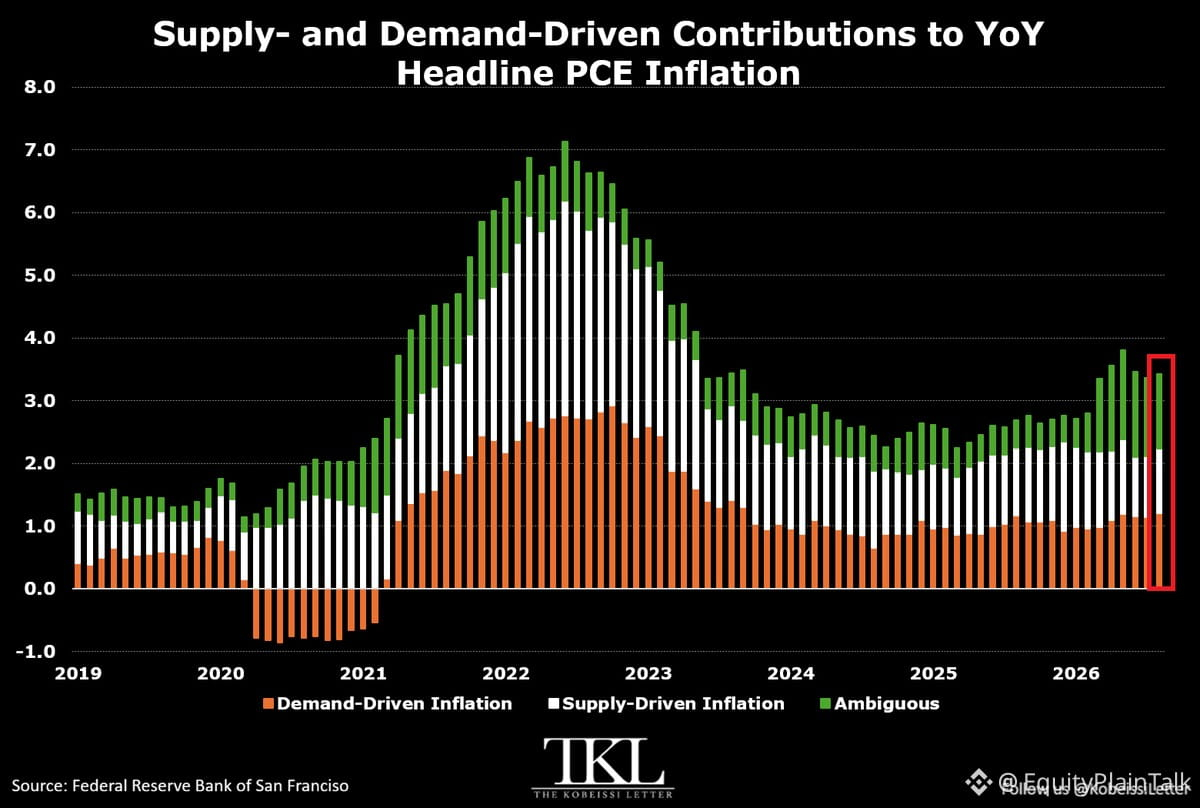
La naturaleza de la inflación está cambiando. Ahora, la demanda está impulsando las presiones sobre los precios más que los shocks de oferta.
En agosto, los factores del lado de la demanda sumaron +1,2 puntos a la inflación PCE interanual del +3,4 %, la mayor contribución desde septiembre pasado. Los problemas de oferta sumaron +1,0 punto.
Compárese con 2022, cuando predominaron las interrupciones de la oferta. En aquel entonces, los factores de oferta contribuyeron en promedio +3,1 puntos al mes, frente a +2,6 de la demanda.
Por qué importa: las subidas de tasas de la Fed actúan sobre la demanda, no sobre la oferta. Si la inflación ahora está impulsada por la demanda, las tasas más altas deberían tener un efecto mayor. Pero si sigue siendo persistente, significa que los consumidores y las empresas continúan gastando pese al endurecimiento de las condiciones financieras.
La inflación que enfrentamos hoy no es la misma que hace dos años. Las herramientas de política que funcionaron entonces pueden tener un efecto distinto ahora.