

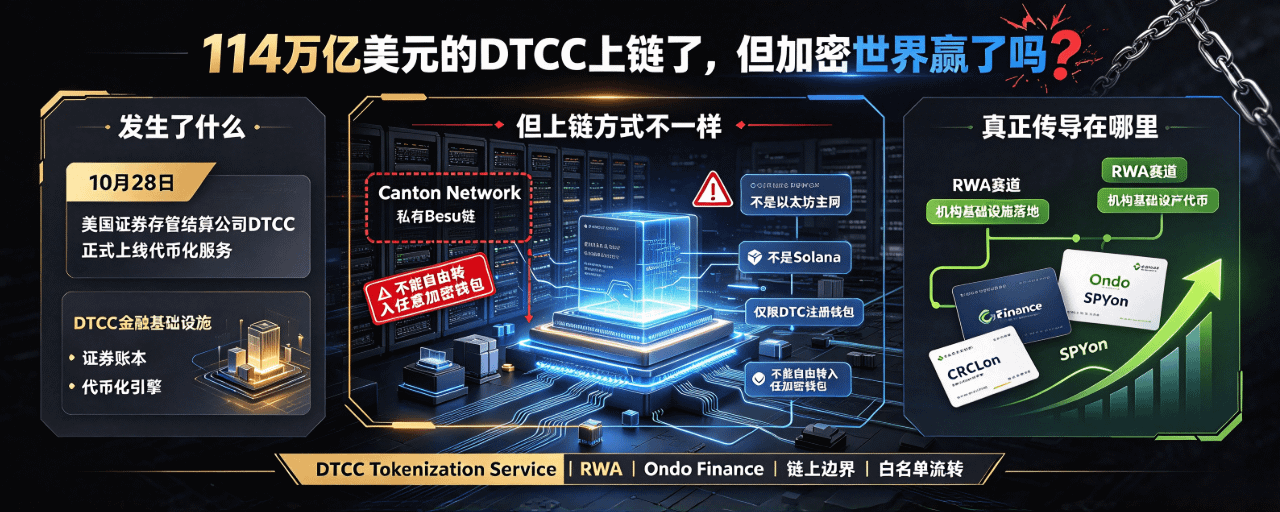
DTCC ha llevado 114 billones de dólares a la cadena, pero ¿ha ganado el mundo cripto?
Empecemos por la conclusión: la puesta en marcha del servicio de tokenización de DTCC es uno de los mayores avances de la historia de las finanzas tradicionales en la aplicación de la cadena de bloques, pero también supone una corrección sobria de la narrativa cripto nativa. Su escala supera con creces la de la mayoría de los proyectos en cadena, pero su funcionamiento es muy distinto de lo que muchos entusiastas cripto imaginan cuando hablan de que «Wall Street abraza las criptomonedas».
Qué ha ocurrido: analicemos las cifras por separado
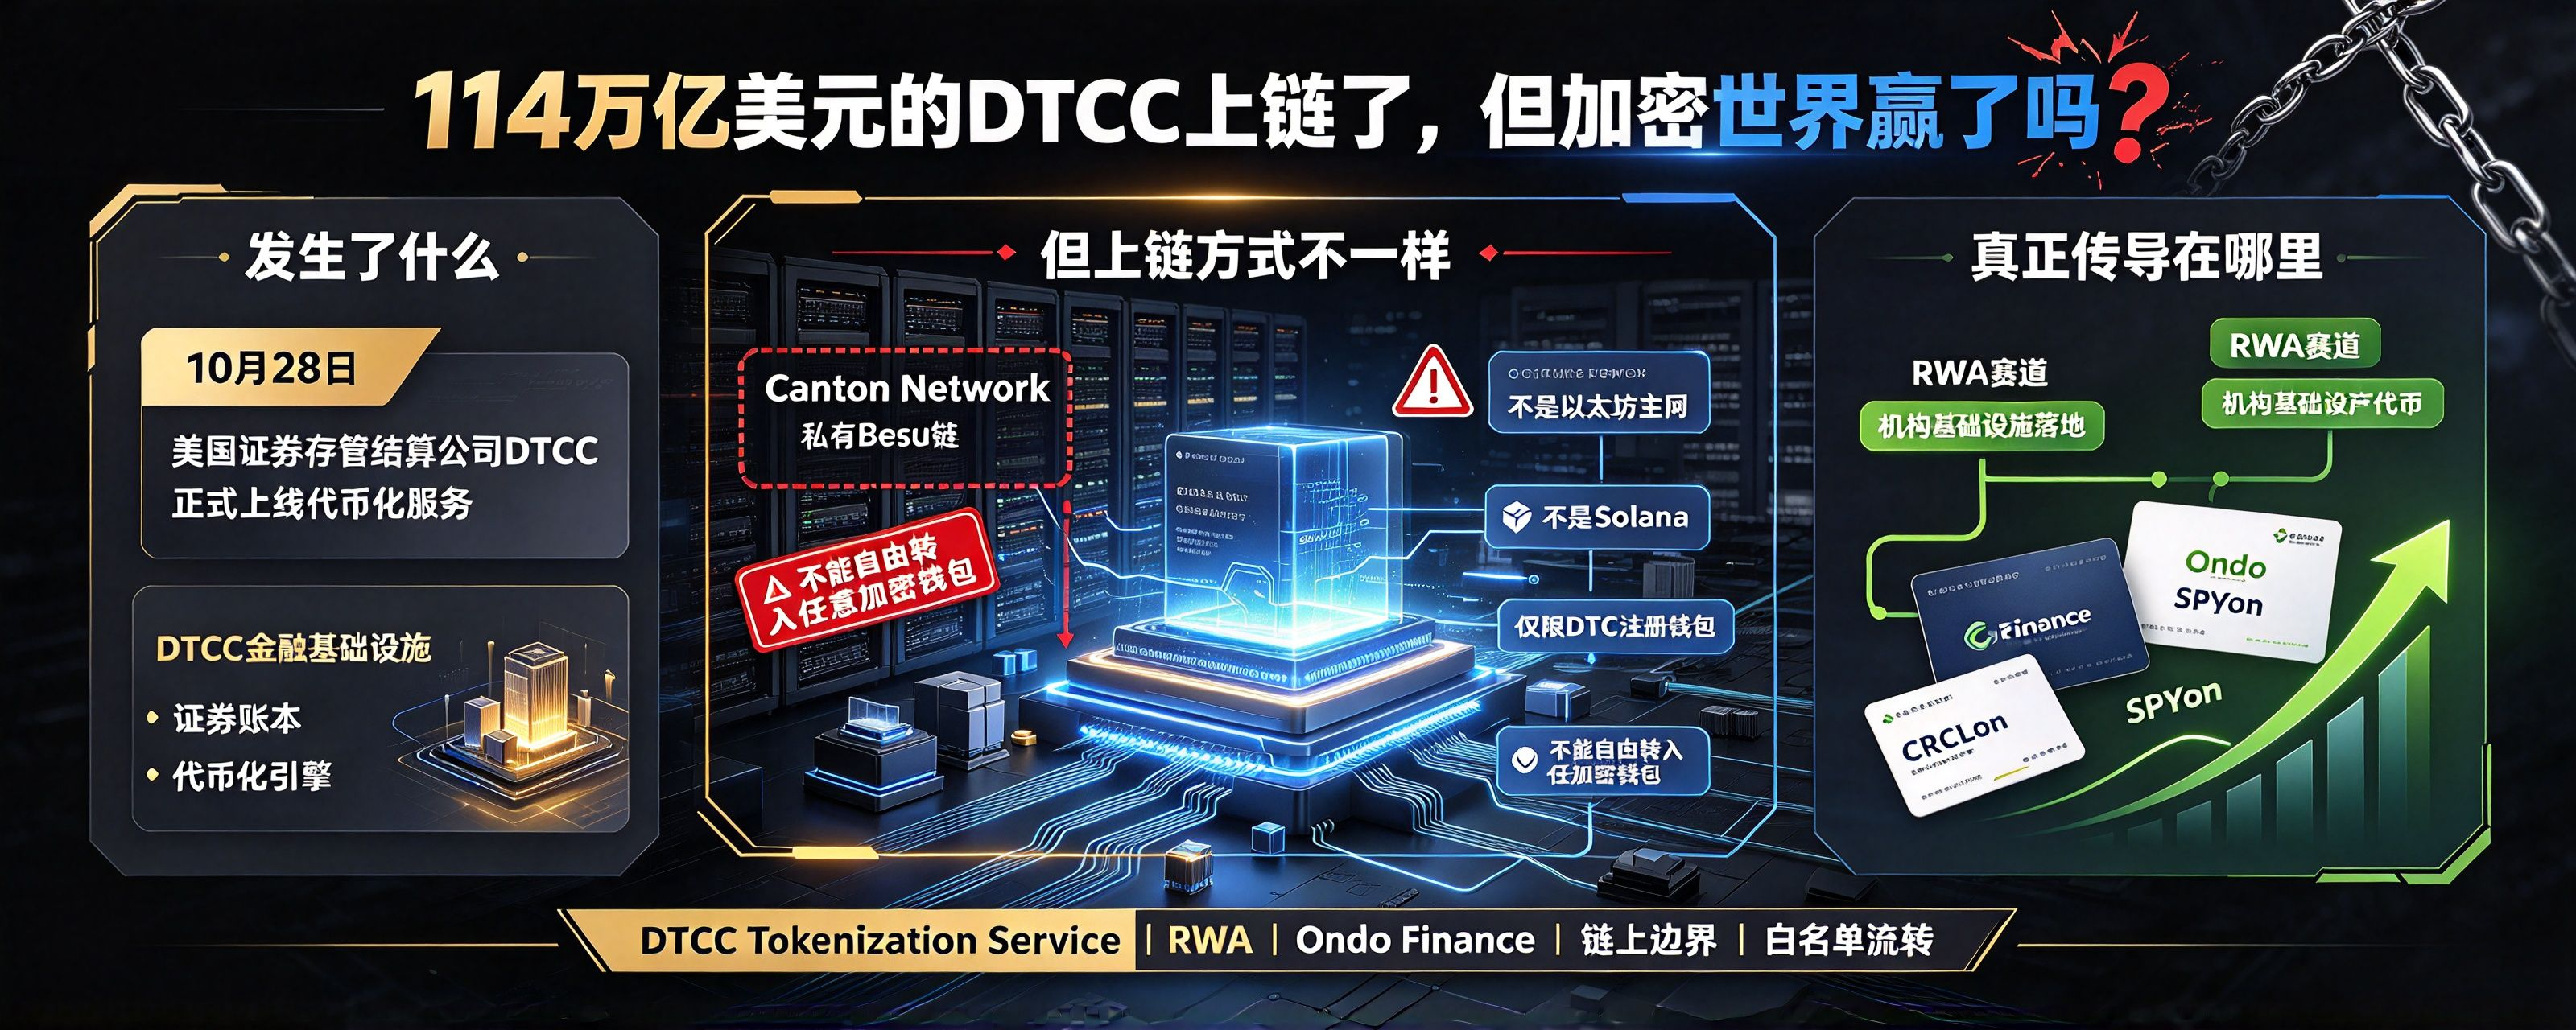
El 28 de octubre, la Depository Trust & Clearing Corporation (DTCC) de Estados Unidos puso oficialmente en marcha su servicio de tokenización (DTCC Tokenization Service). En la primera fase admite 34 valores, entre ellos algunas acciones de gran capitalización del índice Russell 1000, ETF y bonos del Tesoro, pagarés y letras del Tesoro de Estados Unidos. Estos tokens están respaldados íntegramente, en una proporción de 1:1, por valores custodiados por DTC, una filial de DTCC, y sus titulares disfrutan exactamente de los mismos derechos legales y económicos que los valores subyacentes.
Los «114 billones de dólares» mencionados en el material del usuario corresponden al valor total de los activos bajo custodia de DTC. Pero hay que distinguir dos cifras: los 34 valores de la primera fase representan un valor de mercado de unos 30 billones de dólares, no la tokenización de los 114 billones de la noche a la mañana. Los 114 billones son la base de custodia total de DTCC y el posible fondo total de esta larga carrera de tokenización, no el volumen real del primer día.
La lista de instituciones que ya han firmado para conectarse habla por sí sola: Bank of America, Barclays, Citi, Fidelity, JPMorgan, Morgan Stanley, Castle Securities, State Street y UBS, entre un total de 20 participantes de DTC. No se trata de unos cuantos fondos cripto haciendo pruebas: los principales actores de la capa central de compensación del mercado de valores estadounidense están entrando en bloque.
Pero la forma de «llevarlo a la cadena» no es la que imagina el mundo cripto nativo
Los tokens funcionan en Canton Network y en la cadena privada Besu de DTCC, no en la red principal de Ethereum ni en Solana. Las transferencias son entre pares y están disponibles 24/7, pero solo entre billeteras registradas en DTC; además, los tokens tienen restricciones de transferencia y no se pueden enviar libremente a cualquier billetera cripto. El plazo objetivo para convertir posiciones tradicionales en tokens es de menos de 15 minutos, pero las órdenes de conversión solo se procesan en horarios específicos de los días hábiles.
En otras palabras, DTCC utiliza la cadena de bloques como una herramienta para mejorar la eficiencia de la liquidación, no para convertir los valores en piezas DeFi sin permisos. Estas fueron las palabras de Frank La Salla, presidente de DTCC: «Extender la resiliencia, la gobernanza y los estándares operativos de DTC a los mercados digitales sienta las bases para una adopción institucional responsable a gran escala». La palabra clave es «los estándares de gobernanza de DTC», no «descentralización».
¿Dónde está el verdadero efecto de arrastre para el mercado cripto?
El beneficiario directo es la narrativa del sector RWA (activos del mundo real). Ondo Finance, como socio del ecosistema, ya había lanzado en julio, durante la prueba piloto, CRCLon y SPYon, vinculados a valores custodiados por DTC.$ONDO La lógica detrás de la subida de ONDO es que se le considera «un participante de entrada en las primeras etapas de la tokenización de Wall Street», no que DTCC esté comprando ONDO.
Pero la señal más importante está en otro plano: DTCC incorporó la tokenización a su marco actual de cumplimiento normativo y custodia, en lugar de empezar de cero para crear un mercado cripto paralelo. Esto significa que la forma definitiva de los valores tokenizados probablemente serán «gemelos digitales» emitidos y transferidos por instituciones autorizadas en cadenas permisionadas y reguladas, no tokens ERC-20 que los pequeños inversores puedan intercambiar libremente en un DEX. En este camino no se ha hecho realidad la aspiración del mundo cripto nativo de «llevarlo todo a la cadena sin permisos».
En diciembre de 2025, DTC ya había obtenido de la SEC una carta de no acción (No-Action Letter) que la autorizaba a tokenizar componentes del Russell 1000. La base regulatoria de esta vía es una exención de la SEC, no el «nuevo marco legislativo» que el sector cripto lleva tiempo reclamando. El control está en manos de los gigantes financieros establecidos, no de los protocolos nativos de la cadena.

Riesgos y aspectos a observar
Por ahora, la liquidez de los activos tokenizados sigue limitada al sistema de billeteras registradas en DTC. La liquidación neta en cadena y las herramientas de efectivo digital figuran en la hoja de ruta para 2027 o más adelante. Hasta entonces, se parece más a una mejora de eficiencia en la trastienda de la liquidación que a un evento de liquidez cuyo precio pueda determinar directamente el mercado cripto.$ONDO Las reacciones a corto plazo de tokens RWA como este reflejan más bien un contagio emocional a nivel narrativo, no compras directas de esos tokens por parte de DTCC en la cadena.
💡 ¿Crees que la tokenización de DTCC marca el verdadero comienzo del sector RWA o es una «toma de control regulatoria» del mundo cripto por parte de Wall Street? Cuéntanos qué opinas en los comentarios.