


$LEU.US Centrus Energy es un proveedor estadounidense de combustible nuclear. Su actividad principal consiste en vender a centrales nucleares uranio poco enriquecido separado y servicios tecnológicos relacionados.
La empresa está impulsando actualmente una expansión a gran escala de la capacidad nacional de enriquecimiento de uranio, con especial atención al uranio poco enriquecido y al uranio poco enriquecido de alto ensayo. Este último es el tipo de combustible que necesitan los reactores avanzados y los microrreactores.
La empresa opera en Piketon, Ohio, la única instalación autorizada del mundo occidental para producir uranio poco enriquecido de alto ensayo. Su tecnología de centrifugación permite realizar enriquecimiento sin obligaciones, adecuado para aplicaciones relacionadas con la seguridad nacional de Estados Unidos.
Gestión
La empresa completó recientemente la adquisición de Westerman Holdings por unos 116 millones de dólares; aproximadamente 95 millones se pagaron con efectivo disponible y el resto con acciones.
Westerman es un proveedor de larga trayectoria de Centrus. Fabrica componentes clave, como carcasas para centrifugadoras, y también presta servicios a clientes de los sectores del petróleo y el gas y otras industrias.
Tras completarse la adquisición, Westerman pasó a ser una filial y conservará su marca y sus relaciones con los clientes. Sus plantas están ubicadas en Ohio, Oklahoma y Wyoming, y cuenta con unos 400 empleados.
La operación incorpora capacidades de fabricación clave a la empresa, reduce la dependencia de proveedores externos durante la expansión y añade fuentes de ingresos procedentes de actividades no nucleares. La empresa espera que la transacción aumente el beneficio ajustado por acción durante el primer año tras su cierre.
En cuanto a los pedidos, Centrus firmó un contrato plurianual con Antares Nuclear para suministrar uranio poco enriquecido de alto ensayo. Las entregas comenzarán antes de que termine esta década.
El contrato incluye un pago anticipado de Antares para apoyar la ampliación de la capacidad. Antares está desarrollando un microrreactor compacto para aplicaciones terrestres y espaciales, y fue seleccionada para participar en el programa Janus del Ejército de Estados Unidos, el proyecto avanzado de energía nuclear de la Fuerza Aérea y demostraciones relacionadas con la Fuerza Espacial. La producción de Centrus no estará sujeta a obligaciones de uso, por lo que el combustible podrá destinarse a aplicaciones de seguridad nacional.
La empresa ya había recibido del Departamento de Energía de Estados Unidos un pedido de trabajo por unos 900 millones de dólares para producir uranio poco enriquecido de alto ensayo y está avanzando en la construcción de capacidad a escala comercial. A finales de 2025, su cartera de pedidos pendientes ascendía a unos 3.800 millones de dólares y se extendía hasta 2040; divulgaciones posteriores indicaron que había seguido aumentando.
La empresa también puso en marcha un programa de prácticas en su centro de Oak Ridge, en colaboración con Tennessee Tech, para contratar a estudiantes de ingeniería química e ingeniería mecánica.
Los tres primeros becarios fueron contratados a tiempo completo al terminar el programa, que continuó en los años siguientes. La empresa señaló que la formación en ingeniería proporciona una base conceptual, pero que el trabajo en las instalaciones permite a los estudiantes conocer aplicaciones prácticas.
La planta de Oak Ridge está pasando a la fabricación de centrifugadoras a gran escala y necesita incorporar personal para ello. El programa de prácticas es una forma de ampliar la cantera de talento local.
Finanzas
En materia de financiación, la empresa completó recientemente una oferta pública suscrita de acciones ordinarias de clase A, warrants prefinanciados y warrants ordinarios, con la que prevé recaudar unos 500 millones de dólares brutos, sin contar los posibles ejercicios futuros de los warrants.
Los warrants ordinarios se dividen en cuatro series, con precios de ejercicio de aproximadamente 227, 272, 318 y 363 dólares por acción, y vencimientos que van del segundo al quinto año posterior a la fecha de emisión.
Los fondos se destinarán a capital de trabajo general, desarrollo y despliegue de tecnología, amortización o recompra de deuda, gastos de capital y posibles adquisiciones. La previsión de inversión de capital para 2026 es de entre 350 y 500 millones de dólares, principalmente para proyectos industriales relacionados con la fabricación de centrifugadoras.
En el ejercicio fiscal 2025, la empresa registró unos ingresos de aproximadamente 449 millones de dólares y un beneficio neto de unos 78 millones. En los últimos doce meses, los ingresos fueron de unos 474 millones de dólares y el beneficio neto, de aproximadamente 49 millones.
El saldo de efectivo es de unos 1.870 millones de dólares, la deuda asciende a aproximadamente 1.180 millones y la posición de caja neta es de unos 690 millones. Actualmente, el flujo de caja libre es negativo, principalmente debido al aumento de los gastos de capital.
Valoración
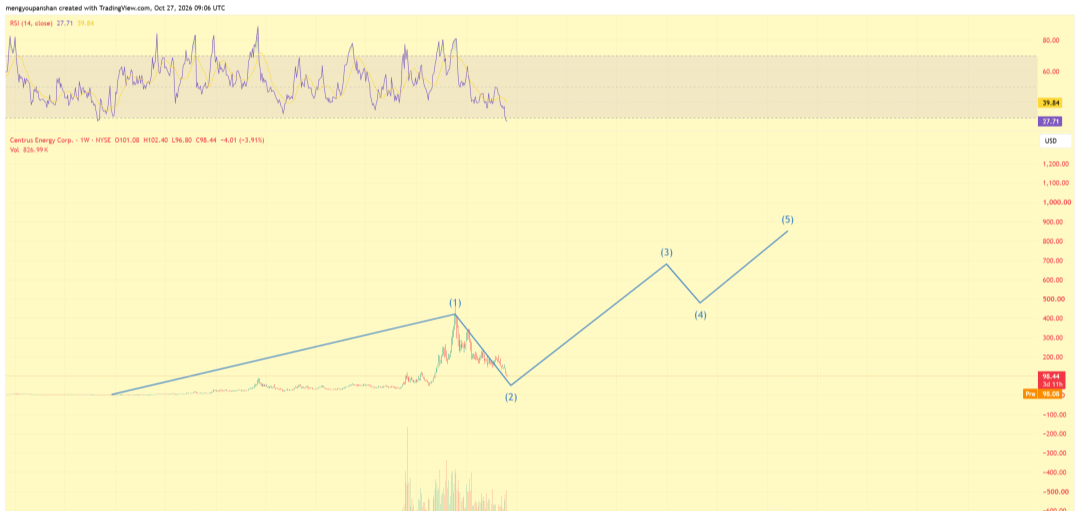
En cuanto a la evolución del precio, el gráfico semanal muestra que la acción partió de menos de 10 dólares alrededor de 2019 y subió hasta el rango de 420 a 470 dólares a finales de 2025, antes de retroceder.
El precio actual es de unos 98 dólares, cerca de un 75% por debajo del máximo. El RSI(14) se sitúa en 27,71, en zona de sobreventa, y el volumen de negociación ha disminuido notablemente respecto a los máximos anteriores.
Según una interpretación de las ondas, la subida entre 2019 y 2025 se clasifica como la primera onda de un impulso, y actualmente la acción atraviesa la corrección de la segunda onda. El gráfico sitúa un posible mínimo hacia finales de 2026 o principios de 2027.
Si la corrección termina, se espera que la tercera onda suba desde el mínimo hasta el rango de 680 a 700 dólares, aproximadamente para 2030; que la cuarta onda retroceda hasta unos 480 dólares; y que la quinta alcance unos 850 dólares, hacia 2032.
Esta interpretación debe respetar las reglas básicas: la segunda onda no puede caer por debajo del inicio de la primera, la tercera no puede ser la onda de impulso más corta y la cuarta no puede entrar en el rango de precios de la primera.
La clasificación actual parece cumplir estas condiciones, pero el análisis de ondas es subjetivo y distintos puntos de partida pueden dar lugar a recuentos diferentes. Si el precio sigue cayendo y entra en la zona de consolidación anterior a 2024, podría ser necesario revisar la hipótesis actual.
Por el lado de la demanda, siguen vigentes los contratos a largo plazo de uranio poco enriquecido de las centrales nucleares estadounidenses, mientras que los desarrolladores de reactores avanzados han empezado a firmar acuerdos de suministro de uranio poco enriquecido de alto ensayo.
Los pedidos de trabajo del Departamento de Energía, los proyectos de microrreactores del Ejército y la Fuerza Aérea, y las demostraciones relacionadas con el espacio están aumentando la demanda de combustible nacional.
La empresa afirma que los pedidos contratados respaldan su expansión hacia la producción a escala comercial y que las obras de ampliación ya están en marcha. Se necesita tiempo para pasar de la fabricación de centrifugadoras a las entregas efectivas; el aumento de la capacidad de fabricación en Oak Ridge y la ampliación de las instalaciones de enriquecimiento de Piketon avanzan en paralelo. Los anticipos de los clientes proporcionan financiación directa para parte de los gastos de capital.
En términos de valoración, la acción cotiza actualmente a unos 98 dólares, lo que corresponde a una capitalización bursátil de aproximadamente 2.000 millones de dólares. Tras descontar la caja neta, el valor de empresa es de unos 1.300 millones de dólares.
Un modelo simplificado de flujo de caja en dos etapas supone que los próximos años serán un período de inversión y aumento progresivo de la capacidad. El flujo de caja libre será inicialmente negativo o cercano a cero y luego pasará gradualmente a terreno positivo a medida que entre en funcionamiento la capacidad, hasta alcanzar unos 250 millones de dólares en el octavo año. A partir de entonces, crecerá de forma perpetua al 3%, con una tasa de descuento del 10%. Según este cálculo, el valor del capital propio sería de unos 2.700 millones de dólares, o aproximadamente 133 dólares por acción.
Si la tasa de descuento aumenta al 12% o se reduce el flujo de caja terminal, el valor por acción caería al rango de 90 a 110 dólares. El modelo es sensible a la velocidad con que aumenta la capacidad, al nivel de los gastos de capital y al margen bruto futuro. El precio actual está por debajo del punto medio conservador indicado, pero los resultados reales dependerán del avance de las ampliaciones, del cumplimiento de los pedidos y de los cambios en la demanda del mercado.#股票财报季

Conclusión
La actividad de la empresa gira en torno a contratos existentes y al apoyo del Gobierno. Las decisiones de gestión se centran principalmente en ampliar la capacidad, integrar la cadena de suministro y contratar personal.
En el plano financiero, las reservas de efectivo y los acuerdos de financiación respaldan el actual pico de gastos de capital, pero la dilución y el ritmo de ejecución repercutirán en el valor por acción. El precio se encuentra en una zona posterior a una fuerte caída desde sus máximos, los indicadores técnicos muestran condiciones de sobreventa y la posición según el análisis de ondas corresponde a una fase correctiva.
Los principales catalizadores futuros serán el calendario de puesta en marcha de la capacidad, los detalles de entrega de los contratos de uranio poco enriquecido de alto ensayo y el avance en la sustitución de las importaciones por capacidad nacional de enriquecimiento.
Estos factores determinarán si los pedidos se convierten en ingresos y flujos de caja según lo previsto.
