El beneficio neto de SK Hynix se desploma, pero ¿sus acciones se disparan? Analicemos los resultados
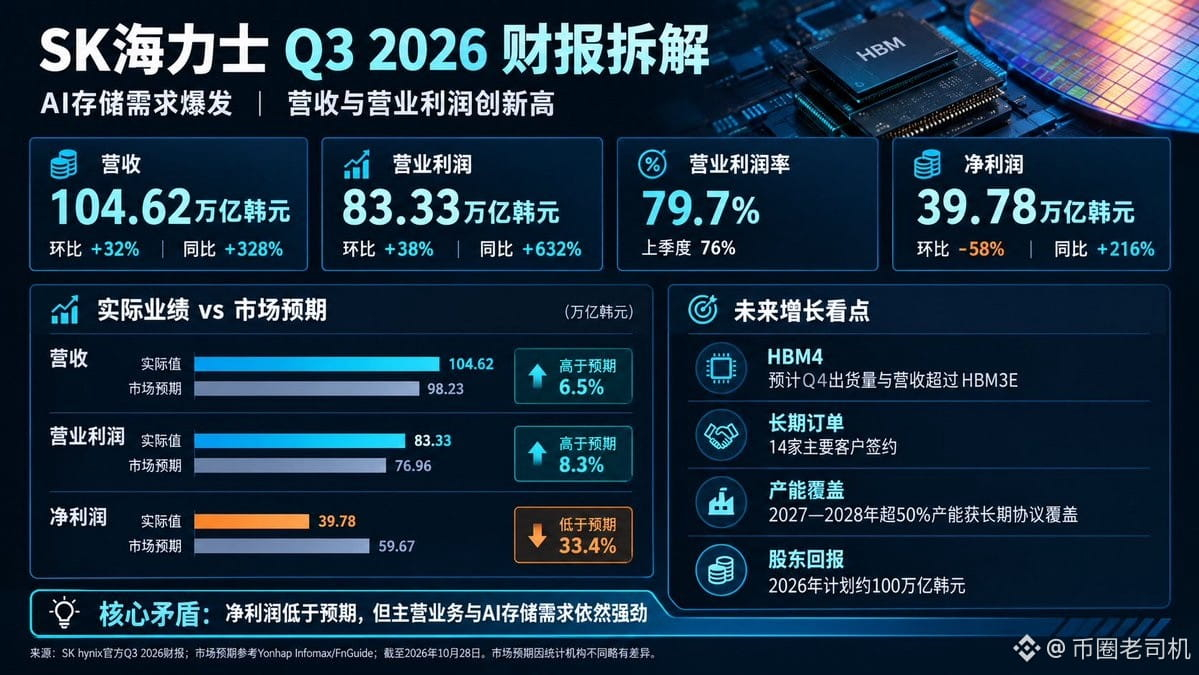
El beneficio neto del tercer trimestre fue de 39,78 billones de wones, por debajo de los 61,29 billones que esperaba el mercado: casi un 35 % menos.
Según la lógica habitual, si los beneficios quedan por debajo de lo previsto, ¿no deberían caer las acciones?
Pero el mercado no siguió ese guion: las acciones de Hynix llegaron a subir un 9,4 % durante la sesión, y el índice surcoreano KOSPI también avanzó.
La pregunta es: ¿en qué se está fijando realmente el dinero?
1. El beneficio neto sí quedó por debajo de lo esperado, pero el negocio principal fue extraordinariamente sólido.
En el tercer trimestre, SK Hynix registró unos ingresos de 104,62 billones de wones, un 32 % más que el trimestre anterior y un 328 % más que un año antes. El beneficio operativo fue de 83,33 billones de wones, un 38 % más que el trimestre anterior y un 632 % más que un año antes.
El margen operativo alcanzó el 79,7 %, cerca del 80 %.
¿Qué significa esto?
En el mismo periodo del año pasado, el beneficio operativo fue de apenas 11,38 billones de wones. Ahora ha llegado a 83,33 billones: unas 7,3 veces más.
Además, es la primera vez en la historia de Hynix que sus ingresos trimestrales superan los 100 billones de wones.
Así que, si nos fijamos únicamente en el negocio principal, estos resultados no solo no son malos: son espectaculares.
El verdadero problema está en el beneficio neto: 39,78 billones de wones, un 57,7 % menos que el trimestre anterior y por debajo de las expectativas del mercado.
Hay que tener en cuenta que el beneficio neto y el beneficio operativo se calculan de manera distinta. El beneficio neto de Hynix del trimestre anterior llegó a 93,92 billones de wones e incluía factores como las ganancias por inversiones. Por eso, la fuerte caída trimestral de este periodo no debe interpretarse directamente como un deterioro repentino del negocio principal.
2. Lo que de verdad le importa al mercado es si la HBM podrá seguir siendo rentable.
En este ciclo de auge de la IA, muchos siguen pendientes de Nvidia, pero la cadena de suministro de memoria también merece atención.
Los servidores de IA no solo necesitan GPU: también requieren grandes cantidades de memoria de alto rendimiento. Las exigencias tecnológicas de la memoria HBM de alto ancho de banda, sus requisitos de rendimiento y las capacidades de empaquetado avanzado no se pueden sustituir fácilmente con chips de memoria convencionales.
En sus resultados, Hynix señaló que ya ha comenzado a expandir ampliamente los envíos de HBM4. Prevé que, en el cuarto trimestre, tanto el volumen de envíos como los ingresos de HBM4 superen a los de HBM3E, convirtiéndose en su producto principal.
Además, está creciendo la demanda de DDR5 para servidores, y las ventas de SSD empresariales también se benefician de la construcción de centros de datos.
Esto significa que Hynix no depende únicamente de la subida de precios de un solo producto: está creciendo la demanda de varias categorías de memorias de alto valor añadido destinadas a los centros de datos de IA.
Por supuesto, una demanda sólida no significa que los precios vayan a subir para siempre. Habrá que seguir de cerca la expansión de la oferta y la competencia.
3. Los datos realmente importantes son los pedidos para 2027-2028.
Hynix ya ha firmado acuerdos de suministro a largo plazo con 14 clientes principales. Estos cubren más del 50 % de la capacidad total para 2027 y 2028.
Al mismo tiempo, la empresa considera que la tensión entre la oferta y la demanda de memoria podría prolongarse hasta 2030.
Vistos en conjunto, estos dos datos adquieren otra dimensión.
Hasta ahora, el mercado se preguntaba si la demanda de memoria para IA sería solo un auge pasajero.
La señal que envía Hynix ahora es que una parte de su capacidad para los próximos dos años ya cuenta con el respaldo de acuerdos a largo plazo. La visibilidad de la demanda es mayor que si solo se observan los pedidos de un trimestre.
Por supuesto, firmar acuerdos a largo plazo no significa que los beneficios futuros estén totalmente garantizados. Los precios de los productos, las condiciones contractuales y las entregas efectivas seguirán influyendo en la rentabilidad final.
Pero, al menos para el mercado, esto ayuda a reducir el temor a que la demanda desaparezca de repente a corto plazo.
4. Hay otro catalizador que se puede pasar por alto fácilmente: 100 billones de wones en retorno para los accionistas.
Hynix anunció que planea destinar alrededor de 100 billones de wones a retribuir a los accionistas en 2026. De esa cantidad, más de 30 billones corresponderían a dividendos en efectivo, y más de 60 billones a recompras y amortizaciones de acciones.
No es una cifra pequeña.
En pleno auge de la inversión en IA, al mercado le preocupa tanto que las empresas amplíen su capacidad de forma descontrolada como que el gasto de capital siga creciendo y consuma el flujo de caja.
Hynix, en cambio, se prepara para ampliar su capacidad y, al mismo tiempo, anuncia una retribución considerable para sus accionistas. Esto, como mínimo, demuestra que la empresa tiene una capacidad muy sólida para generar efectivo en este momento.
Sin embargo, esa cifra incluye recompras, amortizaciones de acciones y dividendos en efectivo. No hay que interpretarla como si los 100 billones de wones fueran a repartirse íntegramente en efectivo.
Para terminar, esta es mi opinión.
El rebote de Hynix se explica principalmente por tres factores: la fortaleza del negocio principal, la entrada de HBM4 en una fase de producción a gran escala y una mayor visibilidad de los pedidos para su capacidad de los próximos dos años.
A esto se suma la preocupación que había en el mercado por las valoraciones de la IA y el gasto de capital. En ese contexto, las acciones podrían estar recuperando terreno gracias a una revisión al alza de las expectativas.
Pero no hay que apresurarse a considerar que una gran subida marca el inicio de un nuevo mercado alcista.
A partir de ahora, lo importante será seguir de cerca los envíos y los ingresos de HBM4 en el cuarto trimestre, los precios contractuales de DRAM y el gasto de capital en IA de gigantes como Nvidia, Google y Microsoft.
Si las previsiones de resultados siguen mejorando, este rebote tendrá respaldo en los fundamentos. Si las acciones siguen subiendo, pero las expectativas de beneficios empiezan a tocar techo, habrá que tener cuidado: el mercado podría estar descontando por adelantado el crecimiento.
Quien sabe leer los resultados no se fija solo en qué cifra quedó por debajo de lo esperado; también analiza de dónde viene el dinero y si se podrá seguir ganando en el futuro.
Lo más interesante de Hynix ahora no es cuánto menos ganó en beneficio neto este trimestre, sino cuánto tiempo podrá mantenerse el auge del negocio de las memorias para IA.
Ese es el factor clave que determinará el recorrido de sus acciones.
Fuentes: resultados oficiales del tercer trimestre de 2026 de SK Hynix, Yonhap News Agency y Reuters.
Compra acciones estadounidenses en msx @MSX_CN
El beneficio neto del tercer trimestre fue de 39,78 billones de wones, por debajo de los 61,29 billones que esperaba el mercado: casi un 35 % menos.
Según la lógica habitual, si los beneficios quedan por debajo de lo previsto, ¿no deberían caer las acciones?
Pero el mercado no siguió ese guion: las acciones de Hynix llegaron a subir un 9,4 % durante la sesión, y el índice surcoreano KOSPI también avanzó.
La pregunta es: ¿en qué se está fijando realmente el dinero?
1. El beneficio neto sí quedó por debajo de lo esperado, pero el negocio principal fue extraordinariamente sólido.
En el tercer trimestre, SK Hynix registró unos ingresos de 104,62 billones de wones, un 32 % más que el trimestre anterior y un 328 % más que un año antes. El beneficio operativo fue de 83,33 billones de wones, un 38 % más que el trimestre anterior y un 632 % más que un año antes.
El margen operativo alcanzó el 79,7 %, cerca del 80 %.
¿Qué significa esto?
En el mismo periodo del año pasado, el beneficio operativo fue de apenas 11,38 billones de wones. Ahora ha llegado a 83,33 billones: unas 7,3 veces más.
Además, es la primera vez en la historia de Hynix que sus ingresos trimestrales superan los 100 billones de wones.
Así que, si nos fijamos únicamente en el negocio principal, estos resultados no solo no son malos: son espectaculares.
El verdadero problema está en el beneficio neto: 39,78 billones de wones, un 57,7 % menos que el trimestre anterior y por debajo de las expectativas del mercado.
Hay que tener en cuenta que el beneficio neto y el beneficio operativo se calculan de manera distinta. El beneficio neto de Hynix del trimestre anterior llegó a 93,92 billones de wones e incluía factores como las ganancias por inversiones. Por eso, la fuerte caída trimestral de este periodo no debe interpretarse directamente como un deterioro repentino del negocio principal.
2. Lo que de verdad le importa al mercado es si la HBM podrá seguir siendo rentable.
En este ciclo de auge de la IA, muchos siguen pendientes de Nvidia, pero la cadena de suministro de memoria también merece atención.
Los servidores de IA no solo necesitan GPU: también requieren grandes cantidades de memoria de alto rendimiento. Las exigencias tecnológicas de la memoria HBM de alto ancho de banda, sus requisitos de rendimiento y las capacidades de empaquetado avanzado no se pueden sustituir fácilmente con chips de memoria convencionales.
En sus resultados, Hynix señaló que ya ha comenzado a expandir ampliamente los envíos de HBM4. Prevé que, en el cuarto trimestre, tanto el volumen de envíos como los ingresos de HBM4 superen a los de HBM3E, convirtiéndose en su producto principal.
Además, está creciendo la demanda de DDR5 para servidores, y las ventas de SSD empresariales también se benefician de la construcción de centros de datos.
Esto significa que Hynix no depende únicamente de la subida de precios de un solo producto: está creciendo la demanda de varias categorías de memorias de alto valor añadido destinadas a los centros de datos de IA.
Por supuesto, una demanda sólida no significa que los precios vayan a subir para siempre. Habrá que seguir de cerca la expansión de la oferta y la competencia.
3. Los datos realmente importantes son los pedidos para 2027-2028.
Hynix ya ha firmado acuerdos de suministro a largo plazo con 14 clientes principales. Estos cubren más del 50 % de la capacidad total para 2027 y 2028.
Al mismo tiempo, la empresa considera que la tensión entre la oferta y la demanda de memoria podría prolongarse hasta 2030.
Vistos en conjunto, estos dos datos adquieren otra dimensión.
Hasta ahora, el mercado se preguntaba si la demanda de memoria para IA sería solo un auge pasajero.
La señal que envía Hynix ahora es que una parte de su capacidad para los próximos dos años ya cuenta con el respaldo de acuerdos a largo plazo. La visibilidad de la demanda es mayor que si solo se observan los pedidos de un trimestre.
Por supuesto, firmar acuerdos a largo plazo no significa que los beneficios futuros estén totalmente garantizados. Los precios de los productos, las condiciones contractuales y las entregas efectivas seguirán influyendo en la rentabilidad final.
Pero, al menos para el mercado, esto ayuda a reducir el temor a que la demanda desaparezca de repente a corto plazo.
4. Hay otro catalizador que se puede pasar por alto fácilmente: 100 billones de wones en retorno para los accionistas.
Hynix anunció que planea destinar alrededor de 100 billones de wones a retribuir a los accionistas en 2026. De esa cantidad, más de 30 billones corresponderían a dividendos en efectivo, y más de 60 billones a recompras y amortizaciones de acciones.
No es una cifra pequeña.
En pleno auge de la inversión en IA, al mercado le preocupa tanto que las empresas amplíen su capacidad de forma descontrolada como que el gasto de capital siga creciendo y consuma el flujo de caja.
Hynix, en cambio, se prepara para ampliar su capacidad y, al mismo tiempo, anuncia una retribución considerable para sus accionistas. Esto, como mínimo, demuestra que la empresa tiene una capacidad muy sólida para generar efectivo en este momento.
Sin embargo, esa cifra incluye recompras, amortizaciones de acciones y dividendos en efectivo. No hay que interpretarla como si los 100 billones de wones fueran a repartirse íntegramente en efectivo.
Para terminar, esta es mi opinión.
El rebote de Hynix se explica principalmente por tres factores: la fortaleza del negocio principal, la entrada de HBM4 en una fase de producción a gran escala y una mayor visibilidad de los pedidos para su capacidad de los próximos dos años.
A esto se suma la preocupación que había en el mercado por las valoraciones de la IA y el gasto de capital. En ese contexto, las acciones podrían estar recuperando terreno gracias a una revisión al alza de las expectativas.
Pero no hay que apresurarse a considerar que una gran subida marca el inicio de un nuevo mercado alcista.
A partir de ahora, lo importante será seguir de cerca los envíos y los ingresos de HBM4 en el cuarto trimestre, los precios contractuales de DRAM y el gasto de capital en IA de gigantes como Nvidia, Google y Microsoft.
Si las previsiones de resultados siguen mejorando, este rebote tendrá respaldo en los fundamentos. Si las acciones siguen subiendo, pero las expectativas de beneficios empiezan a tocar techo, habrá que tener cuidado: el mercado podría estar descontando por adelantado el crecimiento.
Quien sabe leer los resultados no se fija solo en qué cifra quedó por debajo de lo esperado; también analiza de dónde viene el dinero y si se podrá seguir ganando en el futuro.
Lo más interesante de Hynix ahora no es cuánto menos ganó en beneficio neto este trimestre, sino cuánto tiempo podrá mantenerse el auge del negocio de las memorias para IA.
Ese es el factor clave que determinará el recorrido de sus acciones.
Fuentes: resultados oficiales del tercer trimestre de 2026 de SK Hynix, Yonhap News Agency y Reuters.
Compra acciones estadounidenses en msx @MSX_CN