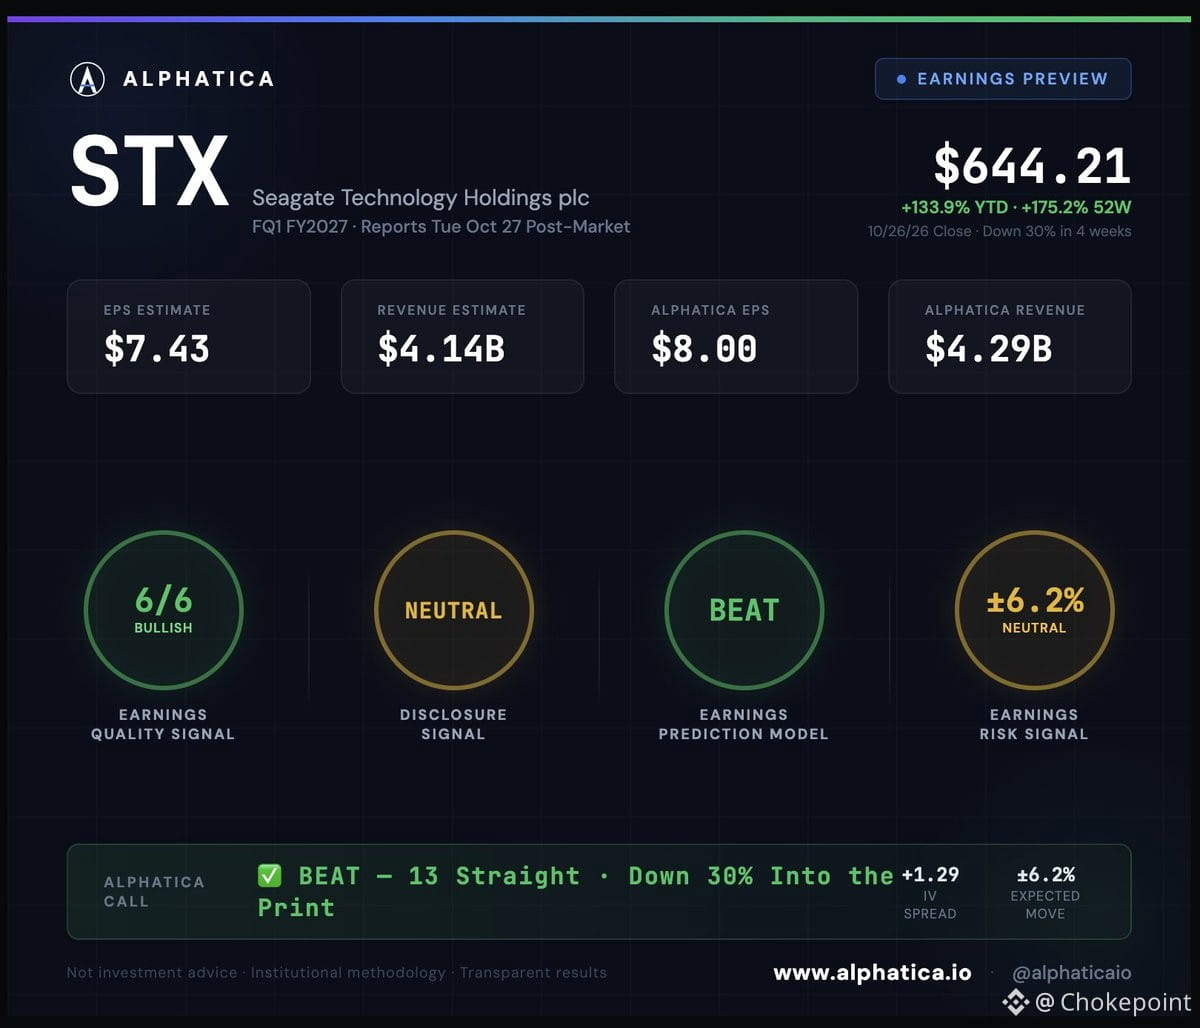
Seagate ($STX) presenta resultados esta noche. 13 sorpresas positivas consecutivas. Ha caído un 30% en cuatro semanas. El consenso espera un BPA de $7.43 y unos ingresos de $4.14B. Nosotros pronosticamos $8.00 y $4.29B: una sorpresa positiva.
Las cifras cuentan una historia de oferta. El margen bruto pasó del 39% al 42%, luego al 47% y al 52% en cuatro trimestres. Eso es poder de fijación de precios, no volumen. Los ingresos superaron las expectativas todos los trimestres entre un 2.5% y un 5%. Los analistas aún están poniéndose al día: las estimaciones del BPA para el año fiscal 2027 subieron de $28.58 a $36.66 en 90 días, con 12 revisiones al alza y ninguna a la baja.
Por qué cayó la acción: el 2 de octubre, Toshiba dijo que duplicará la capacidad de sus unidades para centros de datos de IA para el año fiscal 2027. El mercado interpretó esto como una amenaza de oferta para los precios. $STX está ahora un 41% por debajo de su máximo de $1,145 y cotiza a 17.6 veces el BPA del año fiscal 2027.
La pregunta no es si superará las expectativas. La pregunta es si la dirección dice que los precios se mantienen.
Señal de calidad: 6/6. Giro de ciclo completo. Pérdidas en el año fiscal 2023 → margen operativo del 33.6% en el año fiscal 2026. Deuda un 37% menor. El patrimonio pasó de -$1.49B a +$2.17B. El flujo de caja operativo equivale a 1.15 veces los ingresos netos. Las señales contables internas transmiten confianza.
Modelo de predicción: superará las expectativas. La sorpresa media de los últimos cuatro trimestres fue del 11.8%. Estamos situando nuestra estimación un 7.7% por encima del consenso.
Riesgo de resultados: +/-6.2%, equivalente a un movimiento esperado de unos $41.74. Las acciones se movieron una media del 12.9% al día siguiente de los últimos cuatro informes. Las opciones están descontando la mitad de lo que esta acción ha registrado recientemente.
Situación: ya hemos visto esto antes. En julio, la acción cayó un 16% en cinco días antes del informe y luego subió un 13% en los cinco días siguientes. A los últimos cuatro informes les siguieron alzas en cinco días del 12.3%, 19.6%, 33.2% y 13.1%.
La proporción de volumen en corto promedió el 40.2% durante 20 días y llegó al 28.1% el 16 de octubre. Incluso con una caída del 30%, los vendedores en corto no están aumentando sus apuestas.
Umbral para superar las expectativas: $7.85. Rango implícito por opciones: $633 a $716. Cierre: $644. Es probable que supere las expectativas. La previsión determinará si recupera ese 30%.