
Anthropic acaba de presentar la solicitud para una de las mayores ofertas públicas iniciales de la historia, y las cifras son una locura.
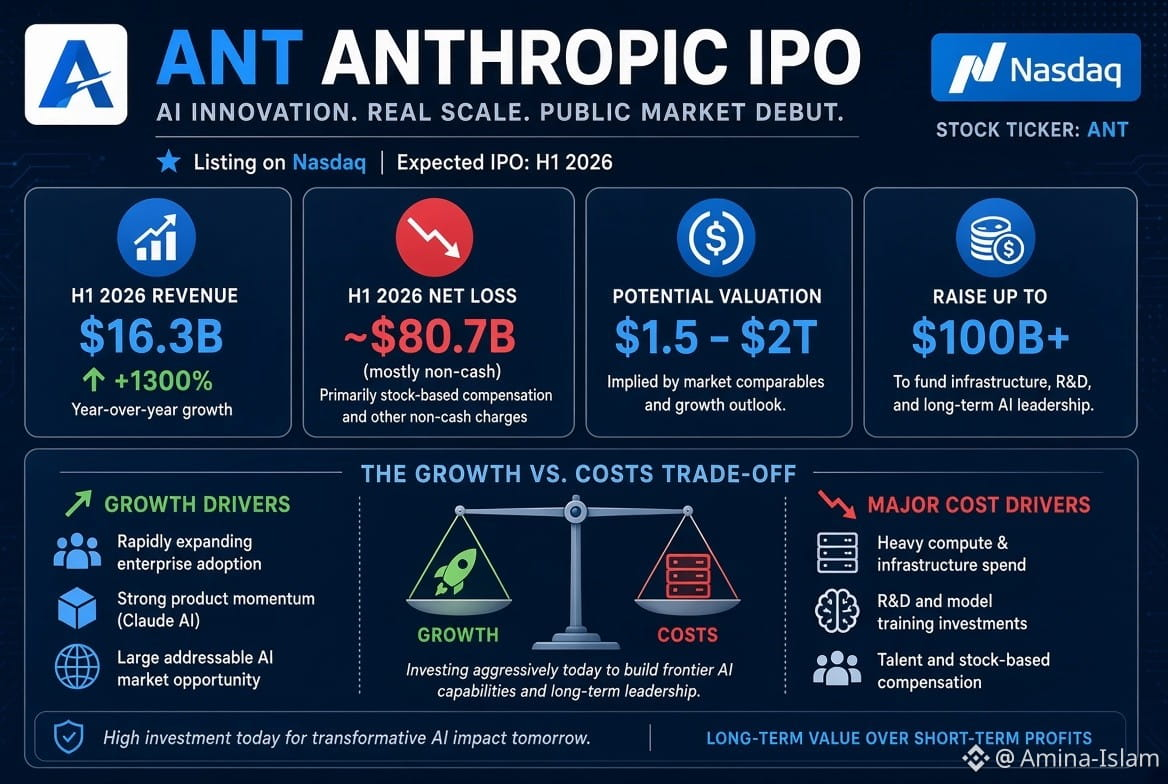
Los ingresos del primer semestre de 2026 alcanzaron los 16.300 millones de dólares (un aumento de aproximadamente el 1.300 % frente a los 1.200 millones). Las pérdidas netas fueron de unos 80.700 millones de dólares, en su mayoría no monetarias y debidas a la revaluación de los pagarés convertibles. La situación operativa es más sólida de lo que sugiere la cifra de pérdidas.
La empresa aspira a cotizar en el Nasdaq con el símbolo ANT y podría recaudar más de 100.000 millones de dólares con una valoración de entre 1,5 y 2 billones. Goldman Sachs y Morgan Stanley lideran la operación. Los fundadores mantienen el control mediante una acción especial con el 50,1 % del poder de voto. Se espera que la cotización tenga lugar a mediados de noviembre.
La verdadera cuestión es el equilibrio: un crecimiento empresarial explosivo (Claude) frente a enormes compromisos de capacidad informática difíciles de cancelar y una competencia cada vez más intensa. A partir de ahora, los mercados públicos valorarán ese equilibrio en tiempo real.
¿Comprarías ANT desde el primer día o esperarías a ver cómo se ajusta la valoración teniendo en cuenta la estructura de costos?
#IPO #Anthropic