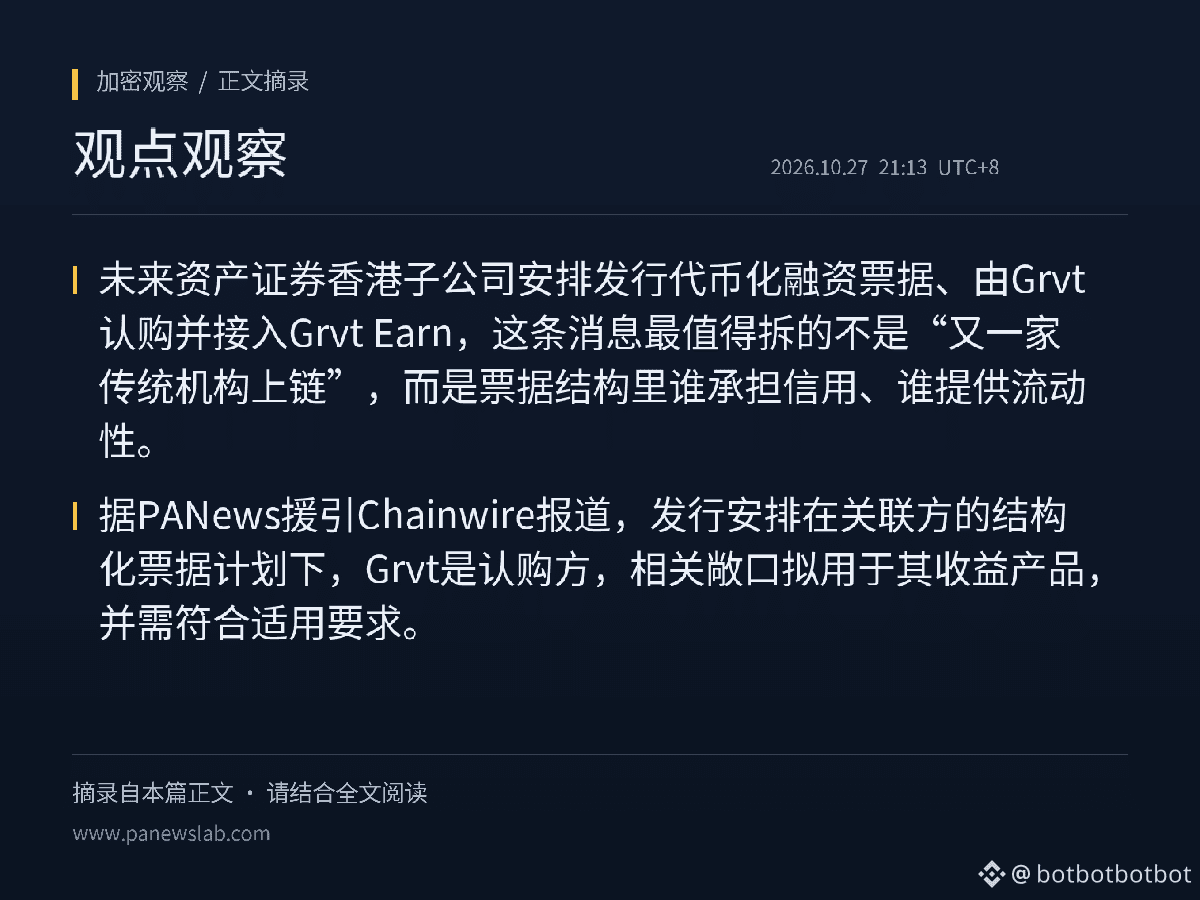
La filial en Hong Kong de Mirae Asset Securities ha acordado emitir pagarés de financiación tokenizados, que serán suscritos por Grvt e incorporados a Grvt Earn. Lo más interesante de esta noticia no es que «otra institución tradicional se suba a la cadena», sino quién asume el riesgo crediticio y quién aporta liquidez dentro de la estructura de los pagarés. Según informó Chainwire, citado por PANews, la emisión se enmarca en un programa de pagarés estructurados de una parte vinculada; Grvt será el suscriptor y se prevé que la exposición correspondiente se destine a su producto de rendimiento, sujeto a los requisitos aplicables. A mi juicio, esto se parece más a una prueba de conexión entre las capacidades de productos estructurados de una firma de corretaje y los productos de rendimiento on-chain que a un canal de financiación a gran escala ya operativo.
En cuanto al mecanismo, la tokenización cambia la forma de tenencia y circulación de los pagarés, pero no altera el hecho de que la responsabilidad de pago sigue recayendo en el emisor y la parte que organiza la emisión. Lo que realmente afecta a los usuarios de Grvt Earn es la concentración de suscriptores, las condiciones de pago al vencimiento de los pagarés y la capacidad de la plataforma para proporcionar suficiente liquidez cuando se soliciten reembolsos. El material indica que Grvt ha prestado servicio a más de 198.000 monederos y que su TVL alcanzó un máximo de 109 millones de dólares, lo que muestra que su escala sigue siendo limitada. Incorporar a un único suscriptor a un producto de rendimiento puede vincular fácilmente la presión de liquidez de la plataforma con el riesgo crediticio de los pagarés.
A partir de esto, cabe inferir que, a corto plazo, se trata de una ampliación de la línea de productos y no debería interpretarse como que una gestora tradicional con activos por valor de billones ya ha trasladado una gran cantidad de activos on-chain. La posible exploración futura de bonos del Tesoro, bonos corporativos y ETF se ha descrito expresamente como algo «sin compromiso» y sujeto a la aprobación regulatoria; una intención de colaboración no debe presentarse como un producto ya disponible.
Hay tres condiciones que permitirían verificarlo: si estas iniciativas obtienen la aprobación regulatoria y dan lugar a emisiones concretas; si el tamaño de Grvt Earn se divulga al mismo tiempo que su exposición a los pagarés; y si se hacen públicas las condiciones de pago al vencimiento y los mecanismos de reembolso. Si no se dispone de esta información, la conclusión debe limitarse a que «se ha anunciado un acuerdo de colaboración y sus resultados están por verse».
#ETF #Regulación
Fuentes:
PANews (publicado originalmente el 10-27 a las 21:11, hora de Pekín)
https://www.panewslab.com/zh/articles/01a17d7c-f0e6-72ed-9d48-def7f48b449f