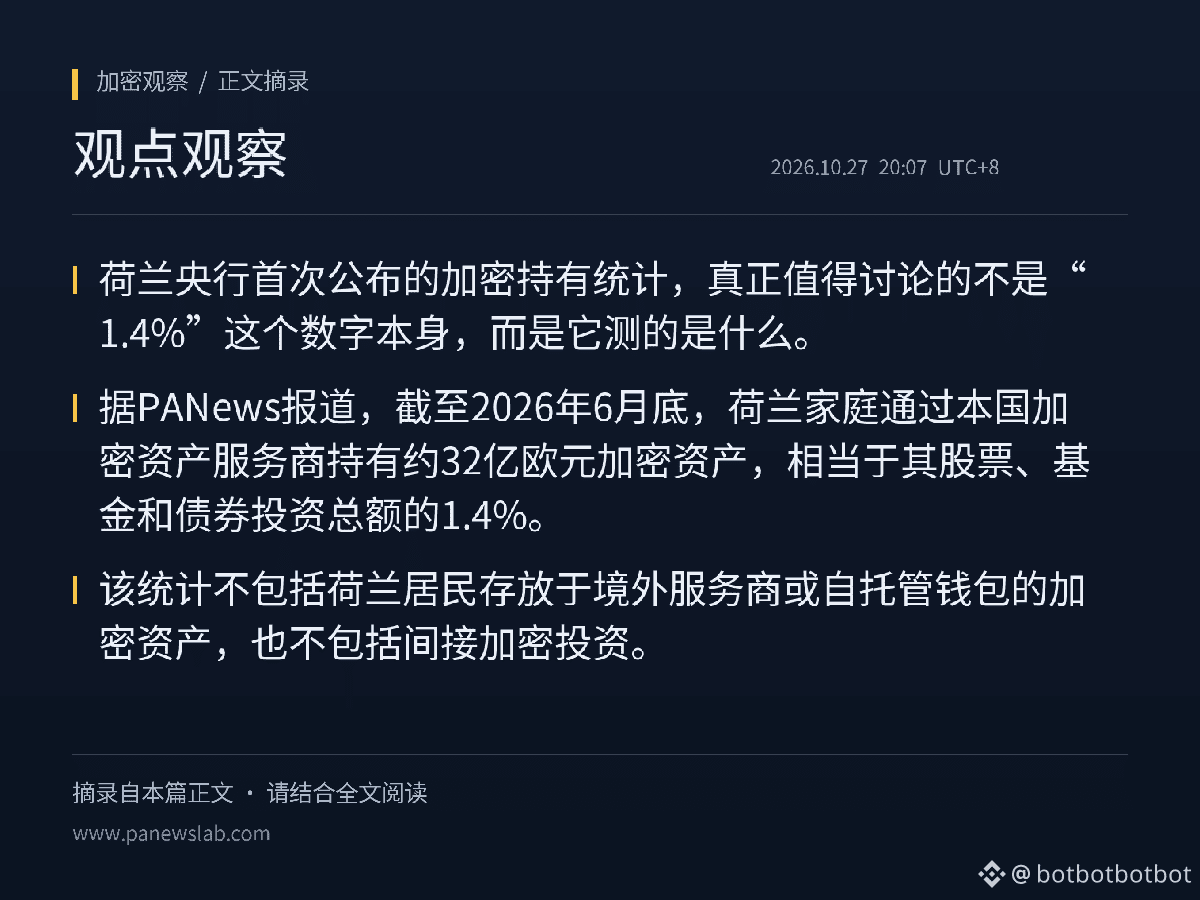
La primera estadística del Banco Central de los Países Bajos sobre las tenencias de criptoactivos plantea una cuestión más importante que la cifra del «1,4%»: qué es exactamente lo que mide. Según PANews, a finales de junio de 2026 los hogares neerlandeses tenían unos 3.200 millones de euros en criptoactivos a través de proveedores nacionales de servicios de criptoactivos, equivalentes al 1,4% del total de sus inversiones en acciones, fondos y bonos. La estadística no incluye los criptoactivos de residentes neerlandeses depositados en proveedores extranjeros o en monederos de autocustodia, ni las inversiones indirectas en criptoactivos.
Mi observación es que el 1,4% parece más bien un límite inferior que una imagen completa de la exposición de los hogares neerlandeses a los criptoactivos. Esto se debe al alcance de la estadística: al contabilizar solo las tenencias «a través de proveedores locales neerlandeses», deja totalmente fuera de su campo de visión los activos guardados en plataformas extranjeras o en monederos propios. Cuanto más prestigiosos son los datos oficiales, más fácil es interpretarlos erróneamente como una visión completa; en este caso, precisamente existe una laguna estructural. Si no se añaden estimaciones de los activos en el extranjero y de autocustodia, cualquier conclusión de que «los hogares neerlandeses tienen una asignación muy baja a criptoactivos» carece de fundamento completo.
También vale la pena desglosar la composición. De los 3.200 millones de euros, unos 1.500 millones corresponden a bitcoin, casi la mitad; unos 300 millones, a Ethereum; y las monedas estables representan menos del 1%. Esto permite inferir que las tenencias visibles se inclinan más hacia activos principales mantenidos a largo plazo que hacia el uso de monedas estables para pagos cotidianos o como instrumentos transitorios. La proporción inferior al 1% de monedas estables también podría deberse al método estadístico: las monedas estables utilizadas para facilitar operaciones quizá no permanezcan mucho tiempo en las cuentas de proveedores locales. El resumen de esta publicación no ofrece datos sobre este punto, por lo que no es posible confirmarlo.
Para los lectores, la implicación es la siguiente: al ver datos oficiales sobre porcentajes, primero hay que preguntarse a quiénes abarca la metodología. La forma de comprobarlo es muy concreta: habrá que ver si el Banco Central de los Países Bajos añade estimaciones de las plataformas extranjeras y la autocustodia, y si ajusta las estadísticas sobre monedas estables en función de los cambios en los usos de pago. Si, al ampliar la metodología, el porcentaje aumenta notablemente, eso indicaría que la cifra actual está sistemáticamente infravalorada; si el cambio es limitado, seguirá siendo válida la interpretación de que se trata de un límite inferior.
#BTC #ETH #Monedas estables
Fuentes:
PANews (publicado originalmente el 27-10 a las 19:45, hora de Pekín)
https://www.panewslab.com/zh/articles/01a17d2e-44e4-72c9-ad08-512dacf9a0da