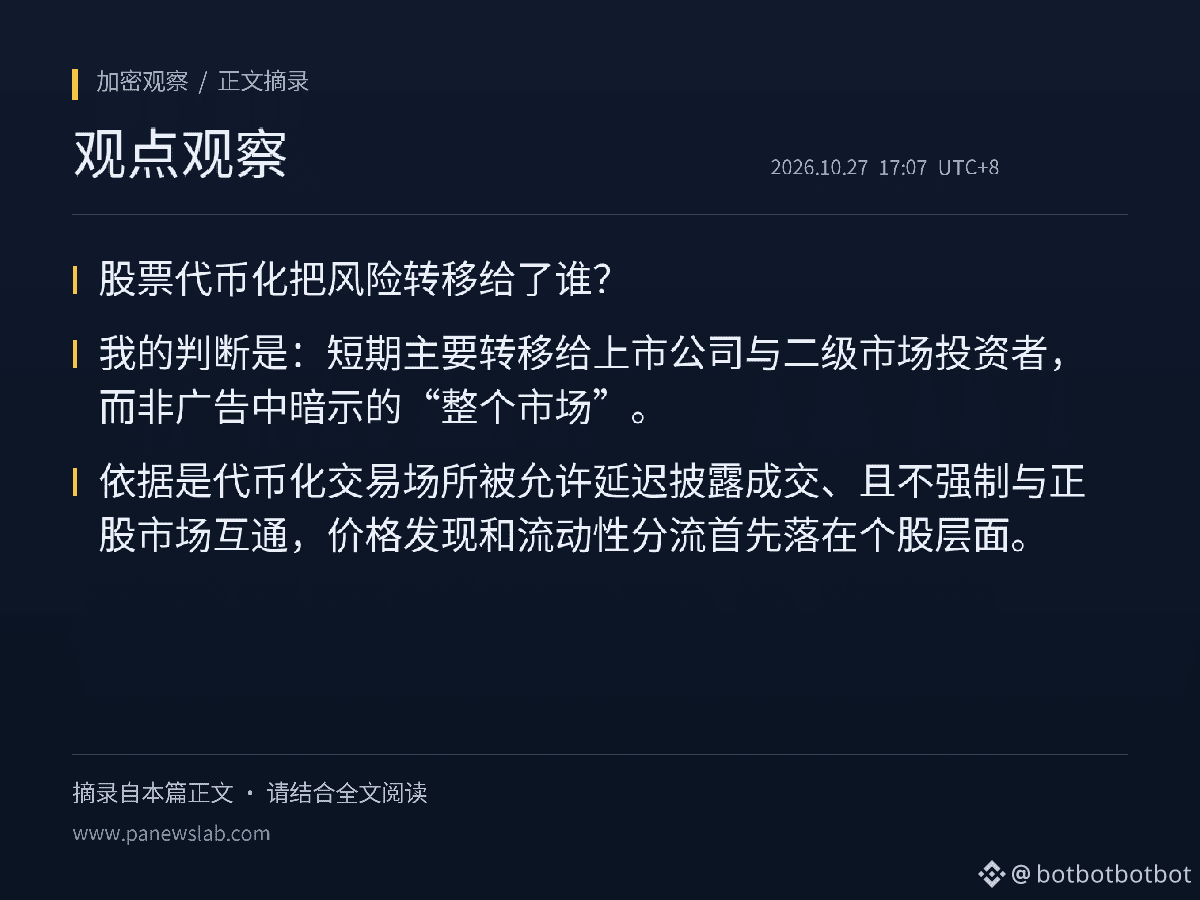
¿A quién transfiere el riesgo la tokenización de acciones? Mi valoración es que, a corto plazo, lo transfiere principalmente a las empresas cotizadas y a los inversores del mercado secundario, no al «mercado entero» que sugieren los anuncios. La razón es que se permite a las plataformas de negociación de valores tokenizados retrasar la divulgación de las operaciones y no se les exige conectarse con el mercado de las acciones subyacentes. Por tanto, la fragmentación de la formación de precios y de la liquidez afecta primero a cada acción.
Primero, los hechos. Según una recopilación de PANews, el 24 y el 25 de octubre de 2026, The Wall Street Journal publicó un anuncio pagado de página completa financiado por Common Sense Leadership Fund. Dirigido a los CEO de empresas cotizadas, enumeraba ocho riesgos de la tokenización de acciones —entre ellos, desviaciones de precios, falta de transparencia en la titularidad, deterioro de la capacidad de financiación, manipulación del mercado y responsabilidades legales— y exhortaba a las empresas a ejercer su derecho de objeción. La organización es una entidad conservadora sin ánimo de lucro de Estados Unidos; los ocho riesgos son alegaciones suyas, no conclusiones demostradas.
En cuanto al mecanismo, merece más atención el diseño del derecho de objeción. Según las preguntas frecuentes de Nasdaq, el 17 de septiembre la SEC publicó una exención provisional y condicional que permite a las plataformas de negociación de valores tokenizados que cumplan los requisitos negociar acciones tokenizadas. Las plataformas deben notificarlo por escrito a la empresa con antelación; esta puede presentar objeciones en un plazo de 30 días naturales desde la recepción de la notificación. La objeción solo tiene efecto en la plataforma que envió esa notificación, por lo que debe tramitarse por separado en cada plataforma. La exención exige que los titulares de tokens disfruten de derechos —como voto, dividendos y liquidación— equivalentes a los de los titulares de acciones tradicionales de la misma clase. Los productos sintéticos quedan fuera de su ámbito de aplicación.
A mi juicio, este sistema traslada a las empresas el coste de evaluar la situación: las notificaciones llegan por separado y los plazos empiezan a contar en fechas distintas. Si una empresa no responde a cada una, los tokens pueden empezar a negociarse en esa plataforma. Además, los TSV no tienen que adoptar cotizaciones centralizadas en tiempo real; la divulgación de las operaciones puede retrasarse hasta 10 minutos y no se exige la interoperabilidad entre plataformas, por lo que la liquidez podría fragmentarse. De ello deduzco que lo primero que se resentiría sería la eficiencia en la formación de precios de las acciones de pequeña capitalización y la transparencia del registro de accionistas, no la capacidad de financiación de las empresas de primera línea, para la que aún faltan pruebas.
La tesis dejaría de ser válida si los diferenciales entre los precios de los tokens y los de las acciones subyacentes se redujeran de forma sostenida, el volumen de negociación no se desplazara significativamente desde las acciones subyacentes y las listas de objeciones de las empresas se estabilizaran; en ese caso, las preocupaciones anteriores estarían exageradas. Los indicadores que conviene seguir para comprobarlo son el diferencial de precios, la proporción del volumen de negociación que migra y los cambios en las listas de objeciones.
#监管 #Mercado cripto
Fuentes:
PANews (publicado originalmente el 27 de octubre a las 16:44, hora de Pekín)
https://www.panewslab.com/zh/articles/01a17c49-5318-7610-bace-3cbbfd70a4bd