

Musk publicó una verdad:
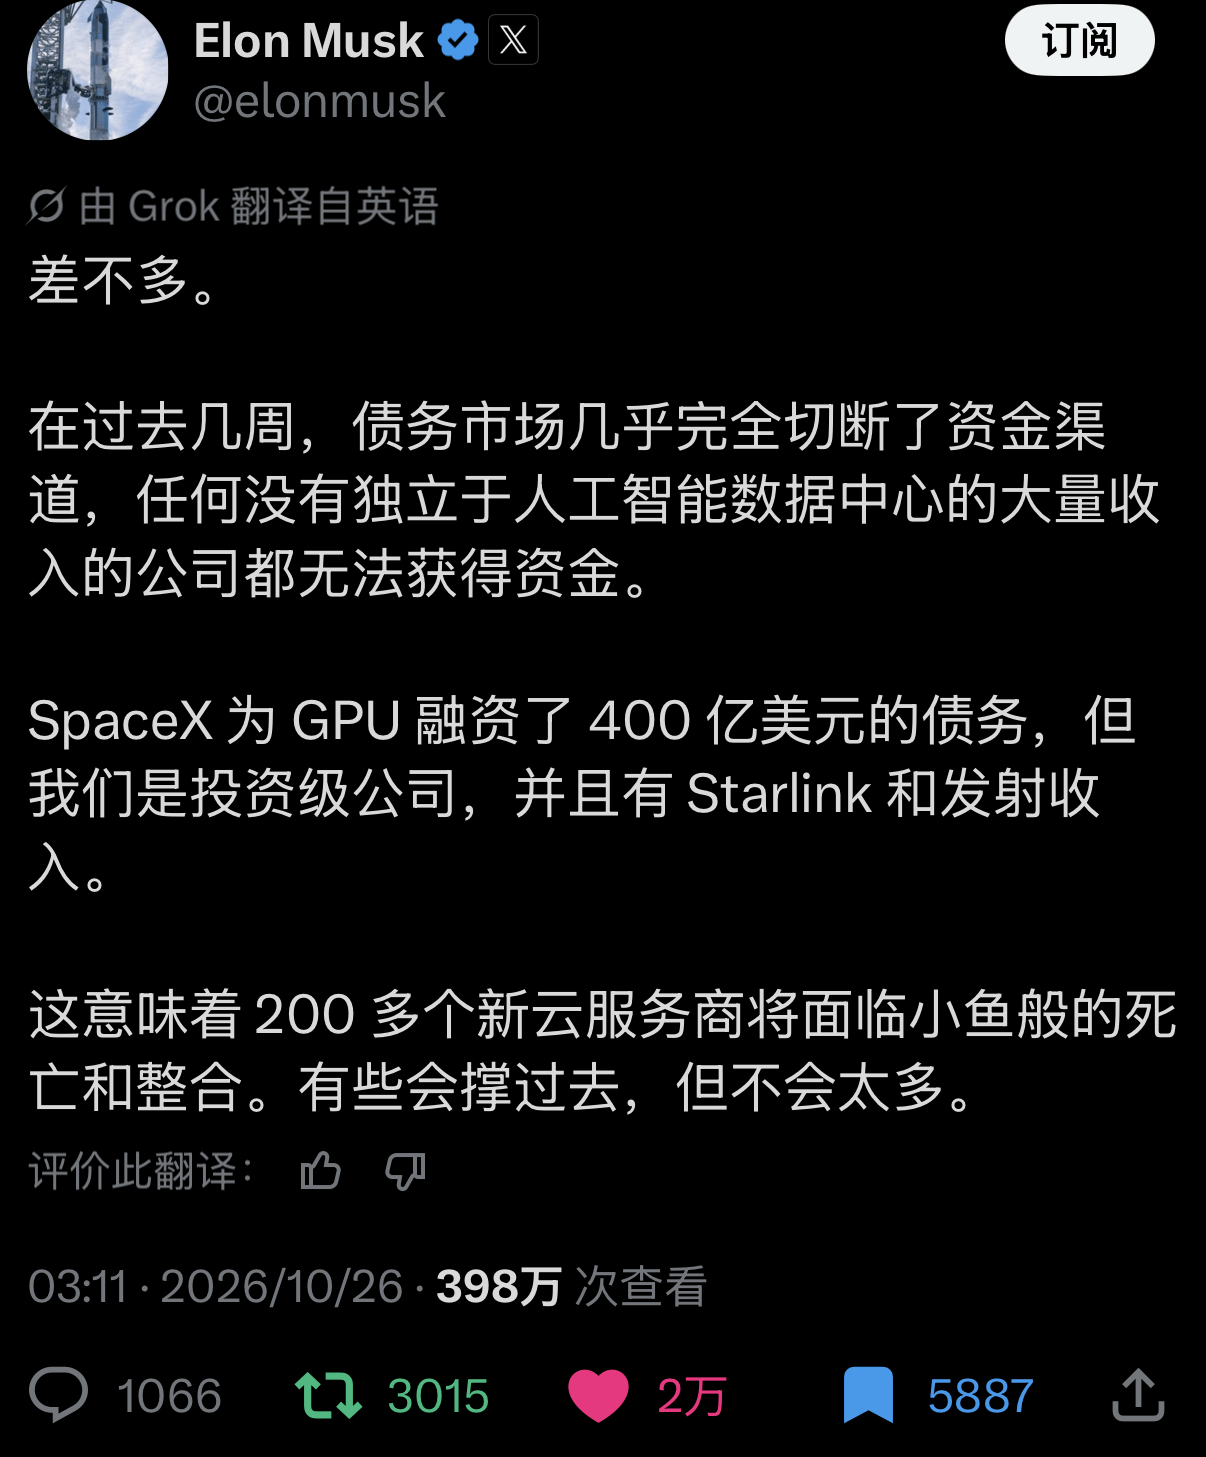
En las últimas semanas, el mercado de deuda de Estados Unidos prácticamente ha cortado por completo la financiación a las «empresas de centros de datos dedicadas exclusivamente a la IA». Si no tienes un negocio con un enorme flujo de caja independiente de los centros de datos de IA, ahora mismo no hay manera de pedir dinero prestado en los mercados financieros para comprar GPU.
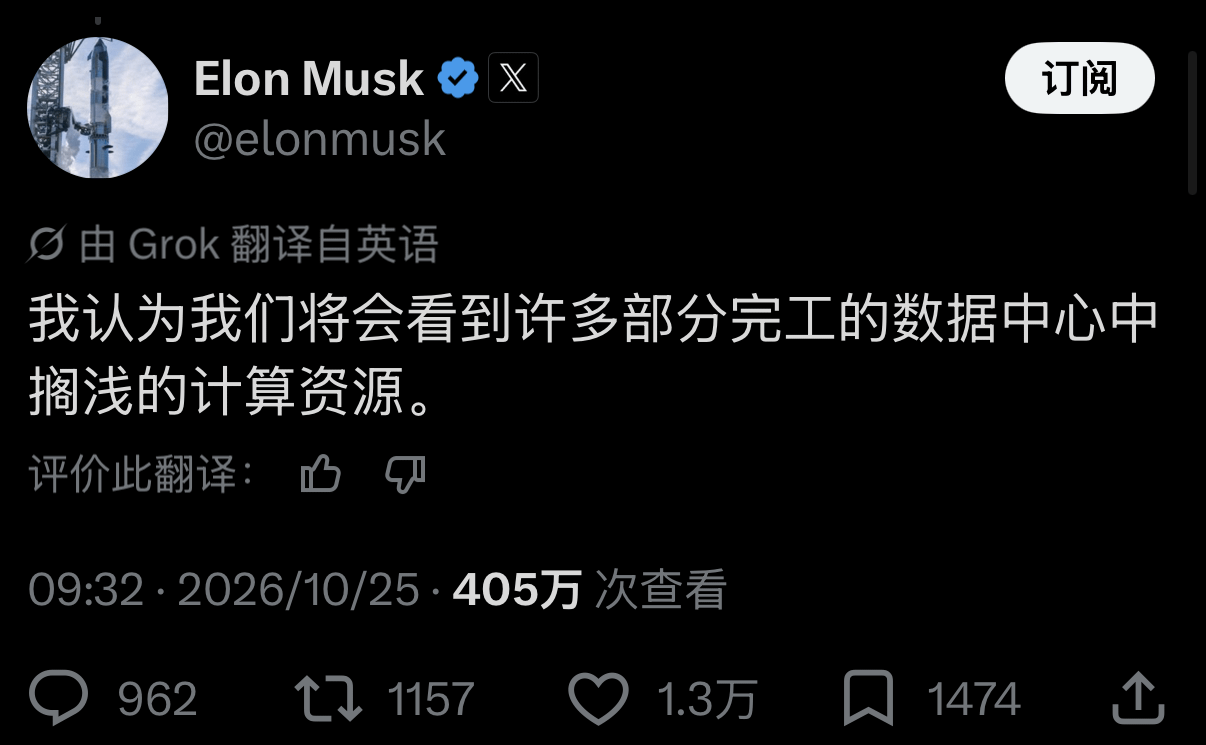
Para 2027, Silicon Valley estará repleto de «capacidad de cómputo varada» (Stranded Compute).
La expresión «capacidad de cómputo varada» suena muy sofisticada, pero, dicho claramente, no es más que los «centros de datos a medio construir» de la era de la IA. (¡Menudo nivel de inglés, como para sacar la máxima nota en el examen!)
También presentó un balance de resultados extremadamente cruel:
SpaceX acaba de completar una financiación de deuda de 40.000 millones de dólares, destinada específicamente a comprar GPU. ¿Cómo puede seguir emitiendo deuda sin problemas en plena ola de restricciones crediticias? Porque SpaceX tiene calificación de grado de inversión y cuenta con ingresos reales de Starlink, su servicio de internet por satélite, y de sus lanzamientos comerciales de cohetes.
La predicción de Musk fue tajante: las más de 200 empresas emergentes de computación de todo Estados Unidos que viven del alquiler de GPU (Neoclouds) están a punto de enfrentarse a una «oleada de quiebras de peces pequeños» y a una brutal consolidación del sector mediante fusiones y adquisiciones.
Durante los últimos dos años, Silicon Valley ha estado ensayando frenéticamente un juego de apalancamiento: las empresas emergentes de computación acudían a los bancos y a los mercados de deuda, usaban como garantía chips que aún no habían llegado, pedían prestados miles de millones y se lanzaban a competir por terrenos y transformadores, a tender cables y a construir centros de datos. Todos pensaban que «bastaba con comprar tarjetas gráficas para imprimir dinero».
Pero la realidad cayó como un mazazo, y muy pronto.
Los permisos de conexión a la red eléctrica se retrasan, los transformadores tienen plazos de entrega de varios años, no se logra llevar la fibra óptica y las obras de los centros de datos quedan a medio hacer por falta de fondos… El resultado final es que una gran cantidad de chips de computación ya comprados se queda acumulando polvo en los almacenes y perdiendo valor, o acaba en centros de datos sin terminar, con ingresos que ni siquiera cubren el coste de la financiación.
Aún más letal es el doble golpe de la oferta y la demanda:
Por un lado, los gigantes de la computación en la nube están muy burocratizados y avanzan con lentitud. Si se enfrentan a retrasos de capacidad, no dudan en reservar primero los recursos de computación para sus propios modelos de IA, cobrar comisiones a las empresas de modelos de terceros o incluso cerrarles la puerta;
Por otro lado, la clientela de las empresas dedicadas exclusivamente al alquiler de capacidad de cómputo está formada por startups de modelos de lenguaje a gran escala que también andan escasas de dinero. Si las aplicaciones de las que dependen no generan ingresos como se esperaba, los intereses de una deuda propia de un prestamista usurero pueden hundir al intermediario en un instante.
Se parece muchísimo a lo que ocurrió durante el auge inmobiliario: las pequeñas y medianas promotoras que compraron terrenos con un alto nivel de apalancamiento se quedaron sin financiación.
La última «presumida a lo Versalles» de Musk, en realidad, revela la cruel verdad sobre la segunda mitad de la carrera de la IA:
Las GPU nunca han sido la verdadera ventaja competitiva; lo que importa es la capacidad de generar caja. Microsoft tiene Office y la computación en la nube; Meta, la publicidad; y SpaceX, los satélites y los cohetes.
Los intermediarios de capacidad de cómputo que solo tienen unos pocos miles de tarjetas y grandes discursos sobre la AGI, pero carecen de un flujo de caja estable, están condenados a ser la primera carne de cañón en esta alquimia financiera.
Cuando en 2027 esos «centros de datos abandonados», medio oxidados, se conviertan en los nuevos hitos de Silicon Valley, todos entenderán que la capacidad de cómputo nunca fue el petróleo de la nueva era: el verdadero flujo de caja es el que recibe inyecciones constantes de energía. $SOL #Strategy未购比特币斥资2.05亿美元回购STRC